
La recompositions des villes industrielles à l’ère digitale
Avant-propos
Face aux multiples transitions (écologique, numérique et démographique), les villes doivent s’adapter et repenser leur trajectoire de développement. Au cours du xxe siècle, elles ont déjà connu d’importantes phases de transformation liées notamment à la mondialisation et à la tertiarisation de l’économie. Ces évolutions ont profondément modifié leur tissu économique, leur gouvernance et leur morphologie.
Afin de mieux comprendre ces transformations, cet ouvrage revient sur les trajectoires historiques de recomposition dans deux villes européennes, Manchester et Zurich. En proposant ce sujet aux étudiants de l’école urbaine de Sciences Po, l’observatoire des Territoires d’industrie a souhaité se pencher sur la question des recompositions réussies dans des pays voisins de la France. Cet ouvrage participe ainsi aux travaux de l’Observatoire visant à mettre en lumière des expériences inspirantes en matière de gouvernance urbaine et de développement territorial.
Dans cette perspective, les villes de Zurich et de Manchester constituent deux cas d’étude particulièrement pertinents. Toutes deux sont héritières d’une forte tradition industrielle et ont entamé une transformation reposant sur le développement d’activités à forte valeur ajoutée. Elles sont aussi engagées aujourd’hui vers l’usage des technologies numériques dans la gestion des infrastructures urbaines et leur diffusion auprès des populations. Pourtant les trajectoires qu’elles ont empruntées sont très différentes. Quand l’une a toujours dominé les classements mondiaux des villes, l’autre a pendant longtemps été le symbole d’une ville déclassée parce que désindustrialisée. Cette étude montre, par le jeu de cette comparaison, combien les conditions locales pèsent sur les trajectoires de développement des territoires, même quand ceux-ci partagent pourtant un même objectif.
Nous espérons que ce document offrira aux décideurs publics, aux industriels et aux collectivités locales des pistes de réflexion sur la place de l’industrie dans les villes et les leviers de gouvernance à mobiliser pour recomposer son territoire.
La collection des « Docs de La Fabrique » rassemble des textes qui n’ont pas été élaborés à la demande ni sous le contrôle de son conseil d’orientation, mais qui apportent des éléments de réflexion stimulants pour le débat et la prospective sur les enjeux de l’industrie.
L’équipe de La Fabrique
En résumé
Manchester et Zurich sont deux villes historiquement spécialisées villes et de leur agglomération a été profondément transformé sous l’effet de chocs exogènes (Seconde guerre mondiale, chocs pétroliers, etc.), de la mondialisation, de la tertiarisation des économies européennes et des innovations technologiques.
Manchester a connu une désindustrialisation particulièrement marquée au cours de la seconde moitié du xxe siècle. Le déclin rapide de ses industries s’est traduit par la fermeture de nombreux sites de production, une forte hausse du chômage et un recul de la population. Cette crise industrielle a profondément fragilisé le tissu économique et social de la ville, entraînant une dégradation de certains quartiers et une perte d’attractivité, avant que Manchester n’engage, à partir des années 1980-1990, un vaste processus de reconversion économique.
Zurich, à l’inverse, a connu une transformation plus progressive. Le développement continu des secteurs financiers, technologiques et des activités de la connaissance a compensé la diminution de l’industrie manufacturière, limitant ainsi les ruptures économiques et sociales.
Si ces dynamiques se sont accompagnées d’une importante tertiarisation de leurs économies, l’industrie n’a cependant pas disparu des deux villes. Elle s’est recomposée autour d’activités à forte valeur ajoutée où les frontières entre industrie et services sont de plus en plus floues. Manchester et Zurich relèvent ainsi davantage d’une économie hyper-industrielle que d’une économie post-industrielle, la création de valeur reposant sur l’articulation entre industrie, digitalisation, services productifs et technologies avancées. La reconversion industrielle de Manchester s’inscrit dans une stratégie plus large de régénération visant à rebâtir l’économie mais aussi l’image de l’agglomération, en attirant notamment les investissements, les entreprises et les populations qualifiées. À Zurich, elle s’inscrit en réponse au contexte international, notamment à la montée en puissance des États-Unis dans les technologies dans les années 1970-1980, et marque sa volonté de maintenir sa compétitivité internationale.
Le développement des activités à forte valeur ajoutée dans ces villes se fait aujourd’hui dans deux cadres de gouvernance différenciés. Aux côtés d’une stratégie de régénération urbaine qui a déjà démontré son efficacité, le Grand Manchester, grâce à l’élargissement récent de ses compétences en matière de développement économique, élabore progressivement une stratégie industrielle locale visant à soutenir les secteurs de pointe et les activités à forte valeur ajoutée. Toutefois, les conséquences sociales de cette stratégie sont mitigées, et cette capacité d’action demeure largement conditionnée par les orientations, les financements et les dispositifs définis par le gouvernement central. À l’échelle de la ville et du canton de Zurich, les acteurs publics fixent les conditions-cadres, c’est-à-dire l’ensemble des règles et des politiques qui créent un environnement favorable au développement d’une activité ou d’un secteur. En d’autres termes, ils agissent comme facilitateurs et catalyseurs de l’implantation des secteurs de pointe.
À l’ère digitale, les politiques des villes pour l’industrie et l’innovation s’inscrivent dans des stratégies plus globales de recomposition. La digitalisation des infrastructures urbaines, composante de projets de smart city, est ainsi mise en œuvre par Manchester et Zurich, cette dernière ayant une longueur d’avance vis-à-vis du reste des métropoles mondiales. Toutefois, ces stratégies métropolitaines (la reconversion industrielle aussi bien que la digitalisation des villes) peuvent produire des effets ambivalents : si elles renforcent l’attractivité et la compétitivité des territoires, elles peuvent également concentrer les ressources et les opportunités dans les espaces centraux, au risque d’accentuer les fractures socio-spatiales.
Remerciements
Cette étude est le fruit d’un projet collectif réalisé Nous remercions l’École Urbaine de Sciences Po pour cette opportunité pédagogique et son accompagnement. Nous remercions tout particulièrement notre tuteur, Hugo Delort, pour son soutien, ses conseils et sa disponibilité.
Nous remercions également la Fabrique de l’industrie, commanditaire et partenaire de ce projet, pour sa confiance. Nous remercions Caroline Granier pour son accompagnement et son important travail de relecture. Nous remercions Vincent Charlet pour la richesse de ses questionnements et de nos échanges. Nous remercions Émilie Binois pour son suivi et son travail d’édition.
Nous souhaitons pour finir adresser nos remerciements aux acteurs interrogés tout au long de notre travail, dont les réponses et réflexions ont alimenté l’ensemble de cette étude.
Introduction
La reconversion industrielle désigne le remplacement d’une activité non, dans un territoire confronté à des transformations de son environnement économique, technologique, géopolitique, social et culturel. Elle constitue une forme de recomposition territoriale, entendue comme « le réagencement progressif des activités, des fonctions et des acteurs d’un espace sous l’effet de facteurs endogènes et exogènes »1. Si ces processus ont longtemps été analysés sous l’angle de la désindustrialisation, ils s’inscrivent aujourd’hui dans des dynamiques plus larges de renouvellement des villes, dans lesquelles la digitalisation, se manifestant par l’implantation de nouvelles activités liées au numérique (industries de la donnée, etc.) et par l’intégration des technologies numériques dans les processus de production existants et dans la gestion et le développement des villes, occupe une place croissante.
Manchester et Zurich offrent deux cas d’étude particulièrement intéressants pour analyser ces transformations. Toutes deux ont connu une industrialisation précoce au xixe siècle, fondée notamment sur l’industrie textile, avant de devenir des métropoles dont la croissance de l’emploi et de la valeur ajoutée repose largement sur leur forte insertion dans l’économie de la connaissance. Toutefois, les trajectoires qu’elles ont empruntées diffèrent sensiblement.
La comparaison entre Zurich et Manchester permet d’interroger la manière dont des contextes institutionnels, économiques et politiques distincts orientent les trajectoires de reconversion industrielle, les modalités d’intégration du numérique et leurs effets sur l’organisation productive et territoriale. Quelle place l’industrie occupe-t-elle dans leurs modèles de développement ? Dans quelle mesure la digitalisation, et plus largement les évolutions technologiques, ont-elles contribué à leur reconversion industrielle ? Ces interrogations conduisent également à analyser le rôle des institutions et des acteurs qui accompagnent, orientent ou subissent ces transformations.
La recomposition de ces deux villes est ainsi envisagée comme un processus piloté, ou subi, par une diversité d’acteurs, tels que les autorités publiques locales, les universitaires, les entreprises, ou encore les membres de la société civile. Notre analyse repose ainsi sur une approche comparative, majoritairement qualitative, combinant analyse documentaire, entretiens semi-directifs et observations directes dans les deux villes. Cette démarche est complétée par l’exploitation de données quantitatives issues des instituts statistiques nationaux, de travaux universitaires et de la littérature grise. Une limite de ce travail tient toutefois à l’accès difficile, et donc restreint, aux acteurs privés (industriels, entreprises, syndicats professionnels et membres de la société civile), ce qui réduit la diversité des points de vue recueillis.
Le premier chapitre caractérise la trajectoire démographique des deux villes en termes d’emplois industriels et tertiaires et de population. Le second chapitre revient sur les trajectoires de reconversion suivies par les deux villes tandis que le troisième met en évidence les acteurs sur lesquels repose aujourd’hui le développement des deux villes. Le dernier chapitre permet de replacer cette reconversion industrielle dans la stratégie plus large de la ville : il évoque notamment la stratégie de digitalisation des deux villes et les limites liées aux stratégies de développement passées.
- 1 – Les définitions sont données par S. Edelblutte pour le site Géoconfluences.
Manchester et Zurich en quelques chiffres
Les deux terrains d’étude présentent des profils démographiques et institutionnels différents, notamment les échelles locales auxquelles sont prises les décisions. Cela nous amène dans cet ouvrage à mener notre analyse à deux niveaux : la ville et son agglomération pour Manchester, la ville et le canton pour Zurich.
Manchester, située au nord-ouest de l’Angleterre, compte près de 589 000 habitants et appartient au Grand Manchester, deuxième aire métropolitaine du Royaume-Uni avec près de 3 millions d’habitants. Regroupant dix municipalités au sein de la Greater Manchester Combined Authority (GMCA), le Grand Manchester concentre environ 1,47 million d’emplois, 105 000 entreprises et près de 120 milliards d’euros de valeur ajoutée en 2023. Avec une croissance annuelle moyenne de la valeur ajoutée de 3,1 % entre 2015 et 2023, contre 1,5 % au niveau national, ainsi qu’une progression de l’emploi de 2 % par an sur la même période, le Grand Manchester s’impose comme l’un des territoires les plus dynamiques du Royaume-Uni.
Zurich est la ville la plus peuplée de Suisse avec environ 440 000 habitants en 2025. Elle a la particularité de constituer un district, l’équivalent de l’agglomération, à elle seule (les autres districts suisses sont composés d’un ensemble de villes). Située au nord-est de la Suisse, elle appartient au canton de Zurich qui compte 1,6 million d’habitants, 1,42 million de travailleurs et 125 493 entreprises dont la valeur ajoutée produite atteint 180 milliards d’euros.
Deux villes industrielles face à la reconversion
Héritières d’une forte tradition industrielle, Manchester et Zurich ont connu des trajectoires contrastées de transformation de leur appareil productif depuis la seconde moitié du xxe siècle. Malgré des trajectoires différentes, les deux métropoles demeurent aujourd’hui des espaces productifs majeurs, spécialisés dans des activités industrielles et de services à forte valeur ajoutée.
Deux héritages industriels, deux trajectoires distinctes
Manchester, le choc de la désindustrialisation
Manchester occupe une place singulière dans l’histoire industrielle européenne. Considérée comme la première ville industrielle au monde, son industrialisation a été rapide au cours des xviiie et xixe siècles. Sa croissance, initialement centrée sur l’industrie du coton, a connu un pic avant la Première Guerre mondiale (Kidd, 2005b). Manchester est ainsi devenue la deuxième agglomération du Royaume-Uni par sa population, après Londres et devant Birmingham et Liverpool, dès la première moitié du xixe siècle. Le centre de l’agglomération a toutefois vu son économie se diversifier à partir de la seconde moitié du xixe siècle, d’abord par le développement des banques et services financiers associés au négoce du textile (Williams, 1996), puis avec le développement des industries chimiques, pétrolières et automobiles, grâce notamment aux investissements étasuniens (Kidd, 2005a).
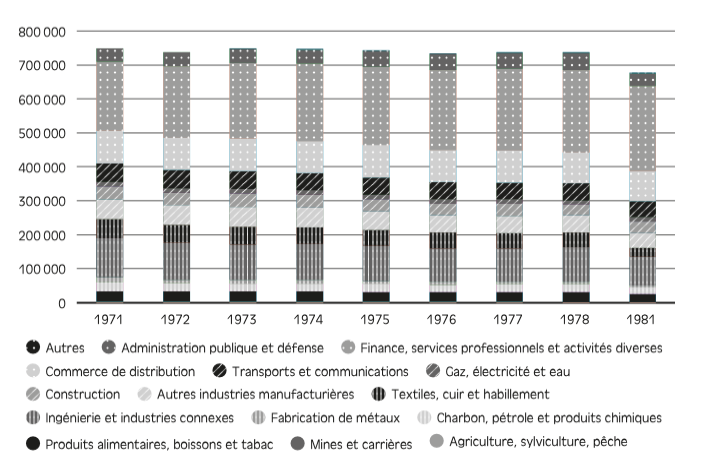
Fig 1.1 – Évolution de l’emploi dans l’ensemble des secteurs économiques de la zone d’emploi de Manchester entre 1971 et 1981
Source : Nomis – Census of Employment employee analysis.
Manchester n’a pas échappé aux multiples crises (guerres, crises économiques et compétitivité mondiale) qui ont frappé l’industrie des pays européens dans la deuxième moitié du xxe siècle, et qui ont entraîné le déclin des activités industrielles de la région. En effet, la ville, qui comptait 220 000 emplois manufacturiers en 1961 (Ferrari et Roberts, 2005), en a perdu 150 000 entre 1961 et 1983 (Kidd, op. cit.). Les taux de chômage étaient sans précédent, dépassant par exemple 12 % dans la travel-to-work area2 de Manchester en 1993 (Ferrari et Roberts, op. cit.).
Les nouveaux emplois créés dans les services n’ont pas entièrement compensé les pertes d’emplois dans l’industrie. Selon Peck et Ward (2002), Manchester comptait plusieurs sièges sociaux d’entreprises manufacturières et avait donc une certaine « tradition bien établie d’emplois de bureau ». L’arrivée d’organismes de premier plan, tels que le National Computing Centre, conjuguée à l’expansion de l’aéroport de Manchester ainsi que des activités d’ICI et d’IBM, a contribué à diversifier la base économique de la ville, tout comme le développement de secteurs spécifiques. Ainsi, l’emploi dans les services professionnels et scientifiques a progressé de 22,7 % entre 1971 et 1976 ; celui dans les services liés à l’administration publique de 14,5 % et celui dans le secteur de la construction de 11,5 % (Peck et Ward, 2002). Toutefois, les autres secteurs du tertiaire ont stagné, voire diminué, ce qui explique en partie le fait que la croissance du secteur tertiaire dans la région fut en deçà des tendances nationales (ibid.) et que le nombre total d’emplois de la ville a chuté, passant de 747 000 en 1971 à 677 000 en 1981 (voir Figure 1.1).
Cette perte d’emplois s’est poursuivie dans les années 1980 et 1990 : la ville de Manchester en a perdu 90 000 entre 1971 et 1997, passant de 344 739 à 254 550 en 1997, soit une perte de 26 %. Le nombre total d’emplois dans le Grand Manchester a quant à lui décliné de 12 % sur la même période (ibid.).
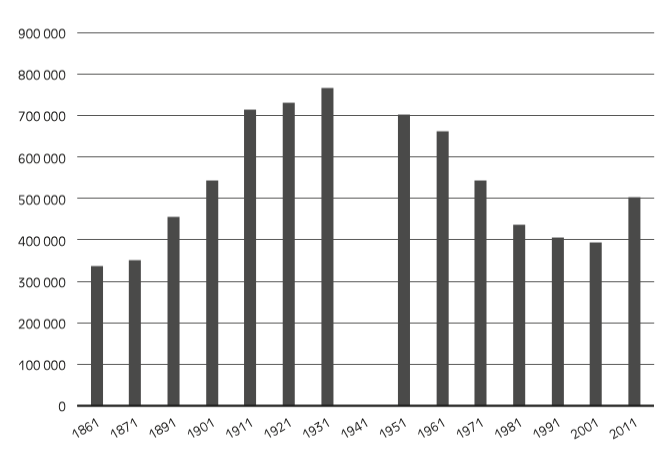
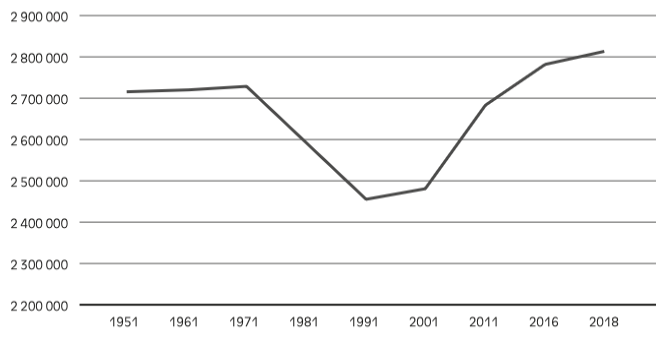
Ces crises économiques ont entraîné un déclin démographique : entre 1931 et 2001, la population de la ville de Manchester a été divisée par deux (voir Figure 1.2). L’agglomération du Grand Manchester a également vu sa population diminuer de plus de 200 000 habitants entre 1951 et 2001 (voir Figure 1.3). La baisse simultanée du nombre d’habitants indique un déclin démographique généralisé. La reprise démographique commencera après 2001.
Fig 1.2 – Évolution de la population de Manchester entre 1861 et 2011
Source : National census, Office of National Statistics.
Fig 1.3 – Évolution de la population du Grand Manchester entre 1951 et 2018
Source : GMCA.
Cette perte d’emplois et de population a entraîné la dégradation de certains espaces urbains et la nécessité d’une reconversion économique. En d’autres termes, Manchester est alors une shrinking city ou ville en déclin démographique, définie comme une zone urbaine (qu’il s’agisse d’une ville, d’une partie de ville, d’une agglomération entière ou d’une petite ville) ayant connu une perte de population, un ralentissement économique, une baisse de l’emploi et des problèmes sociaux, symptômes d’une crise structurelle (Martinez-Fernandez et al., 2012).
Zurich, une tertiarisation progressive et sans heurts
Le canton de Zurich était également spécialisé dans le secteur textile. Le travail de la soie y a été introduit dès le xie siècle et cette industrie est devenue la principale branche manufacturière du canton entre 1840 et 1900. C’est à partir des années 1880 que la mécanisation a transformé le secteur avec l’implantation de nombreux ateliers de tissage mécanique (Lebendige Traditionen, 2024).
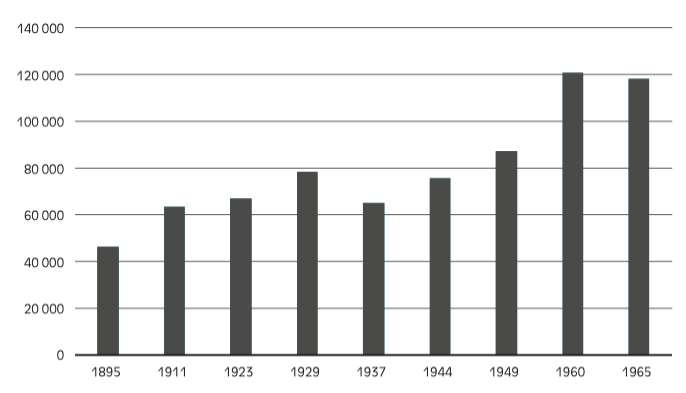
Fig 1.4 – Évolution de l’emploi manufacturier dans le canton de Zurich entre 1895 et 1965
Source : Statistique historique de la Suisse HSSO, 2012. Tab. K.21b.
L’industrie manufacturière locale dans son ensemble s’est mécanisée dès le xixe siècle avec le développement des machines-outils, puis de la construction mécanique, avant de s’ouvrir à l’électrotechnique au début du xxe siècle. Winterthur et Zurich constituaient deux des trois sommets du « triangle d’or » de la construction mécanique suisse avec Baden.
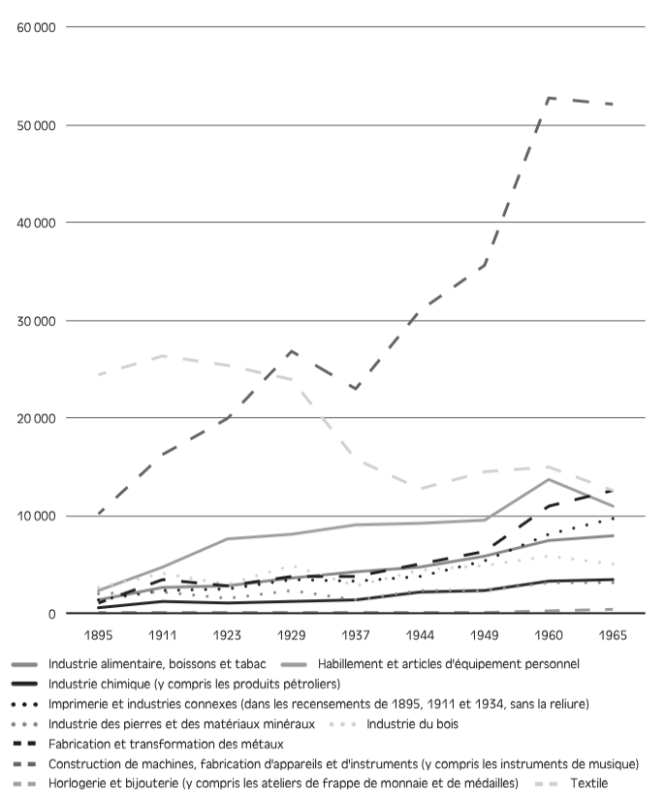
Dans le canton de Zurich, l’industrie employait la moitié de la population active entre les années 1860 et les années 1960. D’après les données de l’Office fédéral de la statistique, l’industrie textile a perdu la moitié de ses effectifs entre 1895 et 1965 passant de 24 497 salariés à 12 578. L’industrie des machines-outils a quant à elle multiplié par 5 ses effectifs sur la période (voir Figure 1.5).
Fig 1.5 – Évolution de l’emploi manufacturier dans le canton de Zurich entre 1895 et 1965 par secteur d’activité
Source : Statistique historique de la Suisse HSSO, 2012. Tab. K.21b.
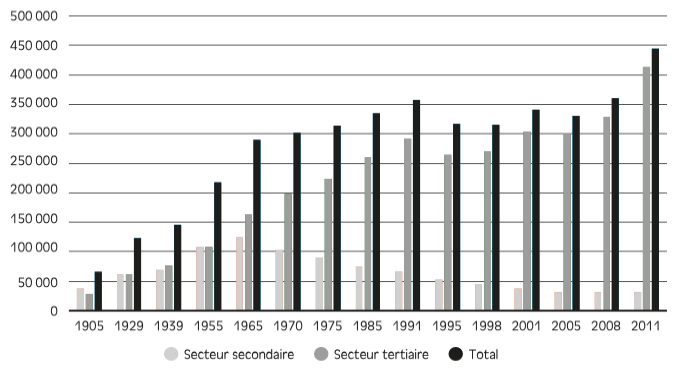
Après avoir atteint son pic en 19653, l’emploi industriel zurichois a commencé à diminuer avec la montée de la concurrence internationale, le choc pétrolier et la récession économique (voir Figure 1.6).
Fig 1.6 – Évolution de l’emploi dans les secteurs secondaire et tertiaire dans la ville de Zurich
a. Entre 1905 et 2011
Source : Statistik Stadt Zürich / Betriebszählung, STATENT.
b. Entre 2015 et 2023
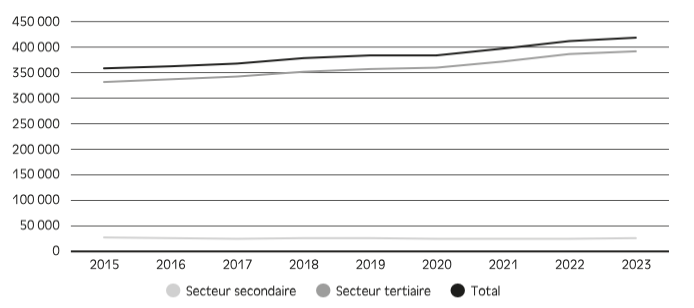
Source : Statistik Stadt Zürich / Betriebszählung, STATENT.
Note : À partir de 2015, les emplois sont décomptés en équivalents temps plein,
ce qui explique la baisse dans le nombre d’emplois reportés relativement à la figure 1.4a.
La crise s’est matérialisée par la fermeture de la majorité des entreprises de l’industrie textile et par la fin de la fabrication de gammes entières de machines au cours des années 1970. La vague de concentration dans le secteur des machines au milieu des années 1960 avait amorcé cette dynamique (rachat de Escher, Wyss & Cie et de Maschinenfabrik Rüti par Sulzer respectivement en 1966 et 1969, MFO par Brown, Boveri & Cie en 1967). Des fabricants mécaniques se sont progressivement transformés en groupe technologique. Par exemple, Sulzer est devenu producteur d’instruments médicaux (implants) puis acteur des biotechnologies.
L’emploi industriel a baissé de manière régulière entre 1965 et 1995. On observe ensuite un ralentissement de cette baisse et une quasi-stagnation de l’emploi autour de 25 000 personnes (voir Figure 1.6). La même tendance est observée à l’échelle cantonale pour la période 1995-2025 (voir Figure 1.7).
Fig 1.7 – Évolution de l’emploi du secteur secondaire élargi entre 1995 et 2025 dans le canton de Zurich et au niveau national (mesuré au quatrième trimestre de chaque année)

Source : OFS – Statistique de l’emploi.
Note : le secteur secondaire regroupe les sections B à F de la NACE.
Les activités de services ont quant à elles continué à se développer dans le canton de Zurich (Figure 1.8), menant à l’accroissement de l’emploi total.
FIG 1.8 – Évolution de l’emploi du secteur tertiaire entre 1995 et 2025 dans le canton de Zurich et au niveau national (mesuré au quatrième trimestre de chaque année)
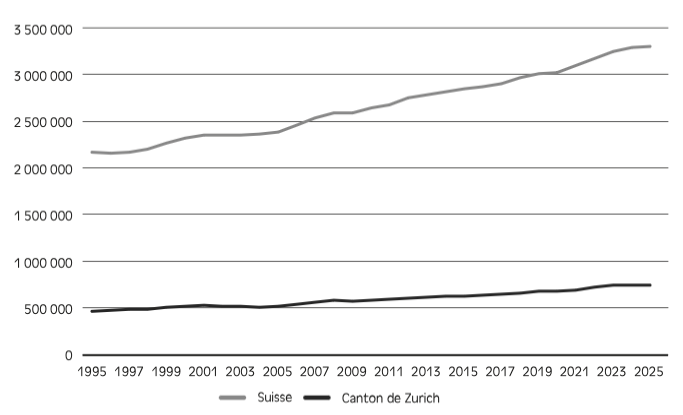
Source : OFS – Statistique de l’emploi.
Cette croissance de l’emploi s’est déroulée avec une rupture dans la croissance démographique de la population de la ville de Zurich entre 1963 et 1990. La population du canton a, quant à elle, continué de croître. Ces trois évolutions – croissance de l’emploi total, diminution de la population de la ville et croissance de la population du canton – nous indiquent un mouvement de déconnexion entre la ville résidentielle et la ville pourvoyeuse d’emplois plutôt qu’un déclin démographique.
Ainsi, derrière la disparition progressive des grandes industries manufacturières, Manchester et Zurich racontent en réalité deux histoires différentes du capitalisme urbain européen. L’une a dû reconstruire son modèle économique après une rupture industrielle et sociale profonde ; l’autre a organisé une mutation plus graduelle de son système productif vers les activités tertiaires.
FIG 1.9 – Évolution de la population totale dans la ville de Zurich entre 1894 et 2024
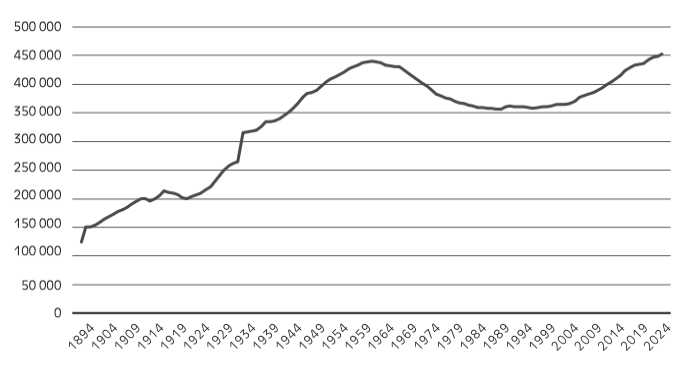
Source : OFS.
FIG 1.10 – Évolution de la population totale dans le canton de Zurich entre 1971 et 2025
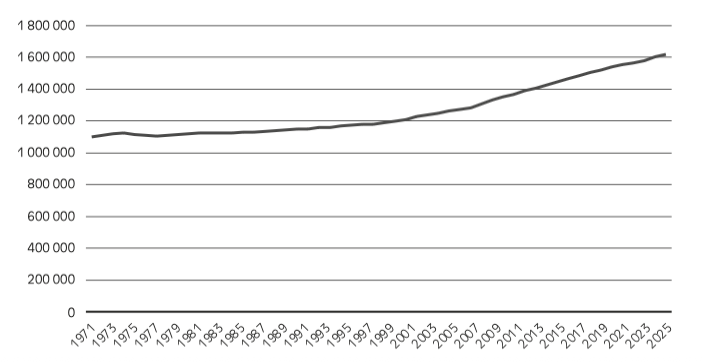
Source : OFS.
Des économies locales profondément transformées mais toujours productives
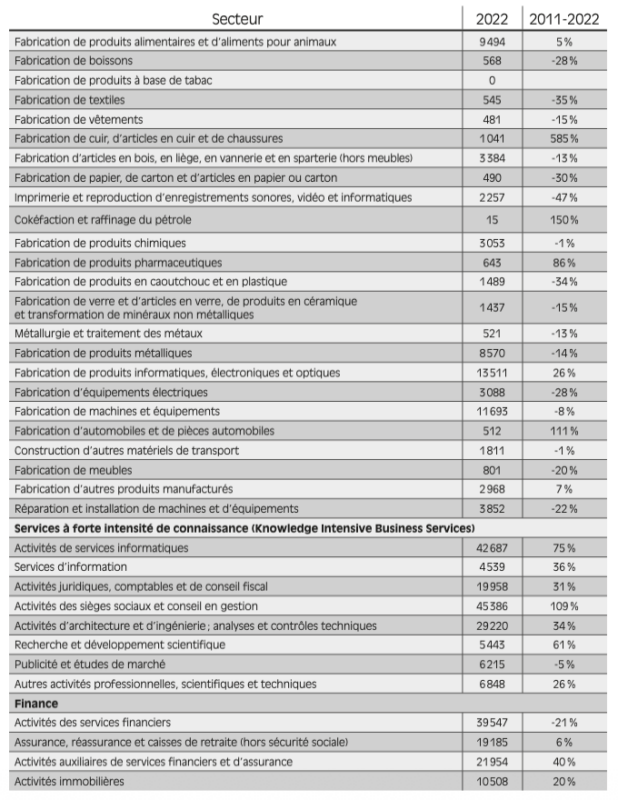
Zurich et Manchester partagent aujourd’hui une orientation de leur base économique vers les secteurs à haute valeur ajoutée. Dans le secteur manufacturier, les activités de fabrication de produits électroniques, informatiques et optiques ainsi que les activités historiques de fabrication de machines et équipements industriels sont les plus représentés dans le canton de Zurich si l’on considère le nombre d’emploi, respectivement 13 511 et 11 693 en 2022.
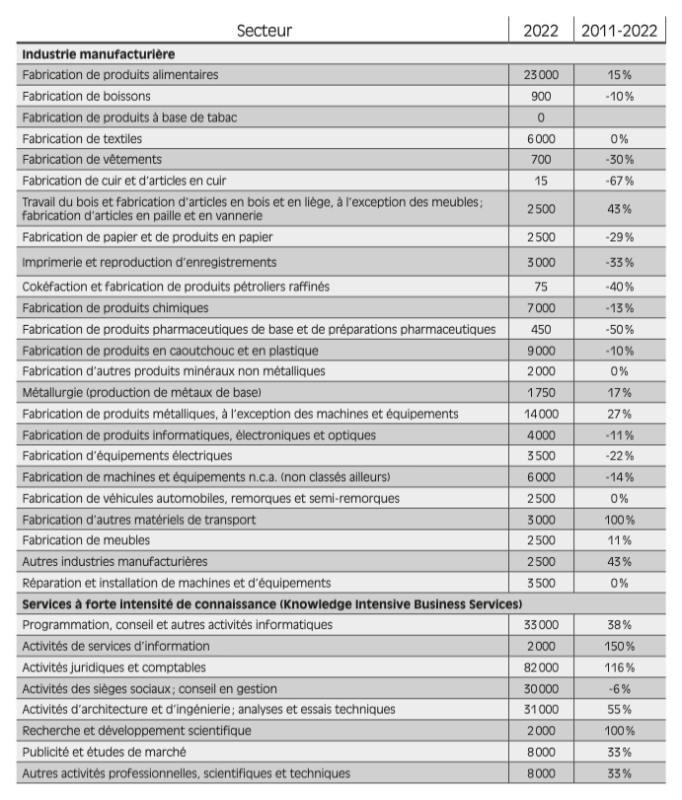
Dans le Grand Manchester, l’orientation vers des secteurs à haute valeur ajoutée est à première vue moins marquée puisque ce sont les secteurs de la fabrication de produits métalliques (14 000) et celui des emballages et des produits plastiques qui emploient le plus de personnes (9 000). Le secteur des produits métalliques est par ailleurs une des rares industries avec celle du bois et des meubles à connaître une croissance positive de l’emploi sur la période 2015-2022. En recoupant avec les données fournies par le Grand Manchester sur les secteurs de croissance (voir chapitre 2), on peut conjecturer qu’une partie des activités de produits métalliques relève de la fabrication avancée et peut être catégorisée parmi les activités à haute valeur ajoutée.
FIG 1.11 – Évolution du nombre d’emplois par secteur du canton de Zurich entre 2011 et 2022
Source : OFS.
FIG 1.12 – Évolution du nombre d’emplois par secteur du
Grand Manchester entre 2011 et 2022
Source : Business register and Employment Survey, Nomis.
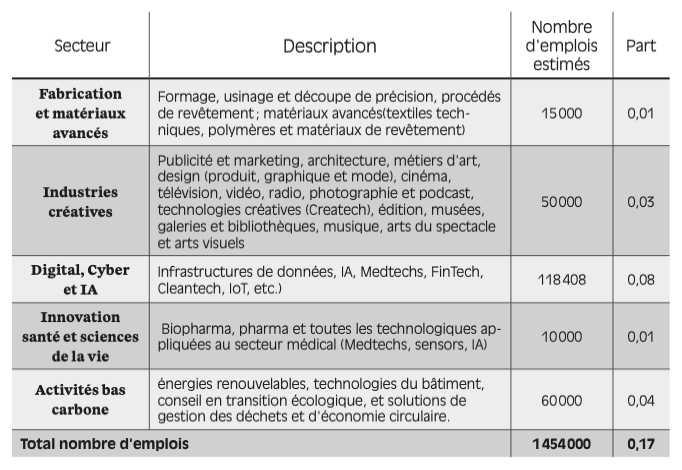
FIG 1.13 – Nombre d’employés estimé par cluster d’activités à haute valeur ajoutée dans le Grand Manchester
Source : Sector Development Plans, GMCA.
Note : le périmètre du secteur des sciences de la santé recoupe celui du secteur digital, son nombre d’emplois est donc sur-estimé.
Enfin, dans les deux centres urbains, les sciences de la vie et les activités liées aux énergies renouvelables, économie circulaire et efficacité énergétique sont bien représentées également.
Du côté des services, l’orientation vers les secteurs à haute valeur ajoutée est avérée pour les deux territoires : les services aux entreprises à haute intensité de connaissance (finance, conseil, droit, comptabilité, informatique)4 représentent 13,7 % des emplois du Grand Manchester et 18,3 % des emplois du canton de Zurich. Parmi ces services, les secteurs qui ont connu le taux de croissance le plus élevé dans le Grand Manchester entre 2015 et 2022 sont la recherche scientifique (100 %), les services légaux et comptables (116 %) et les services liés aux infrastructures de données et numériques (150 %). Les activités de programmation, conseil et autres activités informatiques et les activités de sièges sociaux et de conseil constituent de leur côté les activités qui ont le plus progressé dans le canton de Zurich entre 2011 et 2022.
FIG 1.14 – Les principaux clusters d’activité à Zurich en 2023
a. Nombre d’établissements
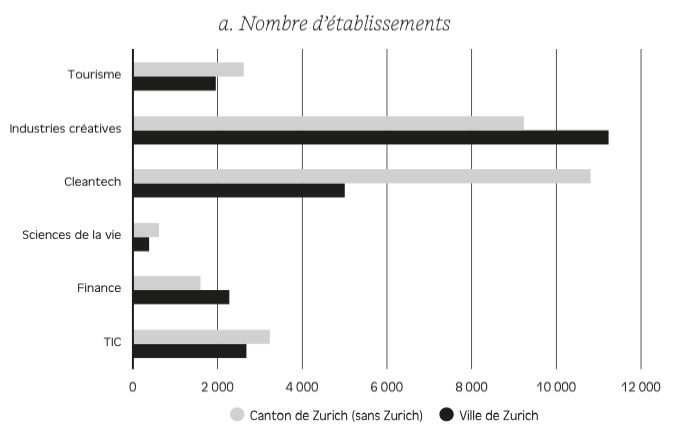
b. Nombre d’équivalents temps plein
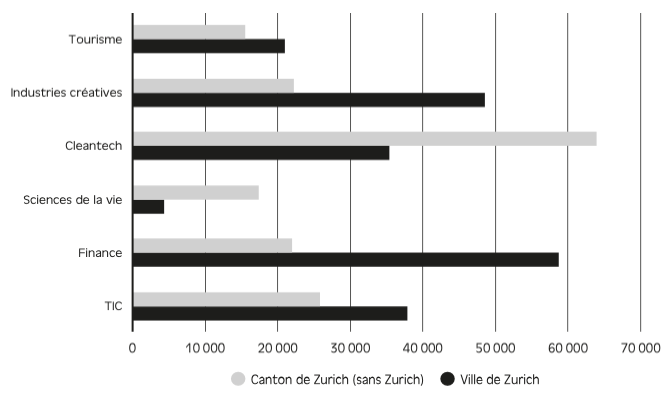
Source : Stadt Zurich.
Cette évolution s’inscrit plus généralement dans le processus de métropolisation, qui désigne la concentration géographique des fonctions de commandement, des réseaux de pouvoir, des innovations et des activités créatives et stratégiques dans les grands centres urbains. Les métropoles s’inscrivent moins dans une logique post-industrielle que dans une logique « hyper-industrielle », au sens de Pierre Veltz (2017), fondée sur l’innovation, les services productifs et les technologies avancées.
La finance, une spécificité et un atout ancien de Zurich
Comme l’atteste un responsable de l’Office de l’économie du canton de Zurich interrogé pour ce travail, les origines de la spécialisation de Zurich dans la finance sont anciennes : « Cela remonte à bien longtemps, ce n’est pas un phénomène récent, car nous avions un secteur bancaire solide. » En effet, parallèlement à l’industrialisation zurichoise du xixe siècle, les premières banques – le Crédit suisse et la Banque de Winterthur qui deviendra plus tard l’Union de banques suisses ou UBS – furent créées à Zurich pour financer les chemins de fer. Les premières compagnies d’assurance (Schweizerische Rentenanstalt et la Compagnie suisse de réassurance) s’y implantèrent également. Zurich est ainsi devenue dès le xixe siècle un centre financier en constante progression sous l’impulsion des banquiers locaux (Kindleberger, 1973).
Zurich abritait le quart des emplois du secteur bancaire suisse en 1929. Le développement de nouvelles activités à l’international (courtage, opérations boursières, gestion d’actifs) dans les années 1970 permet au secteur financier de connaître une très forte croissance dans les années 1980 et 1990. Dans les années 2000, elle est considérée comme un centre financier de premier rang : en 2007, le Global Financial Centres Index (GFCI) la classe cinquième au niveau mondial. Le dernier classement de 2025 révèle la montée en puissance des centres financiers du Moyen-Orient et d’Asie puisque Zurich se fait devancer par Shanghai, Dubaï, Séoul, Shenzhen et Tokyo, mais demeure dans le top 15.
FIG 1.15 – Évolution du nombre d’emplois dans le secteur bancaire et assurantiel à Zurich
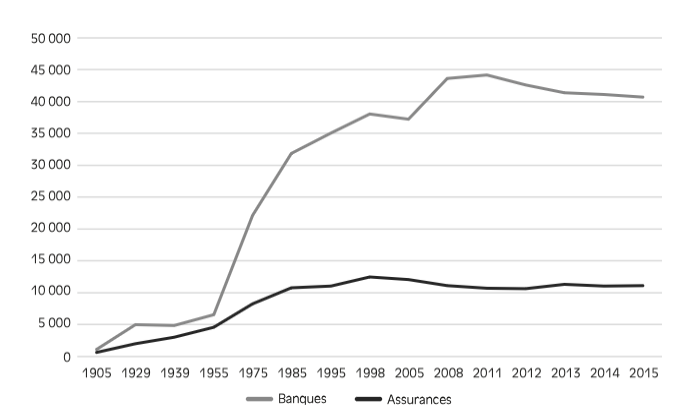
Source : Statistik Stadt Zürich.
- 2 – L’équivalent de la zone d’emploi en France définie par l’Insee comme « un espace géographique à l’intérieur duquel la plupart des actifs résident et travaillent, et dans lequel les établissements peuvent trouver l’essentiel de la main-d’œuvre nécessaire pour occuper les emplois offerts. »
- 3 – Grâce notamment au recrutement d’ouvriers étrangers, selon le site de la ville de Zurich.
- 4 – Ou KIBS pour Knowledge Intensive Business Services.
Les facettes de la reconversion industrielle
Alors que Manchester a fait de la régénération urbaine et de la spécialisation sectorielle les leviers de sa reconversion, Zurich s’est appuyée sur la recherche, l’innovation et son écosystème technologique pour accompagner une évolution plus progressive de son appareil productif.
La reconversion de Manchester, fruit d’une stratégie politique
Vers le renouvellement de la forme urbaine et des bases économiques
Dans les années 1980 et 1990, les dirigeants locaux affirment leur volonté de refaire de Manchester une ville clé à l’échelle européenne, capable de se démarquer par ses atouts, et notamment d’attirer des financements nationaux et européens nécessaires à sa reconversion (Groom, 2025). La période 1984-1987 est marquée par une opposition frontale entre le parti travailliste à la tête de Manchester qui cherche à défendre la base manufacturière, les populations et les emplois locaux et le gouvernement de Margaret Thatcher. Après la réélection de cette dernière en 1987, les membres du parti travailliste au pouvoir à Manchester changent d’approche. Contraints par des restrictions budgétaires grandissantes dans un contexte national d’austérité, ils veulent rendre la ville attractive, notamment en lui construisant une nouvelle image. Les autorités locales décident d’adopter une approche stratégique plus entrepreneuriale et favorable au secteur privé pour s’aligner sur les attentes nationales (Quilley, 2000). Outre les pressions économiques et la situation politique, ce changement d’approche par les autorités n’est donc pas tant volontaire qu’empreint de pragmatisme (ibid) : il n’était plus possible pour elles d’influer de manière décisive sur les structures et les équilibres économiques locaux, et elles devaient se résoudre à une approche partenariale pour répondre à la situation économique et sociale locale. Cochrane et al. (1995) résument ce tournant stratégique par un nouveau mantra : « investment, growth and jobs first, (residual) welfare later »,qu’on peut traduire par « l’investissement, la croissance et l’emploi d’abord ; la protection sociale ensuite ». De nombreux projets de régénération urbaine sont alors initiés et pilotés par des acteurs privés. La dimension sociale de la stratégie économique locale passe alors au second plan, au profit d’une politique fondée sur l’attraction des investissements fonciers privés. Cette stratégie de régénération s’appuie sur une restructuration de la forme urbaine, à travers des projets d’envergure visant à faire rayonner l’agglomération, et sur un renouvellement des bases économiques du territoire, dont la continuité se lit dans les orientations stratégiques portées par l’agglomération jusqu’à nos jours (Lusso, 2010). Les observateurs (Quilley, 2000 ; Dodge et Broke, 2016) parlent ainsi de l’adhésion des autorités locales à un « script postindustriel », dans lequel elles abandonnent l’idée d’une industrie manufacturière comme base de l’économie régionale pour se tourner vers des secteurs à la fois plus rentables et pouvant participer à la réhabilitation de l’image de la ville dans le but d’y attirer de nouveaux investissements : services financiers, culturels et événements d’envergure d’abord, suivis du numérique et des nouvelles technologies, rassemblés sous l’expression des secteurs « de l’économie de la connaissance ». Le basculement vers une « ville entrepreneuriale » (Quilley, 2000) à partir de 1987 résulte ainsi d’un choix politique délibéré des élites locales, et non d’une simple adaptation mécanique au déclin industriel.
Cette stratégie autour de la régénération urbaine et de la base économique s’est poursuivie au cours des décennies suivantes. Cela fut rendu possible par la stabilité des forces politiques au pouvoir – Graham Stringer est resté à la tête du conseil municipal entre 1984 et 1996 ; son successeur, Richard Leese, jusqu’en 2021. La transformation urbaine a également été accélérée inintentionnellement par l’attentat à la bombe de l’IRA en 1996 qui a détruit un quartier central de la ville (Quilley, 2000). Ce dernier s’est transformé en un quartier commercial hébergeant des complexes immobiliers grandioses (notamment le plus grand magasin M&S au monde, situé face à un magasin Boots tout aussi imposant). Plus généralement, plusieurs projets clés ont contribué à redorer l’image de la ville comme le développement du réseau de tram Metrolink qui s’est étalé de 1992 à 2017, en parallèle d’actions de marketing territorial importantes portées par les autorités (promotion culturelle, investissements dans le tourisme, volonté d’accueillir les Jeux olympiques de 1996 puis de 2000, organisation des Commonwealth Games de 2002).
La diversification vers les activités à haute valeur ajoutée, une volonté politique récente
Suite au diagnostic de sous-dimensionnement de son économie apporté par la Manchester Independent Economic Review (MIER) en 2009, les autorités composant le Grand Manchester établissent un certain nombre de priorités stratégiques pour construire l’avenir de la région. Menée par un panel d’économistes et de cadres d’entreprises et commissionnée par les autorités du Grand Manchester, la MIER visait en effet à détailler la situation économique de la région et à préciser son potentiel de développement de manière quantifiée5. Dans un contexte de forte centralisation, elle illustre la stratégie poursuivie par les figures politiques locales qui adoptent alors le langage utilisé par le gouvernement central pour mobiliser des fonds nationaux de plus en plus limités (Rapport STU, 2012). L’une de ses conclusions principales tenait dans le fait que le Grand Manchester sous-performait économiquement au regard de son potentiel. Ses préconisations contribueront à la construction narrative, stratégique, et même institutionnelle (par la création du GMCA) des priorités économiques poursuivies par les autorités du Grand Manchester pour les années à venir (Folkman et al., 2016). Ces priorités ne ciblent pas des activités économiques mais ont plutôt une dimension transversale : investir dans le développement des compétences tout au long de la vie et l’accès à l’emploi dans les zones les plus pauvres, augmenter la proportion de personnes hautement qualifiées dans la région, attirer, retenir et cultiver les meilleurs talents, améliorer significativement la connectivité des transports vers et au sein de la région, diversifier la base économique régionale via les infrastructures numériques.
La direction économique prise plus récemment par le Grand Manchester marque une rupture, en désignant des secteurs économiques à développer plus spécifiquement. Cinq secteurs ont ainsi été identifiés comme avant-gardistes par la Local Industrial Strategy de 2019, puis par la Greater Manchester Strategy 2025-2035, selon des critères de compétitivité, d’innovation et de productivité : matériaux avancés et industrie manufacturière de pointe ; innovation en santé et sciences de la vie ; industries créatives ; numérique, cybersécurité et intelligence artificielle ; économie bas carbone. En effet, une fonctionnaire de la direction des affaires économiques à la GMCA interrogée pour ce travail, met en avant que ces cinq secteurs d’avant-garde font l’objet de plans de développement sectoriel notamment du fait de la synergie qui existe entre les atouts et le potentiel du Grand Manchester, ainsi que sa capacité d’innovation et de croissance, d’une part, et la demande probable sur le marché mondial, d’autre part. Ces choix s’inscrivent d’ailleurs aussi dans la construction narrative de long terme portée par les autorités locales, selon laquelle le rang mondial de l’agglomération serait assuré par son rôle de pionnier dans l’adoption de révolutions émergentes. La mise en œuvre de ces plans repose sur cinq principaux leviers de croissance : la gouvernance territoriale en renforçant la coopération entre les acteurs publics, les entreprises et les universités ; l’aménagement du territoire et la construction d’infrastructures ; le soutien à la recherche et à l’innovation ; l’accompagnement des entreprises par des dispositifs de soutien, de mise en réseau et de financement ; le développement d’une offre de formation adaptée aux besoins des entreprises. Comme le met en avant un fonctionnaire travaillant sur les enjeux de politiques économiques, d’emploi et de formation au conseil municipal d’Oldham (Nord-Est du Grand Manchester), la stratégie du Grand Manchester résulte notamment d’une adaptation de « la politique actuelle du gouvernement » qui incite les territoires à « définir plus de spécialités »6 économiques dans certains secteurs à forte valeur ajoutée pour se différencier. Cette politique s’appuie en outre sur la recherche d’effets d’agglomération. Ces secteurs sont localisés dans des « Growth locations », ou zones de croissance dans le Grand Manchester qui concentrent les investissements, disposent de terrains réservés et prêts à être aménagés. Les acteurs publics décident de leur localisation et fixent les objectifs, non sans prendre en compte les activités déjà existantes sur les territoires, ce qui se traduit par des clusters très denses et localisés. Atom Valley, Media City et les trois autres clusters font ainsi l’objet d’une planification territoriale et d’investissements directs importants (plus de 1 milliard de livres pour Atom Valley, soit 1,1 milliard d’euros), publics ou privés.
Une spécialisation qui ne relève pas du hasard
Ce focus sur les activités de haute technologie s’appuie sur des ressources locales. En effet, les besoins des industries locales ont justifié très tôt l’implantation de plusieurs universités et centres de recherches spécialisés dans les domaines de l’ingénierie et du développement technologique dans le Grand Manchester. C’est ainsi qu’en 1948, la première solution de stockage de données sur support numérique a été inventée par l’université de Manchester. Cette invention, conjuguée à la volonté du gouvernement de décentraliser certaines fonctions hors de Londres, favorise l’implantation du National Computing Center à Manchester dans les années 1960, un centre consacré au développement de logiciels et à la formation en informatique. Carvalho et Van Tuijl (2017) invoquent ces raisons, en plus des premières possibilités de numérisation des industries locales, pour expliquer le contexte particulièrement favorable au développement précoce d’une stratégie digitale par la municipalité de Manchester. Les premières initiatives en la matière remontent ainsi au début des années 1980 à l’échelle du district de Manchester et sont rapidement devenues clés dans la construction d’une vision pour la régénération urbaine de la ville. La stratégie digitale locale apparaît dès les années 1980 comme un prolongement des politiques de renouvellement urbain portées par les autorités locales.
Zurich, la reconversion naturelle vers les hautes technologies
Contrairement à Manchester qui a dû réagir à un choc économique et social, Zurich a construit son nouveau tissu productif en réponse aux transformations structurelles qui ont affecté l’économie mondiale. La reconversion du tissu productif s’est réalisée sous l’impulsion de l’ETH et en développant l’écosystème d’innovation.
Le leadership technologique renouvelé de l’ETH
Depuis sa création en 1855, l’Institut fédéral de technologie (Eidgenössische Technische Hochschule ou ETH), plus connu sous le nom d’école polytechnique fédérale de Zurich a joué un rôle structurant dans l’industrialisation et dans la montée en gamme technologique du canton, en assurant d’abord la formation d’ingénieurs, puis la recherche fondamentale et enfin le transfert vers l’industrie.
Selon Gugerli et al. (2010), « l’École polytechnique fédérale devait produire les connaissances nécessaires à la construction d’une future infrastructure nationale et former une élite locale, dotée d’une conscience nationale et de compétences technologiques ». Elle forme pour cela les étudiants dans les sciences de l’ingénieur, les sciences naturelles, l’architecture, les mathématiques. Fondée par une loi fédérale, elle s’inscrit comme une institution à part des universités classiques gérées par les Cantons. En 1908, l’obtention du droit de délivrer des doctorats la fait devenir une institution de recherche académique. Comme le soulignent Joye-Cagnard et Strasser (2009), l’ETH est d’ailleurs l’unique moyen pour le gouvernement central d’intervenir dans la recherche. Les coopérations avec l’industrie se multiplient après la Première Guerre mondiale via la création d’instituts cofinancés tels que le Laboratoire d’hydraulique et d’hydrologie (1930) et l’Institut de recherche industrielle (1937).
L’ALLOCATION DES COMPÉTENCES SUR LES ÉCOLES POLYTECHNIQUES FÉDÉRALES
Au niveau national, l’Assemblée – l’équivalent du Parlement français – vote les crédits alloués à l’ETH. Le Conseil fédéral fixe les objectifs stratégiques des écoles polytechniques fédérales (EPF) pour des périodes quadriennales et nomme les membres du Conseil des EPF (ETH-Rat). Ce dernier veille aux grands équilibres financiers et prend, dans la limite des crédits votés par le Parlement, certaines décisions de gestion. Les six institutions qui composent le domaine des EPF – l’ETH Zurich, l’EPFL, le PSI, le WSL, l’Empa et l’Eawag – disposent, quant à elles, d’une certaine autonomie en matière de gestion financière, organisationnelle et scientifique bien que la puissance publique fédérale conserve le contrôle stratégique global (financement, nominations, grandes orientations).
Les années 1970-1980, marquées par la mondialisation et la crise structurelle, sont l’occasion de remettre en cause le fonctionnement de l’ETH. En particulier, les autorités fédérales et les enseignants et chercheurs de l’ETH expriment alors la crainte que la Suisse soit en retard sur le plan scientifique, en particulier à l’égard des États-Unis7. Parallèlement, les liens entre les laboratoires de l’ETH et les centres de R&D des industriels commencent à se distendre sous l’effet conjugué des restructurations et de l’internationalisation de la main-d’œuvre. Enfin, le gel des embauches par le gouvernement fédéral à la suite du premier choc pétrolier oblige l’ETH à réfléchir à une nouvelle allocation des ressources. De nouvelles formes d’enseignement et de nouveaux contenus de cours sont introduits, et le principe d’une allocation plus flexible des ressources est adopté. L’entrée en vigueur d’une nouvelle loi sur les écoles polytechniques en 1993 confère progressivement une autonomie budgétaire à l’université dans son ensemble (voir encadré ci-dessus).
À la recherche des effets d’agglomération pour innover
Plus les activités ont une forte intensité en R&D et sont dépendantes du savoir universitaire, plus elles sont concentrées dans les centres urbains (Audretsch et Feldman, 1996). Or, le plan directeur régional de la Ville de Zurich de 2023 souligne que la force de celle-ci repose sur la concentration de fonctions de décision, des activités financières, d’institutions de savoir et d’innovation, une accessibilité excellente et une qualité de vie élevée. Cette dynamique de proximité est d’ailleurs inscrite au cœur des documents stratégiques cantonaux et régionaux comme un facteur structurant de la compétitivité territoriale. Le plan directeur régional de la Ville de Zurich identifie ainsi les zones centrales (Zürich-City, Zürich-Hard/Altstetten et Zürich-Nord) comme des concentrateurs économiques et culturels au sein desquels la mixité fonctionnelle entre services, formation, recherche et industrie est activement préservée. À ces pôles s’ajoutent les sites spécialisés dédiés au savoir et à l’innovation en périphérie du centre, tels que l’ETH Hönggerberg qui constitue le second site de l’ETH, l’Université d’Irchel ou le Hochschulgebiet.
La Stratégie de développement territorial à long terme du canton de Zurich (Langfristige Raumentwicklungsstrategie ou LaRES) prolonge cette logique à l’échelle cantonale en affirmant que « la haute concentration d’institutions de formation et de recherche à orientation internationale constitue, avec les conditions-cadres infrastructurelles, le fondement de l’innovation et du transfert de savoir ». Elle formule explicitement l’ambition de créer les conditions spatiales pour que les branches à haute intensité de connaissance (industrie de haute technologie, finance, économie créative, technologies de l’information) puissent se développer à proximité immédiate des hautes écoles et instituts de recherche.
L’accessibilité en transports publics et la qualité de l’environnement urbain immédiat des sites accueillant les institutions de formation et de recherche sont une priorité (« sécuriser des sites bien desservis pour les institutions de recherche et de formation […] l’accessibilité par les transports publics ainsi que l’offre culturelle et de services dans l’environnement immédiat sont des critères importants »). Cette proximité doit spécifiquement permettre l’implantation d’entreprises à haute intensité de savoir dans le voisinage immédiat des sites académiques (« dans les lieux urbains à forte centralité et à proximité d’institutions de recherche et de formation, le Canton crée les conditions-cadres spatiales pour l’implantation de nouvelles entreprises ou l’extension d’entreprises existantes »). Cette logique est formulée de manière encore plus explicite dans la section consacrée au transfert de savoir et de technologie, où le Canton articule un double objectif : sécuriser des surfaces pour les institutions académiques elles-mêmes, tout en réservant des surfaces adjacentes pour l’économie à forte intensité de connaissance, précisément dans le but d’intensifier les échanges entre les hautes écoles et la pratique (« le canton de Zurich s’efforce, d’une part, de garantir des surfaces suffisantes pour les institutions de formation et de recherche. D’autre part, il s’agit de permettre, à proximité spatiale, des surfaces et des conditions-cadres pour l’économie à forte intensité de savoir, afin d’intensifier l’échange fécond entre les hautes écoles et la pratique »).
À Zurich, le Canton prévoit d’investir 4 milliards de francs dans trois grands projets de construction, dont l’extension de l’université de Zurich, aux côtés du nouvel hôpital universitaire et du centre de police et de justice À Winterthur, le Canton investit dans de nouveaux bâtiments pour l’hôpital cantonal et pour la Haute école zurichoise de sciences appliquées (ZHAW). Ces chantiers s’inscrivent dans une planification plus large des investissements publics dans les constructions cantonales, qui prévoit environ 6 milliards de francs pour des nouvelles constructions et 9 milliards supplémentaires pour la rénovation et l’extension de bâtiments existants d’ici 2030. Le document de planification territoriale mentionne également, de façon plus programmatique, la planification de l’extension des sites universitaires existants de l’Irchel et du Hönggerberg (Université de Zurich et EPF Zurich),
Le projet de l’Innovation park de Zürich sur le site de l’aérodrome de Dübendorf constitue l’illustration la plus aboutie de l’articulation entre stratégie spatiale et politique d’innovation à l’échelle cantonale. Il correspond à la stratégie visant à « créer les conditions spatiales pour le transfert de savoir et de technologie » (« Räumliche Voraussetzungen für den Wissens- und Technologietransfer schaffen »), ce qui en fait un cas d’application de la logique de proximité fonctionnelle entre recherche et économie.
Le choix du site répond à une double logique spatiale : d’une part, la disponibilité d’une réserve foncière de grande taille et encore non bâtie, rare dans l’agglomération zurichoise ; d’autre part, la proximité immédiate d’institutions de recherche jugées de premier plan et une desserte en infrastructures de transport présentée comme excellente. Le projet est ainsi conçu non comme une implantation isolée, mais comme un « hub » intégré dans un tissu urbain préexistant, disposant déjà de logements et d’une offre de services diversifiée ce qui est un facteur facilitant l’ancrage territorial du parc et, partant, les interactions entre ses futurs usagers et l’environnement urbain du Glattal.
Sur le plan de sa portée stratégique, le Canton positionne ce projet à une échelle qui dépasse l’échelle du canton comme il est censé s’inscrire dans un réseau de sites équivalents ailleurs en Suisse, dans une logique de complémentarité plutôt que de concurrence interrégionale. Le projet se présente comme un « projet stratégique à durée limitée », distinct des tâches permanentes du Canton. Le pilotage est confié à la Direction de l’économie (Amt für Wirtschaft, AWA), en coordination avec l’Office de l’aménagement du territoire (ARE), l’Office des transports publics (AFV) et la Direction de la construction (BI). Cette répartition institutionnelle témoigne d’une gouvernance intersectorielle assumée par le Canton pour la mise en œuvre de ce type de projet, cohérente avec l’ambition de coordonner étroitement développement territorial et développement économique.
Comme le souligne un responsable de l’ETH interrogé pour ce travail, « la proximité des entreprises est un facteur important. Il y a de nombreux événements auxquels on peut se rendre, où l’on rencontre des gens, et les échanges entre les entreprises et les chercheurs sont très faciles car ils sont très proches ».8
Le renforcement de la stratégie en faveur des hautes technologies
La Suisse a adopté de manière précoce une trajectoire vers les activités à haute valeur ajoutée en raison de ses faibles dotations en ressources naturelles et d’une taille relativement petite de son marché intérieur (Oudot de Dainville et Albouy, 2026). Par définition, la santé de ces branches d’activité dépend d’un accès aux marchés internationaux aussi fluide que possible, que ce soit pour les importations, les exportations ou les investissements. On comprend dès lors à quel point les tendances protectionnistes sont une source de risques et de défis particuliers pour ces secteurs.
Le rapport portant sur les risques globaux de 2026 et réalisé par le World Economic Forum révèle que la Suisse fait face aujourd’hui à quatre problématiques : le déclin du cluster de la biotech, une cyber-insécurité croissante, les perturbations d’une chaîne d’approvisionnement d’importance systémique (notamment dans les secteurs des semi-conducteurs, des principes actifs pharmaceutiques et des matières premières critiques, sur lesquels l’économie suisse reste structurellement dépendante des fournisseurs étrangers) et une recomposition des rapports de force économiques internationaux (sanctions, droits de douane, contrôle des investissements, etc.) qui a particulièrement affecté son industrie, majoritairement exportatrice. C’est dans cette optique que le Canton a formalisé en mai 2026 une stratégie d’innovation pour la période 2026-2030, adossée à un crédit-cadre de 25,2 millions d’euros soumis au Kantonsrat (Conseil cantonal). La pression concurrentielle intercantonale rend cette démarche urgente : Berne, Vaud et Genève mobilisent jusqu’à 38,3 millions d’euros chacun pour leurs pôles d’innovation, financés en partie par les recettes supplémentaires de l’imposition minimale, recettes dont Zurich bénéficiera moins9. Bâle-Ville, Lucerne et Zoug préparent également des programmes substantiels. À l’international, la pression est tout aussi forte car l’UE mobilise des milliards d’euros dans le cadre du Chips Act10, les États-Unis via l’Inflation Reduction Act (IRA)11, et le Bade-Württemberg alloue 300 millions d’euros jusqu’en 2027 pour les technologies clés et le secteur spatial.
La nouvelle stratégie cantonale repose sur une philosophie spécifique, désormais formalisée sous l’appellation de Zürcher Weg (la voie zurichoise) et ancrée dans le Standortförderungs- und Unternehmensentlastungsgesetz (loi sur la promotion économique et la simplification administrative pour les entreprises), entrée en vigueur au 1er juillet 2026. Cette philosophie, portée par la conseillère d’État à la direction de l’Économie, privilégie une logique libérale : plutôt que de soutenir des mesures ponctuelles ou des aides à des entreprises individuelles, le Canton privilégie des conditions-cadres stables et fiables pour l’ensemble du tissu économique. Sur le plan juridique, la loi intègre et actualise l’ancienne législation sur l’allègement administratif des entreprises, tout en ancrant pour la première fois dans la loi les objectifs et principes de la promotion économique cantonale (un domaine jusque-là dépourvu de base légale propre), ce qui plaçait Zurich parmi les rares cantons suisses sans loi spécifique de promotion économique. Elle crée notamment un guichet électronique unique pour les échanges entre entreprises et administration, et impose à la Direction de l’économie un rapport bisannuel comparant l’attractivité zurichoise à celle d’autres cantons et pays. La stratégie d’innovation qui découle de cette loi repose sur quatre piliers : des perspectives de développement attrayantes grâce à un cadre concurrentiel, l’accès aux technologies clés, une coopération coordonnée au sein de l’écosystème d’innovation et un accès facilité au capital-risque. Dans une première phase, couvrant la période 2027-2030, le canton de Zurich concentre ses efforts sur cinq priorités thématiques : les semi-conducteurs pour réduire la dépendance de la Suisse aux chaînes de valeur internationales, l’aérospatiale pour apporter un marché aux industries de haute technologie, les technologies environnementales afin de concilier objectifs écologiques et création de valeur économique, la santé pour développer des solutions de santé numériques et le capital-risque pour financer les entreprises technologiques.
- 5 – Elle sera mise à jour avec la Greater Manchester Independent Prosperity Review en 2019.
- 6 – « specialisms. The government’s policy currently and where GM is going forward is trying to define more » Extrait d’entretien réalisé en avril 2026.
- 7 – Gugerli et al. (2010) citent Heinrich Ursprung, alors président de l’ETH, lors d’un colloque organisé par l’Académie suisse des sciences techniques en janvier 1984 : « Dès que la crise actuelle aura laissé place à la reprise, les industries de la construction mécanique, de l’électricité et de la métallurgie devront accroître massivement leurs ressources en ingénierie. »
- 8 – « I think that the proximity of the companies is an important factor, one of the important factors. And I think this helps a lot. There are also lots of events where you can go, where you meet people, and the interaction between companies and researchers is very easy because they’re very close. I don’t think this is the only factor, but I think it’s part of the whole thing. » Extrait d’entretien réalisé à Zurich, mars 2026.
- 9 – L’imposition minimale sur les multinationales de l’OCDE est entrée en vigueur en Suisse en 2024. Une partie des recettes est redistribuée aux cantons afin de financer leur politique de promotion économique. Zurich, dont l’économie est moins centrée sur les grands groupes multinationaux que celles de Genève, Vaud, Bâle ou Zoug, en tire proportionnellement moins de recettes supplémentaires. Sa marge de manœuvre budgétaire est donc plus limitée que celle de ces cantons dans la course aux pôles d’innovation.
- 10 – Le Chips Act européen, présenté en 2022 par la Commission européenne, est un plan d’inves- tissements dans le domaine des semi-conducteurs.
- 11 – Promulgué en 2022 par Joe Biden, l’Inflation Reduction Act visait à promouvoir l’utilisation des énergies propres aux États-Unis grâce à des incitations fiscales à leur production locale et à leur utilisation.
Deux formes de gouvernance urbaine
La manière dont Manchester et Zurich ont réagi au déclin des activités industrielles, soutenu l’émergence de nouveaux secteurs et organisent leurs politiques d’attractivité dépend largement des configurations institutionnelles nationales et locales ainsi que des rapports de pouvoir qui structurent l’action publique. L’analyse de ces dynamiques conduit à mobiliser la notion de gouvernance urbaine, qui renvoie « aux interactions entre l’État [central et/ou local] et la société et aux modes de coordination pour rendre possible l’action publique » (Le Galès, 1995).
Manchester, une gouvernance partenariale plus contrainte
Malgré la décentralisation, un rôle toujours important du gouvernement central
À compter des années 1980 et jusqu’au début des années 2010, l’échelon local a vu son poids politique s’affaiblir en Angleterre, à coups de réformes de l’organisation territoriale, de limitations de leurs compétences, ou de mesures d’austérité (Le Mestre, 2011). Dans ce contexte, la trajectoire économique d’une ville industrielle comme Manchester est restée largement dépendante des orientations et des financements nationaux. Ainsi, le renouvellement de l’image de l’agglomération dans les années 1990 a par exemple été soutenu par le City Challenge lancé par le gouvernement britannique en 1992. Devant permettre aux territoires d’obtenir une certaine marge de manœuvre dans les projets de régénération urbaine poursuivis localement, il impliquait la mise en compétition des projets de régénération entre les territoires du pays pour l’obtention de financements nationaux (Carpenter, 2014). Les municipalités de Manchester, Bolton et Wigan au sein du Grand Manchester en ont notamment bénéficié.
Un tournant s’opère d’abord sous le gouvernement de Tony Blair dans les années 2000. Puis, face aux inégalités territoriales croissantes et aux difficultés économiques persistantes du nord de l’Angleterre, les autorités centrales infléchissent leur approche à la fin de la décennie. Des facteurs politiques interviennent également dans ce changement, puisque les conservateurs doivent passer un accord avec les libéraux-démocrates pour gouverner. L’opportunité se présente alors de renégocier la place des territoires dans l’organisation administrative britannique. Cela débouche sur la création formelle d’un nouvel échelon de gouvernement local à l’échelle métropolitaine, les Combined Authorities, puis par le Localism Act de 2011 qui promet la redistribution de compétences aux autorités territoriales. Certains acteurs et élus avaient également plaidé pour davantage de dévolution en matière de politique industrielle, notamment pour mieux ancrer les enjeux de développement économique aux territoires ainsi que l’expose une chercheuse ayant travaillé à la réalisation de la Manchester Independent Prosperity Review interrogée dans le cadre de ce travail. Elle souligne que l’argument avancé par des villes comme Manchester à l’époque est qu’elles disposent d’informations bien plus précises sur les besoins locaux en matière de compétences ou d’infrastructures, et qu’elles sont également plus à même d’assurer la coordination localement. En effet, pour soutenir et développer un secteur économique, elle met en avant qu’il faut que le secteur privé, le secteur public et divers organismes – tels que les organismes de formation et ceux chargés de l’attraction des investissements étrangers – travaillent main dans la main ; or, ce type de coordination est plus facile à mettre en place dans une économie comme celle de Manchester ou de Birmingham, où les personnes et les décideurs issus de ces différents organismes se connaissent beaucoup mieux.
Les autorités locales du Grand Manchester s’emparent rapidement de cette opportunité, et le territoire fait office de pionnier dans la mise en œuvre de ces nouvelles politiques de décentralisation dite politique de dévolution à l’anglaise. Ayant bénéficié d’une première reconnaissance institutionnelle dans les années 1970, qui lui sera retirée par le gouvernement Thatcher12, le Grand Manchester obtient la création de la Greater Manchester Combined Authority en 2011. Cette nouvelle autorité administrative réunit chacune des dix autorités locales mentionnées précédemment (Manchester, Trafford, Salford, Stockport, Tameside, Oldham, Rochdale, Bury, Bolton et Wigan), représentées par leurs leaders respectifs et le maire du Grand Manchester.
Pour autant, ce mouvement ne constitue pas une révolution face au réflexe centralisateur britannique : chaque nouvelle compétence attribuée à la Greater Manchester Combined Authority (GMCA) doit ainsi être négociée avec le gouvernement avant d’obtenir sa dévolution. « Avant de se voir confier des pouvoirs, les villes sont testées sur deux variables : la gouvernance et leur capacité à s’organiser à une échelle métropolitaine. La dévolution opère ensuite à travers un jeu de compromis, et un travail de négociation entre les villes et le gouvernement au cas par cas. » (Rapport STU, 2012). Ces actes de dévolution se font d’abord sous la forme de City Deals, qui correspondent à des appels à projets avec des engagements réciproques des collectivités et du gouvernement central.
Le Grand Manchester a signé son premier City Deal avec le gouvernement central en 2012. S’en sont suivis six autres Devolution Deals au profit du Grand Manchester entre 2014 et 2017, lui attribuant la gestion de services publics locaux supplémentaires (gestion des services de police, des transports, de budgets pour le soutien aux entreprises locales, à la formation de la population, capacité de développer une stratégie industrielle locale en coopération directe avec le gouvernement par exemple) et des financements. Le Grand Manchester dispose aujourd’hui des compétences de planification stratégique à l’échelle de l’agglomération, et de la gestion des services locaux de police, de pompiers, du réseau de transport ou de la gestion des déchets par exemple. Dans cette nouvelle forme administrative, les dix autorités locales conservent leurs compétences, mais coordonnent leurs actions dans des domaines stratégiques pour l’agglomération (transports, développement économique, aménagement, logement, compétences et formation, innovation, transition numérique). Par ailleurs, le leadership ne repose pas uniquement sur une personnalité ou une institution dominante. Il s’appuie sur les dix conseils municipaux, les dirigeants politiques locaux, les acteurs économiques, les universités et les organismes publics. Avant même la création de la GMCA en 2011, les dix collectivités locales avaient développé des mécanismes de coopération. Cette coopération reposait sur des réseaux politiques entre les dirigeants municipaux, des institutions communes, des projets partagés et une identité métropolitaine collective. Cette coopération entre les municipalités n’est pas nouvelle : après l’abolition du Greater Manchester County Council en 1986 par le gouvernement Thatcher), elles avaient créé l’Association of Greater Manchester Authorities (AGMA) pour mettre en œuvre un programme de subventions collectives, notamment dans les domaines du transport public et de traitement des déchets, sans toutefois disposer d’importants moyens financiers13.
Outre ces négociations au cas par cas, la dépendance des autorités locales au gouvernement central reste forte. La centralisation budgétaire et fiscale anglaise est particulièrement importante, et l’absence d’une réelle manne fiscale locale pour financer les budgets des autorités municipales conduit le Grand Manchester et ses dix districts à rester très dépendants des choix nationaux pour mener à bien leurs projets. Les stratégies locales, qu’il s’agisse de la Greater Manchester Digital Blueprint de 2023 (voir chapitre 4) ou de la Greater Manchester Strategy publiée en 2025, affichent des objectifs dont la mise en œuvre est soumise directement au soutien, notamment financier, du gouvernement central.
Une gouvernance intégrant des acteurs privés
Les acteurs privés ont été impliqués très tôt dans la stratégie de régénération de l’agglomération. La création dans les années 1980 des premières Urban Development Corporations (UDC) dans le Grand Manchester à l’initiative du gouvernement britannique pour être les « fers de lance de la politique de régénération urbaine » (Lusso, 2010) du pays, prévoyait déjà une direction composée d’acteurs privés. Dotées de compétences d’urbanisme larges, notamment en matière de gestion foncière, dans leur zone d’intervention, les UDC sont financées par le gouvernement central et lui permettent en partie d’imposer sa vision du développement urbain en cas de désaccord avec les autorités locales (Quilley, 2000). Leurs prérogatives incluent notamment l’acquisition, la gestion et la cession de biens fonciers et immobiliers, la construction et l’aménagement des zones en question, et plus largement, la possibilité de mener toute opération qui pourrait être nécessaire à la réalisation de leurs objectifs.
The Growth Company, également basée à Manchester depuis plus de trente-cinq ans et dirigée par un conseil de représentants des secteurs publics et privés, poursuit des objectifs similaires, tout en insistant sur l’importance des investissements dans la formation et la réduction des inégalités sociales. En accord avec l’objectif de transformation de l’image de l’agglomération, l’agence Marketing Manchester est également lancée en 1996, avec l’objectif de travailler le récit que la région a d’elle-même, et de promouvoir ses atouts auprès acteurs extérieurs, nationaux et internationaux. Le début des années 1990 coïncide aussi avec l’émergence d’organisations locales chargées de mener à bien les objectifs de régénération urbaine et de porter la reconversion de l’image de l’agglomération. L’agence MIDAS (Manchester Investment and Development Agency Service) en est un exemple. Fondée en 1996 et continuant d’opérer de nos jours sous le nom d’Invest Manchester, elle couvre les districts métropolitains de Manchester, Salford, Trafford et Tameside et vise explicitement à attirer de nouveaux investissements. Ses prérogatives vont du conseil et de la promotion du territoire, à l’acquisition foncière, en passant par l’aménagement d’infrastructures (Lusso, 2010).
Un autre exemple de partenariat public-privé est donné par les Mayoral Development Corporation14 qui ont remplacé les Urban Development Corporations et dont les membres des conseils de direction sont nommés par le maire du Grand Manchester lui-même, sans qu’ils ne soient nécessairement élus ou fonctionnaires.
Enfin, les fonctionnaires du conseil municipal d’Oldham interrogés pour ce travail confirment le rôle clé des organisations intermédiaires dans la gouvernance urbaine du Grand Manchester, notamment dans le but d’y appuyer l’action publique. Initialement financé par les dons d’un philanthrope local, l’Oldham Enterprise Trust (OET) devenu par la suite The Oldham Enterprise Trust CIO (Charitable Incorporated Organisation) en est un exemple. L’organisation vise à permettre aux jeunes de la ville d’accéder à l’emploi via des formations, et à lancer leur entreprise grâce à des accompagnements financiers et au soutien d’autres acteurs du monde de l’entreprise. Le rôle joué par l’OET est ainsi loué par un fonctionnaire du Conseil municipal d’Oldham avec lequel nous avons échangé pour sa capacité à agir comme intermédiaire dans des domaines dans lesquels les acteurs publics manquent de compétences et de relais.
Cette culture des coalitions à la fois entre différents niveaux de gouvernement et entre acteurs publics et privés constitue pour Harding (2020) un des déterminants majeurs du succès affiché de la reconversion économique de Manchester15.
La gouvernance héritée du fédéralisme à Zurich
La création de conditions-cadres
Il n’existe pas par exemple de politique de cluster en Suisse. Le dernier rapport du Conseil fédéral intitulé « Les clusters dans la promotion économique » confirme ce choix. Il n’est pas favorable à une politique des clusters à part entière, mais cherche toutefois à « assurer des conditions-cadres économiques optimales, qui sont essentielles à l’éclosion et au développement de ces concentrations géographiques d’entreprises. ». En matière d’innovation, le modèle suisse repose principalement sur le financement de la recherche fondamentale et sur le renforcement des liens entre les universités et l’industrie, plutôt que sur des subventions directes aux entreprises pour leurs activités d’innovation (Gersbach et Wörter, 2005).
Les rares tentatives du gouvernement fédéral de mener une politique interventionniste en matière économique se sont soldées par des échecs. Selon un rapport du think tank Avenir Suisse (Schmid et al., 2024), le projet de réacteur nucléaire à Lucens dans les années 1960 et la tentative de numérisation autonome du réseau de télécommunications dans les années 1970 sont deux exemples des tentatives de la Confédération de regrouper des acteurs industriels nationaux dans de grands projets, afin de renforcer le savoir-faire national et la compétitivité industrielle. Dans les deux cas, ces regroupements ont été des échecs16 et les produits suisses n’ont pas été en mesure d’affronter la concurrence américaine. Le rapport insiste sur l’efficacité de la décentralisation en matière industrielle et économique, avec l’idée que des entreprises confrontées à la concurrence peuvent mieux identifier les technologies d’avenir que des structures de coordination imposées.
Le canton de Zurich constitue l’échelon central en matière de politique économique, industrielle et d’innovation. Il dispose de compétences larges en matière de formation professionnelle et universitaire, de soutien à l’innovation et de fiscalité des entreprises. Les services du Département du développement économique et commercial du canton de Zurich jouent un rôle de coordination entre les grandes entreprises technologiques, les PME exportatrices, notamment dans la mécanique et l’électrotechnique, et les institutions académiques telles que l’École Polytechnique fédérale de Zurich (ETH Zurich). D’après Mueller et al. (2022), l’action publique repose moins sur des subventions directes massives que sur la mise à disposition de données stratégiques, l’identification d’obstacles structurels, la diffusion de bonnes pratiques et la mise en réseau des acteurs. Le Canton agit ainsi comme facilitateur et catalyseur, plutôt que comme investisseur direct ou planificateur industriel.
« Dans l’ensemble, en tant que Canton, nous ne subventionnons pas ce type de structures [zones économiques] en dehors du TechnoPark. C’est la structure la plus stratégique que nous subventionnons et développons. Quant aux autres, nous les soutenons en créant des conditions-cadres favorables et en contribuant à la mise en place d’un écosystème performant, plutôt qu’en finançant directement des bâtiments. », précise un responsable de la division Développement économique du canton de Zurich17.
Néanmoins, ces services gardent un rôle important dans la gestion foncière et la planification spatiale de la région, en coordination avec les municipalités. Un ensemble de plans directeurs et de plans d’affectation élaborés par ces autorités visent ainsi respectivement à définir la stratégie de développement dans un périmètre donné et à définir les utilisations du sol autorisées.
La ville de Zurich intervient quant à elle principalement dans l’aménagement urbain, notamment par la reconversion des friches industrielles, dans le soutien aux écosystèmes d’innovation et dans la politique d’attractivité internationale. À titre d’exemple, la reconversion du quartier de Zurich West et le développement d’Europaallee illustrent une transformation d’anciens espaces industriels en pôles mixtes accueillant désormais des entreprises technologiques et des services avancés. À l’échelle municipale, les plans d’affectation, équivalents des Plans locaux d’urbanisme français, sont précis et permettent aux autorités de garder un contrôle relativement strict sur les opérations possibles dans une zone. On peut notamment y trouver des limites de densité de construction, ou les types de constructions susceptibles d’être autorisées, ou au contraire, interdites. La ville de Zurich endosse ainsi un rôle de planification spatiale des écosystèmes qui paraît particulièrement important dans un contexte de pression foncière croissante, caractérisée par une disponibilité limitée du foncier – en particulier pour les activités nécessitant des surfaces importantes – et par une forte augmentation des prix, comme l’ont souligné plusieurs des acteurs que nous avons interrogés. La municipalité de Zurich ne développe donc pas une stratégie industrielle proprement dite. Elle crée les conditions spatiales et institutionnelles favorables à l’implantation d’activités à haute valeur ajoutée.
Pour mener leurs actions, le canton et la ville de Zurich disposent de ressources fiscales propres. En effet, dans le fédéralisme suisse, les cantons disposent de leur propre loi fiscale ; ainsi la façon de taxer les revenus et notamment le taux peut varier d’un canton à un autre. La création de la niche fiscale du canton de Zoug (agglomération de Zurich), particulièrement avantageuse pour les sociétés de négoce de matières premières et les holdings, a permis dès les années 1940 d’attirer un nombre croissant de sièges sociaux et de quartiers généraux internationaux, faisant de Zoug l’un des cantons à la fiscalité des entreprises la plus compétitive de Suisse. Les communes ne peuvent percevoir des impôts que si les cantons les y autorisent18. Ce système autorise donc des politiques très accommodantes à l’égard de certaines entreprises ou industries. Des niches de toutes sortes (fiscales, législatives, industrielles), à l’initiative des cantons, constituent aujourd’hui autant de leviers d’attractivité pour les territoires. Par exemple, le canton de Zurich prévoit un dispositif de dégrèvement fiscal pour les entreprises nouvellement créées (Steuererleichterungen für neu eröffnete Unternehmen), consistant en une réduction, accordée pour une durée limitée, de l’impôt sur le bénéfice et de l’impôt sur le capital des sociétés.
Les liens entretenus entre les acteurs de la recherche et les acteurs privés
En tant que centre financier de dimension mondiale, Zurich dispose de sociétés de capital-risque pour le financement des phases de recherche appliquée ou de prototypage des jeunes entreprises et de banques, traditionnellement associées à des capitaux de long terme et donc au financement d’entreprises déjà en place. Comme le souligne Ernst Stocker, directeur financier et président du canton de Zurich, dans un communiqué du 7 mai 2026, « un pôle d’innovation attractif nécessite non seulement de la recherche et un esprit d’entreprise, mais aussi des conditions de financement fiables à toutes les étapes du développement d’une entreprise ».
Les projets de recherche appliquée poursuivis à l’ETH reposent aussi sur des fonds privés via des contrats spécifiques. Les cursus académiques offerts à l’ETH, eux, restent majoritairement financés par des fonds publics.
Par ailleurs, une quarantaine d’entreprises par an bénéficie des programmes de soutiens ETH Spin-off ou ETH Start-up créés en 2023 dans le but de promouvoir des entreprises utilisant directement les résultats des recherches menées au sein de l’université (ETH Zurich, 2026). Les entreprises (grandes entreprises et PME, suisses ou implantées en Suisse) peuvent solliciter la structure de l’université chargée de les mettre en relation avec les laboratoires de recherche compétents pour répondre à leurs besoins d’innovation et d’apporter des solutions concrètes à leurs problématiques.
Outre l’ETH, la Zürcher Hochschule für Angewandte Wissenschaften (ZHAW, Université des Sciences Appliquées de Zurich), appartenant au réseau des écoles polytechniques fédérales et étant un Fachhochschulen, joue un rôle complémentaire d’accompagnement des PME via la recherche appliquée et la formation continue. Par ailleurs, l’intelligence artificielle fait aujourd’hui l’objet de partenariats entre des laboratoires de recherche gérés conjointement entre l’ETH et l’École polytechnique fédérale de Lausanne (EPFL), et par le Swiss Data Science Center (SDSC) et l’industrie.
Plus globalement, l’écosystème d’innovation repose en grande partie sur les liens renforcés de l’ETH avec les décideurs publics et le secteur privé.
« Nous travaillons en étroite collaboration avec eux. L’un de nos principaux atouts réside dans le rayonnement de nos universités, en particulier l’ETH Zurich, reconnue comme l’une des principales universités techniques d’Europe. Nous élaborons les cadres réglementaires en collaboration avec elles, avec la Chambre de commerce et avec le secteur privé. Il s’agit d’un processus hautement coopératif » précise un responsable
de la division Développement économique du canton de Zurich19.
Le canton et la ville de Zurich mettent en œuvre des plateformes et des mises en réseau d’acteurs pour faciliter la collaboration sur le territoire. C’est le cas de la plateforme Innovation Zurich, créée en 2022 et gouvernée par le Canton, la région du Grand Zurich et le Parc d’innovation de Zurich. Cette plateforme met en relation les acteurs privés, de la recherche et du public, de l’administration et de la politique, et promeut l’innovation à Zurich. Environ 600 organisations et entreprises en sont membres. La plateforme révèle une double stratégie de marketing territorial en mettant en avant les entreprises innovantes et les pôles d’innovation dans le territoire du Grand Zurich, mais renforce aussi la communication et la mise en réseau au sein des différents écosystèmes et entre les filières.
Enfin, l’agence de la région du Grand Zurich (Greater Zurich Area) est l’organisme de promotion du développement territorial de neuf cantons. Elle accompagne les « entreprises dans l’élaboration d’un plan pour s’étendre en Suisse notamment en les mettant en lien avec l’écosystème économique de la région du Grand Zurich, avec les entreprises, les universités, les instituts de recherche, incubateurs, prestataires de services et organismes gouvernementaux pertinents » selon son site. L’organisme répertorie également le foncier industriel et commercial disponible dans la région du Grand Zurich. Il ne dispose toutefois pas de réserves foncières propres : il centralise les opportunités foncières et met les entreprises en relation avec les propriétaires fonciers, les agences de développement économique et les collectivités locales compétentes.
- 12 – Le gouvernement de Margaret Thatcher puis, celui de John Major ont cherché à renforcer le contrôle central sur les collectivités locales et à réduire leur rôle afin d’éviter que les politiques économiques nationales soient affaiblies par les dépenses et les impôts locaux et de garantir des standards nationaux de services publics. Ils considéraient en effet que certaines collec- tivités locales étaient inefficaces, voire corrompues. Ce renforcement de la centralisation est également présenté comme un geste politique visant, pour les grandes agglomérations du pays et entre autres objectifs, à limiter la marge de manœuvre de gouvernements locaux acquis au parti travailliste et hostiles à la politique de libéralisation économique du gouvernement central (Harding et Peake-Jones, 2023).
- 13 – La section 48 du Local Government Act de 1985 autorisait les dix conseils de district à prélever collectivement une taxe afin de financer des organisations bénévoles opérant à l’échelle du Grand Manchester. Leur action dépassant la frontière de la municipalité, elles ne pouvaient prétendre à un financement local.
- 14 – Une Mayoral Development Corporation (MDC) est un organisme public créé par un maire disposant de pouvoirs exécutifs et doté de compétences en matière d’aménagement, d’acqui- sition foncière et parfois de planification urbaine. Elle se rapproche de l’établissement public d’aménagement (EPA) français.
- 15 – Les quatre autres facteurs déterminants sont son orientation essentiellement économique, le principe consistant à avancer au rythme des plus rapides plutôt que des plus lents, la mise en œuvre de politiques publiques fondées sur des éléments de preuve, expérimentés (evidence-based policy) et la continuité du leadership politique et exécutif.
- 16 – Selon Mermillod (2019), les acteurs ont fait le choix d’un réacteur à eau lourde qui n’était pas la technologie la plus optimale. La décision ne reposa donc pas sur la supériorité technique d’une solution, mais sur un compromis entre partenaires industriels aux intérêts divergents. Ce mode de décision porta le coût du projet à 112,3 millions de francs au lieu des 64,5 millions prévus initialement. Peu après la mise en service du réacteur, un accident majeur, provoqué par la surchauffe et l’éclatement d’un tube de pression, entraînant une fuite d’uranium, mit un terme au projet. Le réacteur fut arrêté définitivement peu après. Concernant la numérisation du réseau de télécommunications, l’échec tient à un choix d’architecture jugé évident par les ingénieurs des PTT, mais techniquement inférieur aux systèmes décentralisés développés à l’étranger, ainsi qu’à des blocages de gouvernance entre partenaires et à une pénurie de spécialistes informatiques.
- 17 – « Overall as a canton we don’t subsidise these kinds of structures [economic zones] besides the Innovation Park. That’s the most strategic structure that we’re subsidising and developing. The others we support through framework conditions and by helping build a functioning ecosystem rather than directly funding buildings. » Extrait d’entretien réalisé à Zurich, mars 2026.
- 18 – Au niveau national, il existe également un impôt fédéral prévu par la Constitution.
- 19 – « We’re in close collaboration with them and we develop these framework packages together. One big advantage we have is the power of our universities, especially ETH Zurich, well known as a leading European tech university. We have an extremely close collaboration with them and we develop framework conditions together with them, with the Chamber of Commerce and with the private sector. It’s a highly cooperative process. » Extrait d’entretien réalisé à Zurich , mars 2026.
Focus – Une Stratégie partenariale historique : l’exemple du Old Trafford Regeneration Project
Trafford fait partie des dix municipalités composant l’Autorité Combinée du Grand Manchester (GMCA), aux côtés de Manchester, Salford, Stockport, Bolton, Bury, Oldham, Rochdale, Tameside et Wigan. Dans ce cadre métropolitain, Trafford est aujourd’hui au cœur d’un projet majeur de transformation urbaine : la régénération du secteur de Wharfside (nommée Old Trafford Regeneration Project), territoire situé autour du stade de Manchester United.
Quartier à l’héritage industriel et proche du centre de l’agglomération, Trafford constitue aujourd’hui l’un des territoires stratégiques de la recomposition urbaine du Grand Manchester. Situé au sud-ouest de la municipalité de Manchester, et bordé par Salford le long du Manchester Ship Canal, Trafford est historiquement associé à Trafford Park, l’un des plus anciens parcs industriels d’Europe. Ce vaste complexe manufacturier et logistique a structuré le développement économique local dès la fin du xix e siècle, accueillant de grandes firmes industrielles, telles que Metropolitan-Vickers (équipements électriques) ou Ford Motor Company (automobiles). Son déclin est notamment lié aux évolutions du transport de marchandises dans un contexte de concurrence mondialisée : l’inadaptation du canal de Manchester au transport par conteneurs et le recul du fret ferroviaire ont notamment réduit les avantages logistiques du site (Kidd, 2005b).
Trafford compte environ 235 000 habitants et connaît des mutations profondes : vieillissement démographique, hausse significative des prix immobiliers, attractivité croissante auprès de jeunes ménages qualifiés et arrivée récente de populations internationales. Ces dynamiques s’inscrivent dans un contexte métropolitain marqué par la forte croissance de Manchester depuis la fin des années 1990, avec un étalement progressif de la pression résidentielle depuis le centre-ville vers ses franges industrielles. La stratégie territoriale engagée traduit une volonté claire de diversification économique. La volonté de combiner industrie active, densification résidentielle et économie événementielle risque toutefois de générer des tensions structurelles majeures.
Le projet Old Trafford Regeneration s’inscrit aussi dans une stratégie territoriale plus large, celle de la Western Gateway, visant à coordonner les dynamiques de développement entre Trafford et Salford, notamment en articulation avec le pôle numérique et médiatique de MediaCity. La Western Gateway constitue l’une des six zones prioritaires d’investissement (voir chapitre 2) et vise à renforcer la compétitivité métropolitaine de Manchester face à Londres20.
Selon un élu rencontré sur place, le projet de régénération de Old Trafford ne correspond ainsi pas au modèle classique de Waterfront regeneration observé aux London Docklands ou à Baltimore. Contrairement à ces exemples fondés sur la reconversion de friches portuaires désindustrialisées, le site de Trafford demeure fortement occupé par des activités productives : minoterie centenaire fonctionnant 24h/24, logistique moderne, fret ferroviaire actif, entreprises technologiques sensibles. La stratégie engagée repose donc sur une hybridation fonctionnelle par la création du nouveau stade de Manchester United, le maintien et la modernisation de l’industrie manufacturière, le développement d’un district résidentiel dense (15 000 logements envisagés), la création d’un pôle d’événementiel (restaurants) autour du nouveau stade et l’articulation avec l’économie culturelle voisine (MediaCityUK). Cette transformation s’inscrit dans un horizon de quinze à vingt ans. Un plan détaillant les ambitions des autorités pour le quartier a d’ailleurs été publié en 2023 (Trafford Wharfside Masterplan) et la municipalité a réorganisé ses services internes afin de gérer l’ampleur du projet. La planification s’appuie également sur une étude économique conduite par l’Université d’Oxford, destinée à objectiver les retombées économiques attendues et à renforcer la crédibilité du projet auprès de l’État central.
Dans la directe lignée du modèle de gouvernance urbaine décrit jusqu’ici, la réalisation du Old Trafford Regeneration Project n’est pas directement portée par les autorités locales, mais par une organisation dédiée, la Old Trafford Regeneration Mayoral Development Corporation (MDC). Dépendante de la GMCA, elle est dotée de pouvoirs spécifiques de planification urbaine, d’assemblage foncier, d’expropriation et de négociation avec le gouvernement central. Elle dispose également de la possibilité d’établir des entreprises jointes avec des acteurs privés pour la réalisation de projets dans la zone qu’elle régit, et peut décider d’exonération de taux des business rates, impôt foncier britannique sur l’occupation de propriétés non domestiques (Mitchell, 2024). Le projet prévoit également des aides du gouvernement central à hauteur de 200 millions de livres.
Toutefois, une part importante du projet demeure conditionnée aux décisions stratégiques relatives au stade, et donc à son propriétaire, le Manchester United FC. L’emplacement définitif, le calendrier et l’ampleur des investissements influencent en effet l’ensemble du schéma urbain. Or, les porteurs du projet sportif sont également d’importants propriétaires fonciers dans le périmètre concerné, ce qui renforce leur capacité d’influence sur la morphologie future du quartier. L’entretien mené avec l’élu du conseil municipal met ainsi en lumière la prééminence d’une gouvernance négociée avec des acteurs privés puissants. Les grands propriétaires fonciers jouent un rôle structurant dans les dynamiques de transformation urbaine. Le cas du stade est particulièrement révélateur. Manchester United est un acteur économique autonome, propriétaire d’importantes réserves foncières dans la zone de Wharfside, dont les décisions stratégiques conditionnent l’équilibre global du projet. La collectivité ne pilote donc pas seule la transformation, elle compose avec des intérêts privés parfois divergents. D’après le site de la MDC, le nouveau stade prévu pour la zone devrait être entièrement financé sur fonds privés. La création d’une MDC constitue à cet égard un instrument institutionnel visant à renforcer la capacité publique d’intervention.
Le projet est prometteur pour la zone de Trafford Wharfside : pour une surface totale d’environ cent cinquante hectares, il promet la création de 48 000 emplois locaux, de 15 000 nouveaux logements et des retombées annuelles de l’ordre de sept milliards de livres pour l’économie britannique selon le site du Trafford Council.
Toutefois, ce projet cristallise des tensions déjà existantes dans la ville. L’élu avec lequel nous avons échangé a notamment mentionné les réticences d’une partie de la population résidente de la zone face au projet de régénération de Old Trafford qui risque d’aggraver la crise du logement que traverse déjà la région.
OBJECTIF SMART CITY
Les stratégies de reconversion productive s’inscrivent dans un processus plus large de recomposition des villes. À l’ère digitale, la smart city a émergé comme nouveau modèle de développement urbain. Toutefois, le processus de recomposition des villes peut entraîner une polarisation des moyens et des ressources et une augmentation des inégalités socio-spatiales.
Les nouvelles stratégies digitales des villes
La smart city comme nouveau modèle de développement urbain fait reposer le processus d’innovation sur les habitants qui, en utilisant les technologies, deviennent aussi des acteurs de l’innovation. Selon la Commission nationale de l’informatique et des libertés (CNIL), la « ville intelligente est un nouveau concept de développement urbain. Il s’agit d’améliorer la qualité de vie des citadins en rendant la ville plus adaptative et efficace, à l’aide de nouvelles technologies qui s’appuient sur un écosystème d’objets et de services », concept qui concerne « les infrastructures publiques (bâtiments, mobiliers urbains, domotique, etc.), [les] réseaux (eau, électricité, gaz, télécoms) ; [les] transports (transports publics, routes et voitures intelligentes, covoiturage, mobilités dites douces – à vélo, à pied, etc.) ; les e-services et e-administrations ».
Une digitalisation intégrée à la régénération urbaine à Manchester
La stratégie digitale poursuivie par le conseil municipal de Manchester s’intègre dans la réflexion plus large menée par la ville sur la transformation de son image après la désindustrialisation. Le numérique n’est alors pas pensé comme un simple secteur économique autonome mais comme un outil transversal au service de la reconversion métropolitaine, de l’attractivité territoriale et de la création d’emplois (Carvalho et Van Tuijl, 2017). Outre la régénération économique et le renforcement du rayonnement du territoire, les premières initiatives de digitalisation, mises en œuvre au début des années 1990, visaient également à favoriser l’inclusion numérique et la formation des populations locales. Elles se sont notamment traduites par le doublement de la couverture du réseau de la ville et par la distribution de plusieurs centaines de PC packages à la population (Deakin et al., 2014).
Au niveau national, c’est en 2005 que le gouvernement central publie une stratégie digitale accompagnée d’un Digital Challenge visant à mettre les autorités locales du pays en compétition pour le financement de la digitalisation de leurs services publics. La ville de Manchester s’en servira pour formaliser son propre document stratégique, approuvé en 2008 (voir encadré ci-après), avec pour objectif qu’il infuse dans l’ensemble des politiques publiques de la ville, et qu’elle devienne « l’une des principales villes digitales du monde à horizon 2020 ». Le positionnement rapide de la ville sur l’émergence de ces nouvelles solutions digitales lui a bénéficié pour l’implantation de nouvelles entreprises, après une vague de départ dans le contexte de déclin industriel mentionné précédemment (Telecity, BBC, Siemens, par exemple) (Carvalho et Van Tuijl, 2017). La stratégie digitale de la ville contribue donc aussi à la reconversion de l’image locale, que ce soit par les opportunités économiques qu’elle apporte, ou par les bénéfices de sa mise en récit pour la stratégie marketing de la ville.
Cette stratégie formule davantage une orientation que des objectifs précis. Selon Deakin et al. (2014), cette orientation s’explique par une adaptation des autorités locales face aux limites des projets initiés jusque-là. Si l’inclinaison entrepreneuriale de la stratégie reste marquée, elle exprime la volonté de mieux servir les communautés locales plutôt que de développer des infrastructures servant en premier lieu les marchés. Elle articule ainsi objectifs d’attractivité et de prospérité et accompagnement des populations locales dans le but de faire de Manchester une économie digitale de premier plan. Selon Carvalho et Van Tuijl (2017), c’est à compter de la formalisation de cette première stratégie digitale, puis avec le recrutement d’un directeur adjoint spécifiquement chargé des enjeux de digitalisation et de communication par le Conseil municipal, que la digitalisation devient une « méta-stratégie » pour Manchester et doit être présente dans toutes les initiatives portées par la ville. L’objectif affiché est de faire de la ville un leader parmi les smart cities mondiales. Les enjeux sociaux abordés par le document (accès à l’emploi, formation, développement d’infrastructures) visent alors à assurer une meilleure redistribution des retombées associées à cette position et à faire en sorte que la population et les entreprises locales puissent contribuer à améliorer la position de la ville dans la compétition mondiale en retour.
Cette logique s’est également renforcée sous la GMCA qui publie régulièrement des documents stratégiques définissant les objectifs à atteindre et les leviers à mobiliser. Le plus récent, la Greater Manchester Digital Blueprint (2023), fixe cinq priorités à horizon 2026 : renforcer l’autonomie des citoyens et des communautés, construire des services publics responsables fondés sur les données, soutenir une économie numérique résiliente et prospère, construire des territoires connectés, inclusifs et durables et renforcer le rôle de centre digital.
Parallèlement, le district de Manchester s’appuie sur sa propre agence, aujourd’hui nommée Doing Digital Together, pour assurer la mise en œuvre de la stratégie digitale développée à son échelle depuis plusieurs décennies. D’autres organisations telles que MakeUK (Fédération représentant les industriels manufacturiers britanniques), The Growth Company ou encore UK-CPI (Centre for Process Innovation, organisation régionale accompagnant les entreprises dans le développement de nouveaux produits et processus), accompagnent aussi les entreprises industrielles dans leur transition numérique à travers des dispositifs de financement, de conseil, de formation ou d’accompagnement technologique.
Les dix objectifs de la stratégie digitale
Accès et Connectivité
1. Développer une couverture haut débit pour l’ensemble de la population (accès au Wi-Fi dans chaque lieu public et connexion sans-fil haut débit dans l’ensemble de Manchester).
2. Toutes les entreprises locales doivent avoir accès à des services haut débit et doivent pouvoir être conseillées pour l’exploiter au mieux / avoir accès à des aides financières pour accéder à des services toujours meilleurs et plus rapides.
3. Les secteurs publics et privés doivent être mieux connectés. Des partenariats mieux coordonnés doivent être mis en place pour permettre la montée en gamme de la ville et développer son image de ville digitale à succès, dans le but d’attirer de nouvelles entreprises.
Engagement
4. Des cadres et employés, en passant par les élèves de primaires, les écoles et universités, ou l’éducation pour adultes, Manchester doit viser l’excellence à tous les âges afin d’offrir la meilleure éducation numérique et la meilleure formation continue possibles, pour aider les personnes à acquérir les compétences nécessaires aux métiers de demain. Cela inclut l’utilisation des technologies digitales, mais aussi et surtout la conception, la recherche et le développement.
5. Manchester doit s’assurer que le Conseil municipal et le Marketing Board de la ville soient ouverts, transparents et tournés vers le digital. La ville doit améliorer sa présence sur les réseaux sociaux et renforcer son engagement, développer son site web et sa stratégie de marketing en ligne, enrichir le contenu, optimiser la publicité numérique hors ligne, exploiter pleinement les opportunités offertes par le numérique (par exemple via des magazines en ligne ou les bulletins d’information électroniques). Elle doit tirer parti de la croissance de l’utilisation des téléphones portables en développant le contenu mobile de la ville, sa publicité mobile et des applications. Le développement d’une super-application pour Manchester (Mapp) est un exemple de ces opportunités. Elle doit également collaborer avec le secteur privé afin de favoriser des progrès rapides et le crowdsourcing, exploiter pleinement la cartographie SIG, etc.
6. Le développement de la digitalisation constitue un levier essentiel pour transformer et améliorer l’efficacité des relations avec les usagers, tout en favorisant une plus large adoption des services en libre-service. En poursuivant ses efforts pour proposer des plateformes numériques performantes, transparentes
et accessibles, en renforçant les outils et la connectivité, ainsi qu’en développant les compétences numériques des citoyens et des entreprises, Manchester crée les conditions permettant à chacun de gagner en autonomie et de réaliser pleinement son potentiel.
Économie
7. Les secteurs du digital et des industries créatives faisant partie des trois principales sources d’emplois de la ville, leur croissance doit être encouragée par le développement de compétences dès le jeune âge, les investissements, notamment pour maximiser l’accès à des opportunités globales aux talents locaux.
Lieux
8. Le paysage numérique de la ville doit soutenir la vision d’un « Manchester Digital », en intégrant des dispositifs variés tels que l’affichage en temps réel des informations relatives aux transports en commun et au tourisme, la mise à disposition de cartes interactives sur Microsoft Surface ou encore des expériences de visite immersives. La dimension numérique de l’aménagement urbain doit ainsi être pensée de manière complémentaire aux infrastructures physiques et être conçue en fonction des besoins et des usages des citoyens dans un environnement de plus en plus digitalisé.
Leadership
9. La ville doit exploiter les nouvelles opportunités d’investissement, publiques ou privées, pouvant aider à accélérer l’atteinte des ambitions de la ville.
10. Le digital doit être placé au cœur des stratégies portées par Manchester pour en faire une véritable ville digitale dans tout ce qu’elle entreprend, des transports à la santé, l’éducation ou les services publics. Le développement des projets doit reposer sur une approche coordonnée et fondée sur les besoins identifiés. Une meilleure coordination entre les acteurs permet d’éviter que plusieurs initiatives poursuivent les mêmes objectifs au moyen de méthodes différentes. Par ailleurs, il est essentiel d’adopter une approche « digital first », en intégrant systématiquement les solutions numériques dès la conception des politiques et des projets.
Source : Carvalho et Van Tuijl (2017), traduction par les auteurs.
Les plans de digitalisation publiés par les différentes autorités locales composant le Grand Manchester témoignent aussi de divergences. Quand la stratégie digitale spécifique au district de Manchester insiste sur l’importance du développement de solutions numériques pour faire de la ville une smart city de rang mondial, le plan publié par le district de Rochdale, situé au Nord-Est du Grand Manchester, pour la période 2022-2025 témoigne plutôt de la volonté des pouvoirs publics de faire de la digitalisation un outil avant tout au service des populations et des entreprises locales. Le document commence ainsi par rappeler que la santé économique du territoire dépend d’abord de la capacité des acteurs locaux à saisir les opportunités offertes par la digitalisation, qui doit donc être accessible à tous. Un tiers des entreprises du district ne disposent, par exemple, pas de site internet, et 17,4 % des adultes du territoire ne se rendent pas sur internet. Plutôt qu’une approche de marketing territorial, la priorité définie par les autorités vise ainsi à répondre aux besoins locaux par le développement de services généralisés, l’aménagement d’infrastructures adaptées aux enjeux de santé locaux, ainsi que par des offres de formation et d’accompagnement pour faciliter l’accès à l’emploi par exemple.
Plus globalement, les inégalités numériques tendent à se superposer aux inégalités socio-économiques préexistantes lorsque des politiques spécifiques ne sont pas mises en œuvre pour les réduire (Festic et al., 2021). Près de 450 000 habitants du Grand Manchester, soit plus de 15 % de la population de l’agglomération, étaient recensés en 2020 comme n’utilisant pas Internet, contre 6 à 7 % à l’échelle nationale. Plus largement, environ 1,2 million de résidents étaient considérés comme exclus, totalement ou partiellement, des opportunités promises par le numérique. Les difficultés se concentrent parmi les populations âgées, les ménages modestes et les personnes éloignées de l’emploi. Plus de la moitié des personnes exclues, totalement ou partiellement, avaient entre 60 et 70 ans, tandis qu’une part importante des bénéficiaires d’aides sociales (40 %) présentait un faible niveau d’usage des outils numériques. Cette exclusion du numérique produit un risque majeur de fragmentation du marché du travail. Dans des territoires particulièrement marqués par une chute de l’industrie manufacturière importante, comme le Grand Manchester, une partie de la population demeure éloignée des secteurs aujourd’hui considérés comme stratégiques. Les écarts de qualification, déjà importants, tendent à se renforcer entre les travailleurs capables d’intégrer les filières numériques et les populations occupant des emplois peu qualifiés ou exposés à l’automatisation.
Une adoption différenciée selon les secteurs et la taille des entreprises
Si la digitalisation est importante dans les secteurs de pointe de Manchester et de Zurich, tels que la MedTech, la fabrication avancée, les technologies de l’information et de la communication (TIC) ou encore les activités numériques, il existe une fracture significative dans l’adoption du numérique entre les grandes entreprises industrielles et les PME, y compris au sein d’un même secteur, et plus encore dans les secteurs à faible intensité technologique. Cette divergence selon la taille des entreprises a notamment été soulignée à Manchester par un fonctionnaire du conseil municipal d’Oldham, et à Zurich par un responsable de l’ETH, selon lequel « les grandes entreprises sont très actives, voire proactives. Elles reconnaissent l’importance de cette évolution. Quant aux PME, je pense qu’il leur est beaucoup plus difficile de trouver leur voie. » Une enquête réalisée dans le Grand Manchester sur l’adoption des technologies digitales par les entreprises de la région en 2022 (Massini et al., 2022) confirme ces écarts d’adoption : 78 % des répondants utilisent au moins une technologie numérique avancée, principalement le cloud (70 %), tandis que l’usage de l’intelligence artificielle et du big data reste plus limité. Les entreprises adoptent principalement ces technologies afin d’améliorer leurs processus d’innovation, la qualité et la fiabilité de leur production en augmentant leurs volumes de production et/ou le nombre de clients. Toutefois, les PME identifient plusieurs obstacles majeurs à la digitalisation, notamment le coût élevé des technologies, le manque de capital humain et les difficultés de formation. L’organisation préalable des entreprises, l’accompagnement, les stratégies, les interactions avec d’autres acteurs constituent d’autres obstacles pour le responsable de l’ETH Zurich interrogé. L’obstacle financier est particulièrement important et représente, moins un problème de capacité financière que de capacité à trouver et à accéder à des financements, comme le souligne un représentant du Oldham Enterprise Trust* interrogé pour ce travail. Ces difficultés sont d’autant plus marquées que la part des PME dans le tissu économique du Grand Manchester est particulièrement importante.
De la même manière, une enquête menée par E. Ode sur l’adoption de l’intelligence artificielle dans les PME du Grand Manchester souligne l’importance des compétences organisationnelles : 77 % des entreprises interrogées déclarent manquer de connaissances sur ces technologies et 70 % évoquent un manque de temps ou de ressources financières. Malgré des gains importants en matière de productivité, de réduction des coûts et d’avantages compétitifs, les PME expriment ainsi un fort besoin d’accompagnement, de formation et d’intermédiation entre innovation, recherche et entreprises afin de réussir leur transition numérique.
(*) : “So it’s about finding access to funding”, extrait d’entretien avec un représentant du Oldham Enterprise Trust, avril 2026.
Les acteurs locaux rencontrés soulignent ainsi que l’enjeu n’est pas uniquement de développer de nouvelles formations, mais aussi de rendre ces secteurs plus accessibles socialement et culturellement. Le fonctionnaire du Conseil municipal d’Oldham interrogé pour ce travail insiste notamment sur la nécessité de rendre les trajectoires professionnelles plus lisibles pour les jeunes générations et pour les populations peu connectées aux nouveaux écosystèmes productifs : « C’est pourquoi le travail que [l’Oldham Enterprise Trust] accomplit, celui que nous essayons de mener, vise à susciter de l’engagement. Ce que j’aimerais commencer à voir chez mes collègues de la GMCA, c’est que, maintenant que nous avons une vision claire des secteurs concernés et des opportunités qui s’offrent à nous, les jeunes puissent s’orienter un peu plus facilement vers ces secteurs. »21 Cette remarque met en évidence une dimension souvent sous-estimée des politiques de reconversion : l’accès à l’information. Dans des économies de plus en plus spécialisées, les inégalités ne reposent pas uniquement sur le niveau de diplôme mais également sur la capacité à identifier les opportunités professionnelles, à comprendre les filières de formation et à accéder aux réseaux permettant l’entrée dans ces secteurs. Les politiques publiques locales cherchent dès lors à renforcer les dispositifs d’orientation, les partenariats entre écoles, universités et entreprises ainsi que les programmes de formation continue. L’objectif est double : répondre aux besoins des entreprises tout en évitant que la transition numérique ne produise une exclusion durable d’une partie des populations locales.
La stratégie digitale de Zurich, réponse à la croissance démographique
Si à Manchester, la digitalisation s’inscrit dans la politique de régénération urbaine impulsée par les institutions publiques locales, la stratégie de Zurich en faveur de la smart city participe plutôt à son attractivité dans un contexte de reprise de la croissance de la population (voir chapitre 1), source de tensions accrues sur le logement, les mobilités, etc.
Lancée en 2018, la stratégie Smart City Zurich s’inscrit dans le cadre plus large de la stratégie de Zurich à l’horizon 2035 (Strategien Zürich 2035). Le réseau de transports (trams, bus, trains, vélos et trottinettes en libre-service) vise à être intégré dans une plateforme numérique unique, l’application ZVV, offrant billetterie, planification d’itinéraires et informations en temps réel. La ville favorise également les déplacements doux grâce à des infrastructures adaptées. En matière énergétique, la ville vise un objectif de neutralité carbone (net zero) d’ici 2040 en favorisant la réutilisation de la chaleur produite par les activités industrielles au profit du chauffage urbain. Elle prévoit également le déploiement massif de compteurs intelligents (240 000 prévus d’ici 2027) et l’installation de réseaux électriques intelligents.
Outre ces deux points forts, les services administratifs de la Ville sont numérisés. Le programme Open Zurich met gratuitement à disposition un large éventail de jeux de données publiques (open data) produits par les services municipaux. Ces données concernent notamment les transports, la mobilité, l’énergie, l’environnement, la démographie, l’urbanisme ou encore les finances publiques. En permettant aux entreprises, aux chercheurs, aux développeurs et aux citoyens d’accéder librement à ces informations, la Ville favorise le développement d’applications, de services numériques et de projets innovants qui contribuent à améliorer la gestion urbaine et la qualité de vie des habitants. Enfin, Zurich dispose de plateformes de participation citoyenne permettant aux habitants de s’exprimer sur les projets urbains.
Selon le Smart city Index développé par l’IMD Business School (basée à Lausanne) à partir de données d’enquêtes auprès de la population résidente, Zurich est classée en première position en 2026. Les résidents reconnaissent notamment l’accès facilité par les technologies aux décisions de la ville et participent eux-mêmes activement aux processus de décision – le premier budget participatif ou Stadtidee a été mis en place en 2021. Dans ce classement, ce n’est pas tant les prouesses technologiques qui sont saluées mais l’usage des technologies pour améliorer le quotidien des citoyens. Manchester est classée quant à elle 46e.
Toujours selon le classement IMD 2026, les habitants de Zurich placent très largement le logement abordable (82,4 %) en tête de leurs préoccupations, suivi par les embouteillages (60 %), le chômage (47,2 %), la sécurité (35,2 %) et la pollution de l’air (27,2 %). L’accès à un logement abordable est également la première préoccupation des résidents de Manchester (66,9 %), suivi de près par les embouteillages (55,6 %), les services de santé (54 %), la sécurité (48,4 %) et le chômage (37,1 %). Ces domaines d’action identifiés comme prioritaires par la population renvoient finalement aux effets combinés engendrés par la reconversion économique et la métropolisation.
Les limites sociales et territoriales des stratégies métropolitaines
Dans les deux agglomérations, les choix stratégiques de reconversion industrielle et les dynamiques de métropolisation ont entraîné une centralisation des fonctions et les inégalités afférentes.
L’organisation spatiale des clusters de Manchester se différencie de celle de Zurich. On l’a vu dans le chapitre 2, les cinq secteurs de pointe identifiés comme tels et portés par la municipalité font l’objet d’une stratégie de clusterisation, plus ou moins réalisée selon les secteurs. Ces secteurs ne sont pas répartis de manière homogène sur le territoire du Grand Manchester, mais sont concentrés dans une zone limitée de la ville de Manchester et de ses districts périphériques. Ces cinq clusters ont des temporalités différentes : certains sont relativement anciens et fonctionnent aujourd’hui de manière autonome – c’est le cas de la MediaCityUK, ouverte en 2011 et spécialisée dans les industries créatives – ; d’autres sont toujours en cours de réalisation, notamment l’Atom Valley. Ce cluster, situé dans le nord du Grand Manchester et spécialisé dans le secteur des matériaux et de la fabrication avancés regroupe plus de 500 entreprises et emploie plus de 15 000 personnes. Il s’appuie notamment sur les universités et les instituts de recherche de Manchester. Il doit accueillir plus de 20 000 emplois à terme.
Ces secteurs à forte valeur ajoutée, considérés comme clés dans la croissance économique récente et à venir de l’agglomération, se situent ainsi, en majeure partie, dans les districts centraux alors que les activités moins productives, comme l’industrie manufacturière traditionnelle, se trouvent aujourd’hui reléguées en périphérie de la métropole. La répartition inégale des activités se traduit dans le paysage par un centre composé de zones de gratte-ciel et de régénération urbaine avancée et des zones périphériques parfois vieillissantes et souvent peu rénovées.
Si, à présent, on traduit cette concentration spatiale en termes de création de richesses, on rend compte d’une opposition entre les municipalités centrales de Manchester, Salford et Trafford ainsi que les municipalités du Sud (GMCA, 2026a) qui produisent une part croissante de la valeur ajoutée de l’agglomération et Bolton, Wigan, Oldham, trois municipalités en périphérie éloignée où la création de valeur est la plus faible (ibid.). Selon un chercheur ayant travaillé sur les enjeux de politique publique et de gouvernance économique du Grand Manchester interrogé pour ce travail, « l’économie des périphéries tend à être davantage dominée par le secteur public. […] Les industries manufacturières résiduelles, celles qui ont réussi à survivre, continuent d’exister, mais elles sont désormais principalement localisées dans les périphéries et tendent à se regrouper autour du réseau autoroutier »22.
Cette polarisation est également visible à travers les financements. Les travaux de Ziembla, Uyarra et Pinkse (2024) sur la stratégie de clean growth du Grand Manchester mettent en évidence que les investissements publics liés à la stratégie de croissance verte suivent largement la géographie des investissements privés. Les ressources nécessaires au développement des activités innovantes se concentrent ainsi dans les mêmes espaces, renforçant les écarts entre territoires centraux et périphériques.
Enfin, selon Folkman et al., 2016, la croissance du centre-ville n’a pas profité aux populations et territoires défavorisés du Greater Manchester et a donné naissance à une ville parallèle et privatisée, au sein de laquelle les opportunités économiques, d’accès à l’emploi et d’aménités bénéficient principalement à une population jeune, relativement aisée et diplômée.
Dans le canton de Zurich, la ville-centre est dominée par les services avancés et les activités technologiques et numériques ; les périphéries conservent une part plus importante des fonctions productives. Un professeur d’économie interrogé au cours de cette étude précise qu’« il y a toujours de l’industrie à Zurich. Évidemment, beaucoup moins au centre-ville même, en raison des mécanismes fonciers. […] Dans les hauteurs, dans les zones périphériques »23. Cette spécialisation est également mise en avant par le responsable à l’Office de l’économie du Canton avec lequel nous avons échangé, qui rappelle que « dans les zones rurales ou dans les périphéries de Zurich, on trouve des facteurs de production très performants, notamment des entreprises industrielles »24.
Toutefois, le degré de polarisation peut être nuancé d’un secteur à haute valeur ajoutée à un autre. Dans le secteur des technologies de l’information et la communication, la ville de Zurich regroupe 48 % des entreprises et 59,4 % des emplois du secteur dans le canton. Glattal, une agglomération attenante, concentre quant à elle 13 % des entreprises et 22,4 % des emplois. Les autres villes du canton regroupent chacune moins de 10 % des entreprises et moins de 5 % des emplois. Cette polarisation est plus faible dans le secteur de la cleantech. En effet, la ville de Zurich reste centrale pour cette activité mais elle ne regroupe que 32 % des entreprises et 35,6 % des emplois du secteur dans le canton. D’autres agglomérations sont structurantes pour ce secteur et concentrent entreprises et emplois : Glattal et Winterthur regroupent toutes deux plus de 10 % des entreprises et des emplois ; l’Oberland zurichois, l’Unterland zurichois, Limmattal et Zimmerberg concentrent plus de 5 % des entreprises et des emplois.
En conséquence de cette répartition spatiale des activités, les emplois les plus qualifiés, situés dans les secteurs les plus productifs, se retrouvent dans les métropoles zurichoise et mancunienne ou dans leur périphérie proche quand, paradoxalement, les périphéries les plus éloignées telles que Oldham pour le Grand Manchester et Winterthur pour Zurich sont à la fois les plus industrialisées et les plus traditionnelles (cimenterie, textile, métallurgie…). En somme, si l’industrie contribue toujours à la croissance économique des deux régions, c’est selon des processus de plus en plus distincts entre leur centre et leur périphérie.
- 21 – « That’s why the work that [the OET] does, the work that we’re trying to do, is trying to engage, and what I want to start seeing with GMCA colleagues is, okay, we’re having this clarity about what the sec- tors are, what the opportunities are, young people can make their way a bit easier into those industries. » Extrait d’entretien réalisé en avril 2026.
- 22 – « Economy in the periphery, tends to be more dominated by the public sector. So, you know, the hospitals, local government, tend to be very important. And residual manufacturing industries, the ones that have managed to survive, keep going, but they are mainly now in the periphery and tend to be clustered around the motorway network as it made its way around the city. » Extrait d’entretien réalisé en janvier 2026.
- 23 – Extrait d’entretien réalisé en avril 2026
- 24 – « And in the rural areas or in the belts around Zurich, we have some absolutely productive factors, some industrial companies for sure, but overall we’re still highly led by the service sectors. » Extrait d’entretien réalisé à Zurich, mars 2026.
EN CONCLUSION
L’analyse comparée de Manchester et de Zurich apporte plusieurs enseignements quant à la recomposition des villes industrielles. Elle montre d’abord que cette reconversion ne constitue ni un processus linéaire ni un modèle unique, reproductible d’un territoire à l’autre. Les trajectoires observées sont hétérogènes. Là où Manchester a dû reconstruire son économie après un effondrement industriel brutal, marqué par une baisse de sa population et de l’emploi total, Zurich a connu une transformation plus progressive, marquée par la compensation des emplois industriels perdus par des emplois tertiaires. L’industrie est toujours présente dans ces deux villes, sous une forme renouvelée. À Zurich et dans le canton de Zurich, elle est tournée vers les activités de haute technologie. À Manchester, la reconversion s’est également accompagnée d’une réorientation vers les secteurs liés aux services, à l’innovation et aux technologies numériques, mais dans un contexte marqué par la nécessité de reconstruire une base économique après la désindustrialisation.
Ensuite, ces trajectoires dépendent fortement des héritages industriels, des structures institutionnelles, des relations entre acteurs publics et privés ainsi que des capacités locales de coordination. En particulier, l’essor précoce du secteur financier et d’un système d’innovation à Zurich fortement structuré autour des universités et des entreprises privées a joué un rôle déterminant dans sa trajectoire orientée vers les activités à forte valeur ajoutée. À Manchester, le processus de reconversion a également permis de réorienter une partie des activités économiques vers des activités de services à haute valeur ajoutée.
Les stratégies de transformation mises en œuvre dans les deux territoires reposent sur des formes de gouvernance associant acteurs publics et privés, mais selon des modalités différentes. À Manchester, le gouvernement central conserve un rôle majeur en finançant et en orientant les politiques de recomposition, tout en s’appuyant sur la Greater Manchester Combined Authority, ses agences et différents partenaires privés, notamment les trusts. À Zurich, l’écosystème d’innovation est gouverné conjointement par les acteurs de la recherche, les industriels et financeurs pour la sphère privée et par les pouvoirs publics locaux.
Dans les deux métropoles étudiées, les activités les plus productives et les emplois les plus qualifiés se concentrent dans les espaces centraux et les clusters d’innovation, tandis que les territoires périphériques conservent souvent les activités manufacturières plus traditionnelles et moins valorisées. Les politiques de régénération urbaine, fondées sur l’attractivité et la montée en gamme des territoires, participent à des dynamiques de pression foncière, de polarisation socio-spatiale et parfois de gentrification.
Finalement, notre analyse met en évidence que la reconversion industrielle ne peut être pensée uniquement comme une question de compétitivité économique, mais qu’elle engage plus largement des choix de développement territorial, de gouvernance urbaine et de politiques sociales.
La bibliographie
Audretsch, D. B., & Feldman, M. P. (1996). R&D spillovers and the geography of innovation and production. The American Economic Review , 86(3), 630-640.
Bailoni, M. (2014). Les effets du thatchérisme dans les villes du Nord de l’Angleterre. Métropolitiques.
Canton de Zurich. (2024). Langfristige Raumentwicklungsstrategie (LARES) .
Carvalho, L. M., & van Tuijl, E. (2017). Digital strategy (Manchester). Dans L. Carvalho, L. van den Berg, H. Galal, & P. Teunisse (dir.), Delivering sustainable competitiveness : Revisiting the organising capacity of cities . Routledge.
Cochrane, A., Peck, J. & Tickell, A. (1995) Manchester plays games : exploring the local politics of globalization. Urban Studies 33(8), 1319–36.
Carpenter, J. (2014). Regeneration and the legacy of Thatcherism. Métropolitiques.
Deakin, M., Campbell, F., Reid, A. (2014). Manchester as a Digital Powerhouse : Governing the ICT-Related Developments. Dans : Rodríguez-Bolívar, M. (dir), Measuring E-government Efficiency. Public Administration and Information Technology, 5, Springer, New York, NY.
Dodge, M., & Brook, R. (2016). From manufacturing industries to a services economy : The emergence of a ‘new Manchester’ in the nineteen sixties. Dans Making post-war Manchester : Visions of an unmade city (1-30).
Edelblutte, S. (2014, novembre). Reconversion industrielle ou redéveloppement territorial ? L’exemple de Thaon-les-Vosges, ancienne ville-usine textile lorraine. Géoconfluences .
Ferrari, E., & Roberts, J. (2005). Regrowth of a shrinking city. Dans Shrinking cities. Manchester/Liverpool studies, part I (40-51). Philipp Oswalt.
Festic, N., Büchi, M., & Latzer, M. (2021). It’s still a thing : Digital inequalities and their evolution in the information society. SCM Studies in Communication and Media , 10 (3), 326-361.
Folkman, P., Froud, J., Johal, S., Tomaney, J., & Williams, K. (2016). Manchester transformed : Why we need a reset of city region policy.
Gersbach, H. & Wörter, M. (2024). Challenges for the Swiss Innovation System, KOF Studien , 177, ETH Zurich [Rapport du KOF Swiss Economic Institute].
Greater Manchester Combined Authority. (2019). Greater Manchester local industrial strategy .
Greater Manchester Combined Authority. (2023). The Greater Manchester digital blueprint .
Greater Manchester Combined Authority. (2025a). Greater Manchester strategy 2025-2035 .
Greater Manchester Combined Authority. (2025b). Greater Manchester strategy and research team : Report to the Economy, Business Growth and Skills Scrutiny Committee .
Greater Manchester Combined Authority. (2025c). Old Trafford Mayoral Development Corporation : Public consultation analysis report .
Greater Manchester Combined Authority. (2026a). Economic growth in Greater Manchester .
Greater Manchester Combined Authority. (2026b). Mayor sets out plan to reindustrialise birthplace of industrial revolution with five global clusters .
Groom, B. (2025). Made in Manchester : A People’s History of the City That Shaped the Modern World. HarperCollins Publishers.
Gugerli, D., Kupper, P., & Speich, D. (2010). Transforming the future: ETH Zurich and the construction of modern Switzerland 1855-2005.
Harding, A. (2020). Collaborative regional governance : Lessons from Greater Manchester (Paper n° 48). Munk Centre, University of Toronto.
Harding, A., & Peake-Jones, S. (2023). Understanding the search for more autonomy in Greater Manchester : An alternative perspective on the politics of devolution in England .
Kidd, A. (2005a). Timeline : Manchester 1750-2002. Dans Shrinking cities. Manchester/Liverpool studies, part I , 35-39. Philipp Oswalt.
Kidd, A. (2005b). Manchester : A brief economic history. Dans Shrinking cities. Manchester/Liverpool studies, part I, 52-64. Philipp Oswalt.
Kindleberger, C. P. (1973). The formation of financial centers: A study in comparative economic history . Princeton University Press.
Le Galès, P. (1995). Du gouvernement des villes à la gouvernance urbaine. Revue française de science politique , 45 (1), 57-95.
Le Mestre, R. (2011). L’administration territoriale britannique : du Local government à la Local governance. Revue du droit public, 221-244.
Lebendige Traditionen. (2024). L’industrie zurichoise de la soie.
Lusso, B. (2010). Culture et régénération urbaine : les exemples du Grand Manchester et de la vallée de l’Emscher. Métropoles .
Martinez-Fernandez C., Audirac I., Fol S., Cunningham-Sabot E., 2012, Shrinking Cities : Urban Challenges of Globalization, International Journal of Urban and Regional Research , 36(2), 213-225.
Massini, S., Sanchez Barrioluengo, M., & Yu, X. (2022). Adoption of digital technologies and skills in Greater Manchester .
Master STU de Sciences Po. (2012). Rapport de voyage d’étude à Manchester .
Mermillod, E. (2019). Centrales nucléaires suisses : démanteler les cathédrales du xx e siècle [Thèse de doctorat, École Polytechnique Fédérale de Lausanne].
Mitchell, M. (2024). Mayoral development corporations . Institute for Government.
Mueller, J., Geilinger, N., & Von Krogh, G. (2022). Digital transformation of manufacturing companies in the canton of Zurich . ETH Zürich.
Oesch, D. (2011). Swiss trade unions and industrial relations after 1990 : A history of decline and renewal. Dans C. Trampusch & A. Mach (dir.), Switzerland in Europe : Continuity and change in the Swiss political economy (82-102). Routledge.
Oudot de Dainville, É. et Albouy, M. (2026). Le succès industriel suisse face au défi du nouveau monde. Annales des Mines – Réalités industrielles, 98-101.
Quilley, S. (2000). Manchester First : From municipal socialism to the entrepreneurial city. International Journal of Urban and Regional Research , 24 (3), 601-615. https://doi.org/10.1111/1468-2427.00267
Schmid, L., Grabher, L., & Schäfer, T. (2024). Retour de la politique industrielle ? Les conséquences d’une économie dirigée par l’État . Avenir Suisse.
V an der Heiden, N., & Terhorst, P. (2007). Varieties of glocalisation : The international economic strategies of Amsterdam, Manchester, and Zurich compared. Environment and Planning C : Government and Policy , 25 (3), 341-356.
Veltz, P. (2017). La société hyper-industrielle : le nouveau capitalisme productif . Le Seuil.
Williams, G. (1996). City profile : Manchester. Cities .
World Economic Forum. (2026). The global risks report 2026 .
Ziembla, M., Uyarra, E., & Pinkse, J. (2024). The uphill battle for reinventing post-industrial regions : The case of Greater Manchester’s ‘clean growth’ mission. Environmental Innovation and Societal Transitions , 53 , 100915.
ANNEXE – Liste des personnes interrogées
a. Liste des personnes/organisations interrogées à Manchester
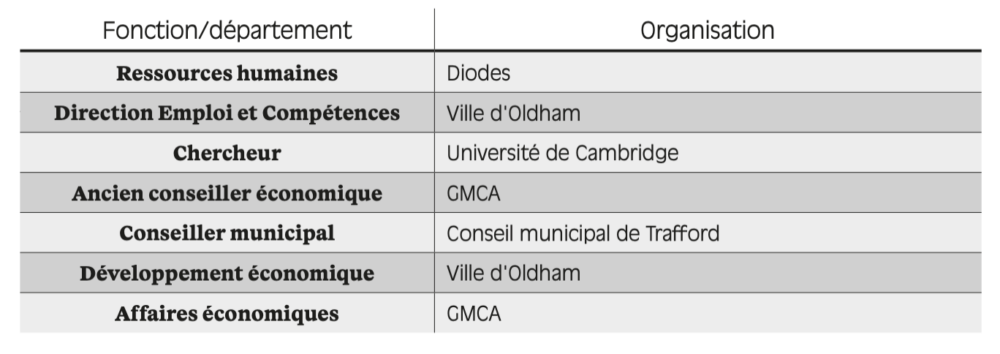
b. Liste des personnes/organisations interrogées à Zurich
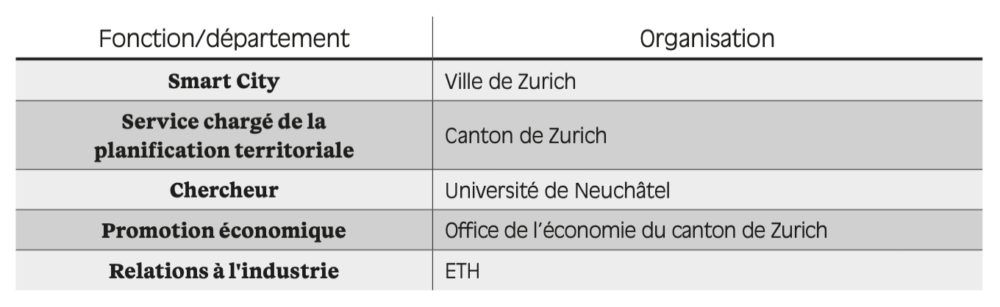
c. Autres personnes/organisations interrogées
Thomas Caillé, Lyna Chaib, Mathilde Tigréat et Louis Yodo,
La recomposition des villes industrielles à l’ère digitale,
Les Docs de La Fabrique, Presses des Mines, 2026.
ISBN : 978-2-38542-881-5
ISSN : 2495-1706
© La Fabrique de l’industrie
81, boulevard Saint-Michel 75005 Paris
info@la-fabrique.fr
www.la-fabrique.fr