
Commerce international : le grand désordre ?
© GrandPalaisRmn (musée Fernand Léger) / François Fernandez
Merci
L’autrice remercie l’ensemble des acteurs avec lesquels elle a pu échanger et dont les précieux commentaires ont nourri sa réflexion. Elle adresse en particulier ses sincères remerciements à Vincent Vicard, directeur du département Commerce International à l’IFE, dont la disponibilité et les conseils ont enrichi et affiné l’analyse. Cette Note est, comme à son habitude, le fruit du travail collectif de l’équipe de La Fabrique de l’industrie. Merci à Caroline Granier et à Vincent Charlet pour les conseils, les moments de « brainstorming » et les relectures tout au long de l’étude, à Fabienne Gazel et Émilie Binois pour le suivi éditorial, ainsi qu’à Gabriel Meunier pour la valorisation.
Pour résumer
Le commerce international a été mis à rude épreuve ces dernières années, traversé par une succession de chocs (pandémie, guerres, conflits Le commerce international a été mis à rude commerciaux). Ces événements ont à la fois perturbé l’organisation de la production et révélé l’interdépendance de nos économies qu’occasionnent ces échanges marchands. Le commerce international est, en effet, un vecteur essentiel de la mondialisation économique depuis les années 1990. Or ces flux se sont non seulement multipliés mais également complexifiés : les processus de production se sont fragmentés par étapes entre différents pays, en fonction de leurs avantages comparatifs et de leur compétitivité, créant toujours plus de liens d’interdépendance.
Dans un contexte géopolitique devenu instable et incertain, à l’heure où chaque pays semble vouloir consolider sa base industrielle et craindre pour la pérennité de ses approvisionnements, quelques questions reviennent sans cesse : observons-nous une inflexion dans la trajectoire du commerce international ? Le « monde d’après » la pandémie de Covid-19 est-il différent de celui d’avant ? Les grandes puissances industrielles sont-elles en train de se recentrer sur leur hinterland régional ? Le « rouleau compresseur chinois » (pour reprendre le titre d’un rapport public récent) est-il en train de déformer les flux d’échanges mondiaux ?
Pour répondre à ces questions, cet ouvrage examine les données du commerce international entre 2007 et 2024 à travers le prisme des chaînes de valeur mondiales. Les données de l’Asian Development Bank permettent en effet de décomposer les flux d’exportations de chaque pays, en y distinguant leur valeur ajoutée domestique de la valeur ajoutée étrangère incorporée. On peut ainsi reconstituer la contribution réelle de chaque pays à la production manufacturière mondiale, et son insertion dans ces chaînes de valeur. L’échantillon de cette base de données couvre 62 économies exportatrices et le reste du monde, dont les pays d’Amérique du Nord, les pays européens ainsi qu’une large partie des pays asiatiques. L’objectif de ce travail est précisément d’identifier, par le truchement de la valeur ajoutée étrangère exportée, le niveau d’intégration de chaque pays dans l’économie mondialisée, repérant au passage ceux qui amorceraient un repli.
Le premier résultat de ce travail est que nous n’observons pas de rupture dans les échanges mondiaux de biens : le commerce mondial croît dans l’ensemble au même rythme que le PIB, mais connaît régulièrement des phases d’accélération et de ralentissement sous l’effet des chocs successifs. Cette instabilité s’est enclenchée entre 2016 et 2017, sous l’effet de bouleversements politiques majeurs, au premier rang desquels le Brexit du Royaume-Uni et l’élection de Donald Trump aux États-Unis. Toutefois, cette volatilité dans la progression des flux mondiaux échangés ne se traduit pas par une déprise de la mondialisation, au sens d’une sortie des pays des chaînes de valeur : la part de la valeur ajoutée étrangère contenue dans les exportations mondiales est restée stable entre 2016 et 2024.
Au contraire, et c’est le deuxième résultat important, nos analyses soulignent la résilience des chaînes de valeur mondiales. Entre 2012 et 2024, les pays de notre vaste échantillon continuent de participer à la croissance du commerce international, comme en atteste la hausse simultanée de leurs exportations et du montant de valeur ajoutée étrangère qu’ils y incorporent. Comparées à la période 2012-2016, ces dernières années ont même vu un nombre croissant de pays augmenter conjointement leurs exportations et leur valeur ajoutée étrangère contenue dans les biens exportés : les chaînes de valeur mondiales ne se sont donc pas seulement développées entre 2016 et 2024, elles ont aussi résisté aux chocs !
Enfin, notre troisième résultat est que cette croissance des échanges mondiaux se concentre sur les trois grandes puissances commerciales (Chine, États-Unis, Union européenne), qui diffèrent sensiblement dans l’organisation de leurs chaînes de valeur.
L’Asie s’impose ainsi comme la région la plus dynamique du commerce de marchandises, portée par la Chine qui s’affirme non seulement comme le pays leader de la région mais aussi comme le premier exportateur mondial, sa position dominante ne cessant de se renforcer. Ce phénomène se double d’une montée en gamme de son appareil productif : dès le début des années 2010, la valeur domestique contenue dans ses exportations a progressé plus vite que sa contrepartie étrangère, plaçant la Chine loin devant l’Allemagne et les États-Unis sur ce critère. À partir de 2016, toutefois, la Chine a renoué avec un mouvement d’intégration au sein des chaînes de valeur mondiales, c’est-à-dire de renforcement de la part étrangère de la valeur ajoutée exportée. Cela s’est accompagné par une progression de la part de la Chine dans la valeur ajoutée étrangère exportée par les pays de l’Asean et le Mexique, deux zones aujourd’hui au cœur du différend commercial sino- américain. Du fait de cette réorientation, la région asiatique est aujourd’hui marquée par une surreprésentation des approvisionnements intrarégionaux relativement au reste de la moyenne mondiale, encore plus élevée pour les pays de l’Asean (cf. annexe 4) que pour ceux de l’Asie du Nord-Est1.
Les États-Unis, de leur côté, affichent un comportement plus stable, marqué par une croissance des exportations régulière, une répartition inchangée entre leurs contenus domestique et étranger et des sources d’approvisionnements diversifiées. Ils demeurent le point central des échanges au sein de l’Amérique du Nord : le Canada et le Mexique organisent leurs chaînes de valeur bien davantage autour des États-Unis qu’avec le reste du monde, même si le Mexique diversifie ses partenaires en se rapprochant de l’Asie et notamment de la Chine.
Les pays européens se démarquent, eux, par une intégration stable au sein du commerce international, reflet à la fois de leur politique extérieure de libre-échange et de leur volonté de construire un marché unique sur leur sol. L’Union européenne s’impose ainsi comme la première région du monde pourvoyeuse de valeur ajoutée étrangère, du fait notamment du dynamisme du marché unique. Au demeurant, elle continue de s’ouvrir à des économies extraeuropéennes tout en conservant, par rapport à la moyenne mondiale, une part d’intrants chinois relativement plus faible au sein de ses exportations. Son organisation polycentrique contraste également avec celle des deux autres continents, structurés de façon très asymétrique autour d’un pays central qui organise et subordonne les échanges commerciaux des économies satellites.
Pour conclure, dans un contexte international marqué par des épisodes d’instabilité et une tentation protectionniste généralisée, les entreprises des grandes puissances continuent de s’insérer dans les chaînes de valeur mondiales plutôt que de privilégier un recentrage régional. Cela conduit à soutenir l’idée que le commerce international constitue lui aussi un moyen pour l’Europe de suivre un chemin mesuré et stable dans ce grand désordre politique.
- 1 – Chine, Japon, Corée du Sud.
Introduction
Politiques commerciales redéfinies au gré des rapports de force, remise en cause de l’organisation multilatérale des échanges, instabilité géoPolitiques commerciales redéfinies au gré politique et conflits armés, menaces économiques, urgence de la transition écologique… Jamais l’environnement commercial global dans lequel évoluent les acteurs économiques n’a paru aussi incertain.
À tel point que, depuis la pandémie de Covid-19, puis l’invasion russe en Ukraine, de nombreux observateurs ont imaginé que les entreprises et les États, frappés de plein fouet par des ruptures d’approvisionnement et l’inflation de certaines matières premières, devaient urgemment redéfinir leur positionnement et leur politique commerciale, pour mieux gagner en « résilience », en « autonomie stratégique » voire en « souveraineté », trois mots amplement évoqués dans le débat public2. En somme, à les lire et les écouter, et pour faire face aux bouleversements du commerce mondial, les entreprises et les États devraient s’adapter, voire riposter au chaos par le changement. Leur priorité serait désormais de sécuriser leurs échanges, en s’affranchissant des dépendances les plus marquées et les plus hostiles, Chine en tête. Cela se traduirait, pour chacun, par l’ambition de rapatrier dans un rayon plus régional son réseau de fournisseurs. Alors que nous traversons toujours cette tempête et que les chaînes d’approvisionnement subissent toujours des ruptures périodiques, sait-on dire rétrospectivement comment les exportateurs ont, pour l’instant, réagi à ce nouvel environnement ?
Le commerce international s’est développé tout au long du xxe siècle et a connu une accélération marquée dans les années 1990, qui s’est traduite par un rythme de croissance des échanges plus élevé que celui du PIB. Cette accélération, qualifiée d’hypermondialisation, est liée à la mise en place d’une production internationalisée et fragmentée, que l’on décrit à travers le concept de « chaînes de valeur mondiales » (CVM). Ces chaînes rassemblent les différentes étapes et réseaux de production qui concourent à la fabrication d’un bien. Elles sont d’autant plus difficiles à retracer que la multiplicité des acteurs impliqués, la complexité croissante des biens et les nombreux allers-retours entre pays brouillent le parcours réel de la production.
Toutefois, à partir des années 2010, le rythme de croissance des échanges a ralenti, laissant penser à un possible repli de la mondialisation industrielle. La décennie suivante s’est ouverte sur une crise économique majeure, la pandémie de Covid-19, qui a non seulement paralysé la production manufacturière des pays exportateurs, mais surtout révélé les interdépendances et la fragilité d’un système mondialisé, en particulier pour les économies les plus ouvertes. En conséquence, l’ouverture et l’intégration au commerce international, longtemps perçues comme des facteurs de croissance, sont devenues pour certains synonymes de fragilité économique.
Cette étude vise à proposer un état des lieux du commerce international et de l’évolution des chaînes de valeur industrielles depuis la crise financière de 2007. Elle permet ainsi d’apprécier dans quelle mesure les chocs économiques et politiques récents ont infléchi les trajectoires commerciales observées. Pour cela, elle analyse les flux commerciaux, tant en valeur brute qu’en valeur ajoutée, à partir des données de l’Asian Development Bank, qui couvrent la période 2007-2024, avec un focus entre 2012 et 2024. Cette base a été choisie parce que c’était la seule, au lancement de ce travail, à rendre disponibles des données pour les années 2023 et 2024, nécessaires pour appréhender les conséquences de la crise énergétique et du conflit russo-ukrainien. Ces données ont fait l’objet d’un important travail d’extraction et de traitement avec les logiciels R et Stata.
Le premier chapitre de cet ouvrage vérifie si les échanges de biens, et notamment les flux d’intrants, ont connu un ralentissement après la phase d’hypermondialisation qui a caractérisé les années 1990 et 2000. Dans un deuxième chapitre, nous mettons en évidence les trajectoires différenciées qu’ont suivies les pays et les secteurs manufacturiers sur la période 2012-2024. Un troisième et dernier chapitre cherche à tester l’hypothèse d’une tendance récente à la régionalisation des chaînes de valeur.
Depuis les années 1980, le commerce international a connu des mutations sous l’effet de la mondialisation et de la fragmentation de la production, qui ont conduit à l’émergence des chaînes de valeur mondiales. Bien que les années 2010 et le début des années 2020 aient été marqués par un ralentissement de l’accroissement des échanges, notre analyse met en évidence la résilience de ces chaînes de valeur mondiales face aux divers chocs économiques qui se sont succédé.
- 2 — Voir par exemple : « La souveraineté est une exigence d’excellence », tribune de Christian Saint-Étienne dans L’Opinion du 13 juin 2023 ; « “Énergie, technologie, défense, finance” : Édouard Philippe appelle l’UE à “concentrer ses moyens” sur ces secteurs pour bâtir une “souveraineté intégrale” », BFM Business, 18 juin 2026 ; « Le “made in Europe”, une méthode si difficile à instaurer au sein de l’UE », Le Monde du 19 février 2026. etc.
Un ralentissement plutôt qu’un recul
Depuis les années 1980, le commerce international a connu des mutations sous l’effet de la mondialisation et de la fragmentation de la production, qui ont conduit à l’émergence des chaînes de valeur mondiales. Bien que les années 2010 et le début des années 2020 aient été marqués par un ralentissement de l’accroissement des échanges, notre analyse met en évidence la résilience de ces chaînes de valeur mondiales face aux divers chocs économiques qui se sont succédé.
L’hypermondialisation des échanges poussée par la fragmentation productive (1980-2008)
L’essor des chaînes de valeur mondiales
Entre 1987 et 2007, le commerce mondial a progressé en moyenne de 7,1 % par an (Constantinescu et al., 2020). Son accroissement a même été plus rapide que celui de la création de valeur ajoutée (PIB) entre 1991 et 2007 : l’augmentation de 1 % de la richesse mondiale entraînait alors une progression deux fois plus rapide des échanges. Cette accélération des échanges par rapport à la production a conduit à qualifier cette période d’« hypermondialisation ».
Avant cela, l’économie mondiale a vécu une première étape de la mondialisation, appelée « première dissociation géographique » ou first unbundling (Baldwin, 2006). Cette déconnexion progressive entre la production et la consommation s’est déroulée en deux temps : de 1850 à 1914, puis entre 1960 et le début des années 2000. Elle a procédé d’une baisse des coûts de transport, notamment dans l’aérien et le maritime3, qui a ouvert l’accès à de nouveaux marchés de consommation, ainsi que des progrès techniques qui ont favorisé la spécialisation des pays selon leurs avantages comparatifs.
La « deuxième dissociation » ou second unbundling désigne ensuite la fragmentation des processus productifs eux-mêmes, qui a débuté vers le milieu des années 1980 du fait d’une baisse des coûts de communication consécutive à la diffusion des technologies de communication et d’information (TIC). Comme le rappelle Jean (2021), les TIC ont en effet favorisé la dissociation du travail et du savoir : la proximité géographique n’est désormais plus nécessaire pour réaliser les différentes étapes d’un processus de production, puisqu’on peut les coordonner à distance grâce aux technologies, les exigences et spécifications techniques étant plus aisément codifiées et transmises (Gereffi et al., 2005).
C’est ainsi que sont nées des chaînes de valeur mondiales, expression la plus visible de l’hypermondialisation. Puisque la localisation d’une étape de production dépend désormais de la tâche à accomplir plutôt que du bien à produire dans son ensemble, les producteurs-exportateurs fragmentent leur processus productif en différentes étapes, selon les avantages comparatifs de chaque économie. Il en résulte que l’exposition à la concurrence internationale varie selon l’activité exercée au sein du processus de production du bien (Brakman et Van Marrewijk, 2022). Gereffi et al. (2005) identifient trois facteurs qui déterminent la gouvernance d’une chaîne et, par-là, la possibilité de produire le bien à l’étranger : la complexité du bien, la possibilité de codifier la transaction et la capacité des fournisseurs à répondre aux exigences du donneur d’ordre.
Plusieurs indices convergent pour souligner le morcellement de la production au sein de chaînes de valeur mondialisées. D’abord, le rapport de l’OCDE de 2023 (Jaax et al., 2023) confirme cette fragmentation croissante de l’activité productive : la part des intrants intermédiaires importés dans la production brute mondiale passe d’environ 9-10 % en 1989 à environ 15-16 % en 2005, avant d’atteindre un plateau autour de 18 % (en prix constants).
APPRÉHENDER LES CHAÎNES DE VALEUR MONDIALES
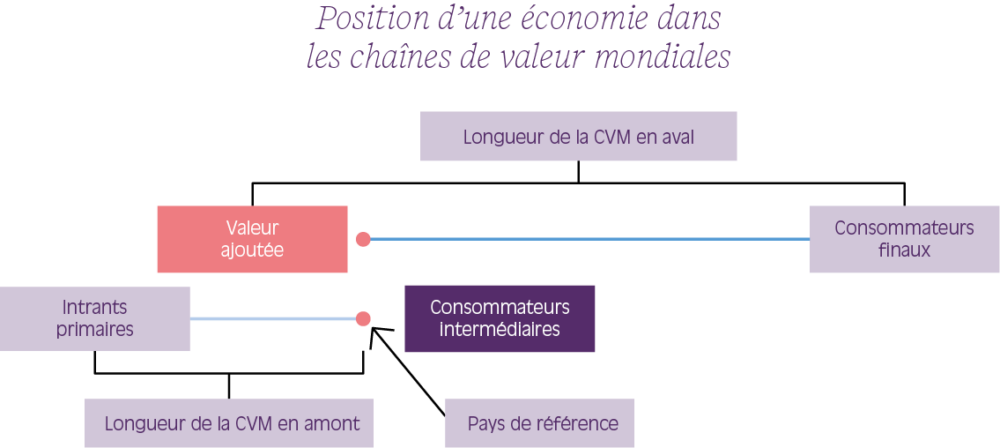
La fragmentation des chaînes d’approvisionnement est appréhendée sous différentes expressions et mesures dans la littérature (Borin et Mancini, 2019). Dans cet ouvrage, nous retenons la notion de « spécialisation verticale » (dans certaines tâches d’un processus de production donné) proposée par Hummels et al. (2001). Un pays qui s’insère dans une chaîne de valeur mondiale importe en effet des intrants intermédiaires (services et biens confondus), qui peuvent être comptabilisés en tant que valeur ajoutée étrangère quand ils sont incorporés dans des produits exportés.
Cette notion de spécialisation verticale repose sur deux critères cumulatifs : d’une part, la séquence de production envisagée implique au moins deux pays ; d’autre part, au cours de cette séquence, le bien en cours de fabrication franchit au moins deux frontières internationales. Hummels et al. citent l’exemple du Japon qui exporte de l’acier brut vers le Mexique, où celui-ci est estampé et pressé, avant d’être réexporté vers les États-Unis où il est transformé en équipements agricoles, dont une grande partie est ensuite réexportée à son tour. C’est ce franchissement répété de frontières qui augmente la valeur faciale des échanges internationaux, alors même que la valeur ajoutée réelle est identique (voire moindre quand ce processus fragmenté s’avère in fine plus compétitif).
La part de valeur ajoutée étrangère contenue dans les exportations brutes du pays étudié peut être utilisée comme un indicateur de son insertion dans les chaînes de valeur mondiales et, au niveau agrégé, comme une mesure du niveau de fragmentation de ces mêmes chaînes de valeur.
Étant donné que la production brute est, par définition, la somme de la valeur ajoutée et des consommations intermédiaires (importées et domestiques), toute augmentation de la part des consommations intermédiaires importées dans la production brute se traduit mécaniquement par une baisse de la part de la valeur ajoutée domestique dans cette dernière. Le deuxième résultat, apporté par Baldwin (2022), est donc le pendant logique de celui de l’OCDE : constatant une baisse du ratio agrégé, à l’échelle mondiale, de la valeur ajoutée dans la production brute (de 54 % à 50 %), il confirme la fragmentation croissante des chaînes de valeur mondiales entre 1995 et 2018. En élargissant la période d’analyse, Johnson et Noguera (2016) montrent que ce ratio, dans le secteur manufacturier et à l’échelle mondiale, a diminué de plus de 20 points de pourcentage entre 1970 et 2009, dont plus de la moitié pendant les années 1990.
Mobilisant une multiplicité d’acteurs à différentes étapes de la production, les chaînes de valeur mondiales deviennent de plus en plus difficiles à cerner par les outils statistiques conventionnels. Pour en dessiner les contours, plusieurs indicateurs existent. Hummels et al. (2001) proposent ainsi une mesure de leur extension, en amont d’un pays donné, au travers de la valeur ajoutée étrangère exportée par celui-ci (voir l’encadré). Il en ressort que la valeur étrangère contenue dans les produits exportés a contribué pour plus de 30 % à la croissance des exportations brutes des principaux pays insérés dans le commerce international4 au cours de la période 1970-1990.
Les facteurs institutionnels de l’hypermondialisation
La fragmentation des processus productifs n’est certes pas le seul facteur à avoir favorisé l’augmentation du commerce international ces dernières années.
En effet, la libéralisation économique orchestrée par l’Organisation mondiale du commerce (OMC) à partir de 1995 y a, elle aussi, contribué. En offrant un cadre institutionnel aux échanges et aux règlements des différends, l’OMC a permis une baisse continue des droits de douane, stimulant ainsi le développement des échanges internationaux. Dans un article de blog publié par l’OMC, d’Andrea et al. (2024) affirment que « la moyenne simple des droits de douane appliqués par les membres de l’OMC sur la base de la nation la plus favorisée (NPF), principe selon lequel les membres de l’OMC accordent le même traitement commercial, y compris les taux de droits et l’accès aux marchés, à tous les autres membres de l’OMC, est tombée de 13,1 % à 8,8 % » entre 1996 et 2022. Yi (2003) montre, par ailleurs, que la baisse des droits de douane a un effet démultiplié sur la croissance du commerce lorsque la production est fragmentée : chaque franchissement de frontière par un bien intermédiaire bénéficie de cette baisse tarifaire, amplifiant ainsi l’effet initial.
C’est dans ce contexte que l’entrée de la Chine dans l’OMC en 2001 constitue le premier choc d’offre important. L’extension du système commercial multilatéral à des pays aux niveaux de développement très différents a brutalement élargi le réservoir de main-d’œuvre à bas salaires5.
Les transformations associées au secteur bancaire et financier des pays développés à partir des années 1980 (déréglementation, désintermédiation, décloisonnement) ont également accentué la croissance des échanges en facilitant les investissements directs à l’étranger (IDE) (Plihon, 2013). En effet, les pays développés ont progressivement supprimé les règles encadrant le crédit et les changes, encouragé le recours au financement par les marchés et ouvert ces derniers aux investisseurs étrangers. Cette libéralisation des systèmes financiers a favorisé la réduction des coûts et plus généralement des freins au financement des opérations internationales des entreprises, leur permettant d’investir plus facilement à l’étranger pour y implanter de nouvelles unités ou pour délocaliser certaines étapes de leur processus de production.
Démondialisation ou « slowbalisation » ? Le ralentissement structurel du développement des chaînes de valeur mondiales
Un ralentissement de la croissance des échanges de marchandises
Cette mécanique commerciale s’essouffle pourtant. La crise financière de 2007-2008 marque ainsi une nouvelle ère, où la progression du commerce ne surpasse plus celle de l’activité économique. Les estimations déjà mentionnées de Constantinescu et al. (2020) montrent qu’une hausse de 1 % du revenu mondial est associée à une augmentation des échanges de biens de même ampleur sur la période 2008-2015 (contre plus de 2 % entre 1991 et 2007), traduisant un net ralentissement de la sensibilité du commerce mondial à la croissance des revenus.
Est-ce le signal avant-coureur d’un repli des échanges internationaux, en d’autres termes une preuve concrète de la démondialisation ? Dans le même temps, Timmer et al. (2021) observent une stagnation du niveau de fragmentation des chaînes
d’approvisionnement6 entre 2011 et 2014. Or, pour Constantinescu et al. (2020), la baisse du ratio des progressions respectives des échanges et du PIB s’explique justement en partie par le ralentissement de cette spécialisation verticale.
Par ailleurs, Cotterlaz et al. (2025) décomposent le commerce mondial par stade de production, des biens primaires aux produits finis. En neutralisant les effets de prix par niveaux de production, ils montrent que la structure des échanges est restée stable entre 2000 et 2020, la part des biens intermédiaires évoluant entre 50 et 55 % des échanges mondiaux (exportations et importations de biens). Ils observent, dans le même temps, une progression régulière des volumes de produits intermédiaires (pièces, composants et biens semifinis) et des biens d’investissement. Ces résultats tempèrent ainsi l’hypothèse d’un ralentissement de la spécialisation verticale, attribuant plutôt le fléchissement observé à la baisse du prix des intrants intermédiaires.
En somme, même si le rythme de croissance des échanges de biens manufacturés a récemment ralenti pour se conformer à celui du PIB, les données ne confirment pas la thèse d’un repli de la mondialisation. On privilégiera plutôt le terme de slowbalisation7, qui désigne un ralentissement de la croissance des échanges et non un recul, étant entendu qu’il ne vaut ici que pour les échanges de biens (Baldwin, 2022).
Une optimisation des échanges qui a atteint ses limites
Baldwin (2022) confirme et précise les résultats précédents, en montrant que 60 % environ du recul du ratio entre les croissances respectives du commerce et du PIB est attribuable à un effet-prix, ici à la forte chute des prix des matières premières enregistrée à partir de 2010, qui a fait diminuer les échanges de produits miniers et pétroliers. L’autre partie de la baisse est liée à une diminution réelle, elle-même liée à deux facteurs plus structurels.
Tout d’abord, ce ralentissement révèle une transformation de la composition des échanges, dans laquelle le commerce des services progresse fortement. Leur part dans le PIB mondial est passée d’environ 2 % en 1980 à plus de 7 % en 2020. Deuxièmement, l’organisation mondiale aurait épuisé les possibilités offertes par la fragmentation et serait maintenant dans une phase de « décomplexification » ou unwinding. Ce phénomène se traduit notamment par l’augmentation, quoique légère, de la part de la valeur ajoutée dans la production manufacturière brute depuis 2013.
Brakman et Van Marrewijk (2022) soutiennent aussi que les économies les plus intégrées dans les chaînes de valeur mondiales ont atteint le pic d’optimisation du processus de fragmentation. Ce processus présenterait une limite « naturelle » : même en l’absence de coûts (communication, coordination, etc.), il ne peut comporter qu’un nombre fini d’étapes. Une fois ce processus achevé, le nombre d’activités de production se stabilise dans l’ensemble des pays impliqués.
En outre, Antràs (2020) avance que cet essoufflement de la fragmentation internationale s’explique également par le rapprochement des coûts marginaux de production entre les pays. Plus précisément, la convergence progressive entre les salaires dans les économies émergentes et ceux des pays développés réduit la compétitivité-prix et donc les incitations à la délocalisation.
Volatilité et résilience du commerce international
Un commerce perturbé par de nombreux chocs
À la suite de la crise financière de 2007, le commerce mondial a été confronté à une succession de bouleversements conjoncturels. En particulier, deux chocs d’offre majeurs en 2020 et 2022 l’ont affecté. La crise sanitaire de 2020 a d’abord mis à l’arrêt un certain nombre d’usines dans le monde. En raison des interdépendances mondiales liées à la fragmentation productive, ces arrêts ont provoqué des ruptures d’approvisionnement, par effet de contagion, et une chute des échanges. Ensuite, la guerre en Ukraine, déclenchée en 2022, a amplifié les tensions énergétiques en Europe.
Cette période a également été marquée par le durcissement des politiques protectionnistes et l’intensification de la guerre commerciale sino-américaine. Dès les années 2010, en effet, le commerce international a connu une montée du protectionnisme, dont le retrait britannique de l’Union européenne constitue le premier signal fort (Gereffi et al., 2025). Aux États-Unis, sous la présidence de Donald Trump (2017-2021), une guerre commerciale s’est engagée avec la Chine, matérialisée par une hausse des droits de douane sur les importations chinoises aux États-Unis. Cette dynamique protectionniste s’est prolongée sous la présidence de Joe Biden, par des politiques industrielles interventionnistes telles que le Chips Act, destiné au soutien des semi-conducteurs, et l’Inflation Reduction Act (IRA) consacré à la transition énergétique industrielle.
Du côté de la Chine, la stratégie de recentrage sur le marché intérieur s’est traduite par des clauses de contenu local, des transferts de technologie imposés, des subventions massives et des restrictions d’investissement dans certaines activités jugées stratégiques (Gereffi et al., 2025).
Ces chocs successifs ont notamment obligé les industriels à revoir leurs stratégies d’approvisionnement. De ce fait, l’actualité économique a souvent évoqué la possibilité que ce contexte d’incertitude et d’instabilité provoque une rupture profonde dans la dynamique du commerce mondial, après une période de stabilisation.
Une stabilisation de la mondialisation confirmée
Que disent nos propres données sur la dynamique des échanges ? Trois indicateurs permettent de remettre en perspective l’évolution du commerce mondial entre 2007 et 2024 : la valeur ajoutée étrangère exportée, les exportations brutes et le PIB.
Si l’on s’en tient au PIB mondial, on voit apparaître deux chocs négatifs majeurs et symétriques, en 2009 et 2020, chacun suivi d’un rebond prononcé (respectivement en 2010-2011 puis en 2021-2022, cf. figure 1.1). Celui de 2009 est lié à un choc de demande consécutif à la crise financière de 2007, tandis que la crise de 2020 correspond à un choc d’offre provoqué par l’arrêt de la production, résultant des mesures de confinement de la population adoptées dans de nombreux pays afin de freiner la propagation de l’épidémie mondiale de Covid-19. Ce résultat est aussi constaté dans le rapport de l’OCDE de 2025 sur la résilience des chaînes de valeur, sur la base de l’intensité des importations dans la production brute mondiale entre 1965 et 2023.
Durant la plus longue période sans crise majeure, c’est-à-dire entre 2012 et 2016, le taux de croissance des exportations brutes s’est stabilisé autour de zéro, observation qui concorde avec la littérature. On observe ensuite un rebond en 2017, sous l’effet, selon l’OMC (2018), de l’augmentation des dépenses d’investissement, en particulier des États-Unis, et de la consommation au Japon. Cependant, cette embellie a été rapidement suivie d’un retour à une croissance atone en 2018, du fait du début de la guerre commerciale sino-américaine, puis d’un recul en 2019 et 2020. Enfin, la guerre en Ukraine, qui a entraîné une hausse du prix des matières premières en 2022 (Cotterlaz et al., 2025), a probablement contribué à la baisse du taux de croissance des exportations constatée en 2023.
Dans l’ensemble, les variations du commerce mondial ou de la valeur étrangère exportée apparaissent donc beaucoup plus volatiles que celles du PIB mondial.
Pour résumer, la période qui s’est ouverte en 2018 se caractérise par une succession de phases d’accélération et de repli, sans qu’il soit possible à l’heure actuelle de parler de rupture dans le volume des échanges internationaux.
Évolution du commerce mondial* et du PIB (glissement annuel), 2007-2024, en prix constants
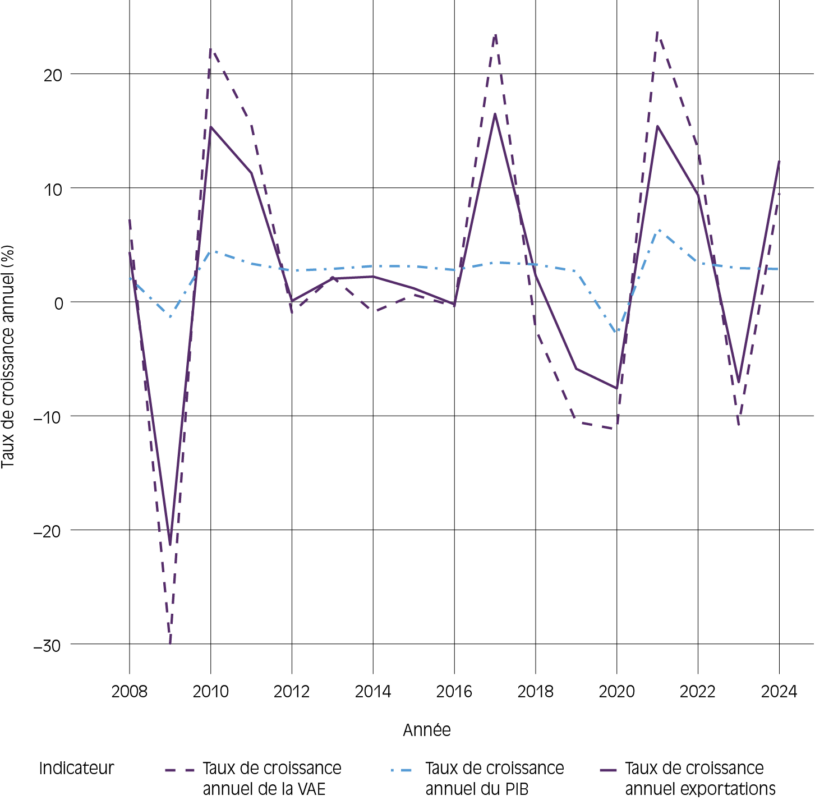
Source : Asian Development Bank Export Decomposition (ADB) en prix constants** – 2010 (ADB, 2025), Banque mondiale (2026), croissance du PIB (% annuel) ; traitement La Fabrique de l’industrie.
* La VAE mondiale résulte de la somme des VAE par couple pays-secteur. Une même valeur ajoutée, si elle transite par plusieurs pays avant la demande finale, est comptée à chaque frontière franchie. La valeur ajoutée étrangère manufacturière exportée au niveau mondial est donc potentiellement surestimée.
** Une comparaison entre données en prix courants et en prix constants a montré que les grandes tendances restent similaires, les écarts entre les deux mesures concernant principalement l’amplitude des variations.
LES DONNÉES UTILISÉES DANS CET OUVRAGE
Dans cet ouvrage, nous utilisons les données de la base Export Decomposition de la Banque asiatique de développement (ADB) (OCDE, 2025 ; Cotterlaz et DANS CET OUVRAGE, NOUS UTILISONS LES DONNÉES de al., 2025). Celle-ci décompose les exportations brutes de 62 économies exportatrices, selon l’origine de la valeur ajoutée, étrangère (VAE) ou domestique (DVA), entre 2007 et 2024 (cf. annexes 1 et 2). Parce qu’elle couvre les données jusqu’en 2024, elle convient particulièrement à notre problématique.
Pour les besoins de notre analyse, nous restreignons le périmètre à l’industrie « étendue », allant de la production minière à l’approvisionnement en électricité, en gaz et en eau (cf. annexe 1). À l’instar de travaux existants (Alsif et al., 2019), nous concentrons notre analyse sur la valeur ajoutée étrangère contenue dans les exportations (conformément à la méthode de Hummels et al., 2001). Plus précisément, la part de cette valeur ajoutée dans les exportations brutes (le ratio VAE/exportations) sert de marqueur de l’insertion des pays dans les chaînes de valeur mondiales. Elle est donc calculée pour l’ensemble de la base de données (pays et années)*. L’analyse conduite dans ce chapitre, ainsi que dans une partie du chapitre 2, retient les prix constants, de manière à neutraliser l’effet des variations de prix sur les taux de croissance étudiés (Cotterlaz et al., 2025 ; OCDE, 2025). Le reste des données est présenté en prix courants.
*En se concentrant sur la valeur comptable des échanges en amont des chaînes de valeur, cet indicateur ne permet pas de rendre compte de la criticité de certains segments dans l’organisation productive. Cette limite tient à la nature même de l’analyse, macroéconomique, qui dresse une cartographie des échanges mais ne vise pas à repérer d’éventuels maillons sensibles, dont dépend plus particulièrement la continuité de l’organisation productive.
Ces résultats rejoignent ceux de Cotterlaz et al. (2025), qui soulignent que les échanges mondiaux ont progressé en valeur et en volume entre 2000 et 2023, malgré de courtes phases de repli après la crise financière puis la pandémie liée au Covid-19.
Il n’en demeure pas moins que, selon l’OCDE (2025), la hausse des incertitudes et des risques géopolitiques, à partir de 2022-2023, ont pesé sur les échanges internationaux. En particulier, la guerre en Ukraine n’a pas seulement provoqué une rupture des échanges entre les pays européens et la Russie, elle a également entraîné une déstabilisation des alliances.
Il est donc important d’examiner si les pays ont modifié leur insertion dans les chaînes de valeur mondiales, ce qui est l’objet de la section suivante.
Des chaînes de valeur particulièrement résilientes
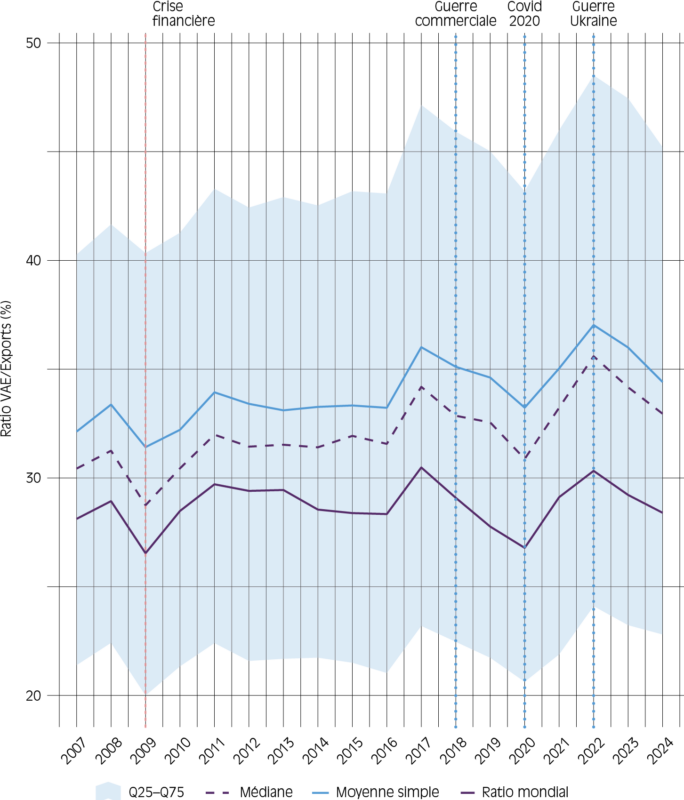
Nous cherchons dans ce paragraphe à proposer une mesure agrégée du comportement des chaînes de valeur mondiales. À partir des ratios de valeur ajoutée étrangère exportée (VAE) au sein des exportations brutes pour l’ensemble de la base de données (soit 62 pays exportateurs et un ensemble « reste du monde »), nous construisons trois mesures générales : la moyenne et la médiane des ratios par couple pays-secteur d’une part, et d’autre part un ratio global qui équivaut à la somme de la valeur ajoutée étrangère rapportée aux exportations brutes totales (toujours pour l’ensemble des secteurs d’activité correspondant à l’industrie « étendue »).
Dans la figure 1.2, nous pouvons repérer trois grandes périodes. La première (2007-2011) est marquée par une contraction commerciale liée à la crise financière, suivie d’un rebond. La deuxième (2012-2016) correspond à un plateau, déjà identifié dans la littérature. La troisième phase, après 2017, se caractérise par d’incessantes fluctuations, probablement liées à la succession de chocs exogènes évoqués précédemment.
Figure 1.2 – Part de la valeur ajoutée étrangère dans les exportations (2007-2024)
Source : Asian Development Bank Export Decomposition (ADB) en prix constants (ADB, 2025) ; traitement La Fabrique de l’industrie.
La zone bleutée sur le graphique représente l’écart interquartile (EI) entre les 992 observations réalisées chaque année (62 pays et 16 secteurs industriels). Elle rend ainsi compte de l’hétérogénéité des trajectoires nationales pour chaque secteur. Celle-ci a légèrement augmenté entre 2007 et 2023, l’écart (EI) passant de 19 points en 2007 à 24 en 2023. Plus précisément, le premier quartile (Q25), qui rassemble les économies les moins intégrées, est passé d’environ 21 % en 2007 à près de 24 % en 2022, tandis que le troisième quartile (Q75), celui des économies les plus intégrées, est passé d’environ 40 % à 48,5 % sur la même période. Pour autant, le ratio mondial a peu évolué, revenant en 2024 à son niveau de 2016 (cf. annexe 3).
L’ensemble de ces résultats confirme une grande résilience des chaînes de valeur mondiales face aux chocs qui les ont frappées. Ce constat rejoint l’analyse de Lachaux (2023), selon laquelle l’intensité des échanges de marchandises a rebondi rapidement après la crise sanitaire, et même plus fortement que les échanges de services. Ce regain du commerce mondial en sortie de crise s’explique en partie par un surcroît de demande en produits sanitaires et en produits électroniques. La Chine a été motrice de cette reprise, intensifiant ses échanges, notamment avec l’UE (ibid.) : la part de la Chine dans les importations de l’UE a ainsi augmenté de 3 points de pourcentage entre 2019 et 2022.
Pourquoi les chaînes de valeur sont-elles si résilientes ?
Reste à comprendre pourquoi les chaînes de valeur mondiales ont si peu bougé en période de crise. Trois mécanismes se conjuguent en période d’incertitude : d’une part, il est coûteux de changer de fournisseur, d’autre part il est plus coûteux encore de reconstruire une chaîne entière et, enfin, il est souvent rationnel d’attendre avant de s’y résoudre.
Premièrement, changer de fournisseur n’est jamais gratuit, d’autant moins que des coûts fixes ont déjà été engagés pour nouer et faire perdurer une relation commerciale. Ces coûts irrécupérables (Antràs, 2020) liés à la construction et à l’entretien d’une relation au sein d’une chaîne d’approvisionnement, à travers un processus d’audit et d’optimisation continue mené sur plusieurs années, expliquent qu’une telle relation ne puisse être défaite en quelques mois.
En effet, la durée même de la relation commerciale constitue un deuxième facteur explicatif. Martin, Mejean et Parenti (2026) mesurent cette « rigidité » marché par marché, à partir de la durée observée des relations entre firmes françaises de 2000 à 2010, du coût d’un changement de fournisseur et de la disponibilité d’une offre de substitution. Ils montrent que cette rigidité variable des chaînes de valeur modifie le comportement des entreprises en cas de forte incertitude : les entreprises des marchés rigides réduisent l’établissement de nouvelles relations commerciales, tandis que leurs homologues des marchés non rigides tendent au contraire à mettre fin aux relations existantes.
Le troisième mécanisme, enfin, est un pari sur la durée du choc. Les travaux de Giglioli et al. (2021) révèlent que 85 % des multinationales italiennes n’ont pas cessé leurs activités de production à l’étranger en 2021, le choc étant perçu comme de nature transitoire. Tant que la perturbation paraît passagère, les entreprises préfèrent attendre plutôt que de relocaliser.
Retenons donc de ce premier chapitre que le commerce mondial a cessé de croître plus vite que le PIB à partir de la crise financière de 2007-2008, mais qu’il ne s’est pas replié. Les fortes incertitudes économiques qui se sont succédé induisent des perturbations brèves et ponctuelles, tandis que défaire puis refaire une chaîne d’approvisionnement prend des années, l’incertitude elle-même incitant à différer une telle décision.
LES ÉCHANGES CONTINUENT, LES VULNÉRABILITÉS DEMEURENT
Les données de la note montrent qu’il n’y a pas, jusqu’en 2024, de repli généralisé des chaînes de valeur. Mais, vu du terrain, cette persistance des échanges ne suffit pas à conclure à l’absence de vulnérabilités.
Une chaîne peut continuer à fonctionner tout en dépendant d’intrants importés : leur poids dans les échanges ou dans le coût total du produit ne suffit pas, à lui seul, à mesurer la vulnérabilité. Un intrant de faible valeur peut arrêter toute une production s’il est difficilement remplaçable et qu’il n’existe pas de substitut qualifié. À l’inverse, une dépendance à l’importation n’est pas nécessairement fragile si plusieurs fournisseurs réellement indépendants peuvent prendre le relais.
C’est pourquoi la question déterminante n’est pas seulement celle de la persistance des flux, mais celle de leur disponibilité productive : en cas de rupture, disposons-nous, dans le délai utile, des matières, procédés, équipements, compétences et capacités de transformation nécessaires pour continuer à assurer la fonction concernée ?
Le temps industriel est ici essentiel. Changer de fournisseur peut nécessiter des audits, des essais, une qualification et parfois plusieurs années d’investissement. Une solution disponible à terme n’est donc pas nécessairement une solution disponible pendant la crise.
Cela ne conduit pas à opposer ouverture commerciale et souveraineté, encore moins à rechercher l’autarcie. L’enjeu est plutôt d’organiser des interdépendances choisies : maîtriser certaines capacités en France, d’en partager d’autres à l’échelle européenne, de sécuriser des partenaires extérieurs fiables et d’accepter les dépendances qui restent suffisamment diversifiées et réversibles.
L’ouverture devient alors un atout lorsqu’elle donne accès à des alternatives réellement mobilisables.
Bruno Jacquemin est délégué général d’A3M – Alliance Minerais, Minéraux, Métaux et membre du Conseil d’orientation de La Fabrique de l’industrie.
- 3 — À partir des données de l’International Air Transport Association (Iata), Hummels (2007) estime que le prix moyen par tonne-kilomètre est passé de 3,87 dollars (prix constant 2000) en 1955 à moins de 0,30 dollar en 2004. Dans le même temps, le développement du transport par conteneurs a permis la standardisation et la massification du transport de marchandises par la mer.
- 4 — Dans cet article, les auteurs utilisent les tableaux entrées-sorties de 10 pays de l’OCDE (dont les pays du G7, l’Australie, le Danemark et les Pays-Bas) et de 4 pays considérés comme émergents (Irlande, Corée du Sud, Taïwan, et Mexique) qui participent à 60 % des échanges mondiaux.
- 5 — Cette intensification de la concurrence entre pays a accéléré la désindustrialisation de certaines économies avancées comme les États-Unis. Autor, Dorn et Hanson (2013) estiment que la rapide hausse des importations chinoises expliquerait un quart de la baisse globale de l’emploi manufacturier américain entre 1990 et 2007.
- 6 — Indicateur construit par Timmer et al. (2021), qui équivaut à la somme du volume d’importation des pays participant à la production d’une filière spécifique.
- 7 — C’est The Economist qui, dans son numéro du 26 janvier 2019, a popularisé le terme de slowbalisation pour désigner une décélération du rythme d’expansion de la mondialisation.
L’intégration des pays dans le commerce mondial se poursuit, moyennant des gains concentrés
Entre 2012 et 2024, la majorité des pays ont renforcé leur insertion dans les chaînes de valeur mondiales, augmentant à la fois leurs exportations brutes et la valeur ajoutée étrangère incorporée dans leurs exportations. Toutefois, cette progression demeure inégalement répartie : les gains du commerce international se concentrent dans un nombre limité d’économies.
Une activité commerciale en expansion
Les pays plus intégrés aux chaînes de valeur qu’en 2012
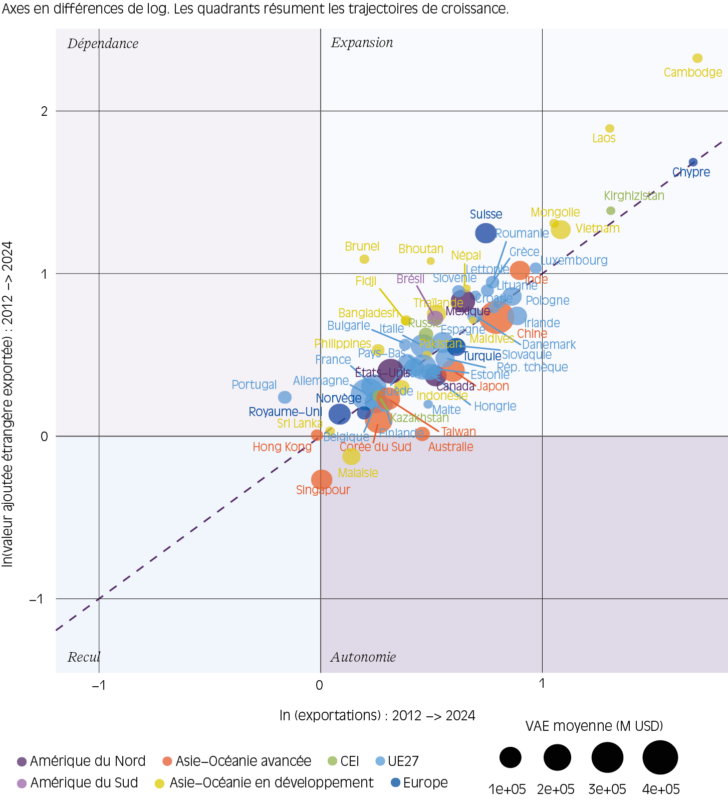
Nous avons représenté dans la figure 2.1 ci-après les pays étudiés sur deux axes : la progression de leurs exportations brutes en abscisse et celle de la valeur ajoutée étrangère contenue dans leurs exportations (VAE) en ordonnée, sur la période 2012-20248.
En théorie, quatre configurations sont susceptibles de se présenter. « L’expansion » correspond à l’augmentation conjointe de la VAE et des exportations. La « dépendance » correspond à l’augmentation de la VAE pendant que les exportations stagnent ou diminuent. « L’autonomie » caractérise la situation symétrique des pays qui réduisent leurs importations d’intrants étrangers tout en renforçant leur position commerciale. Enfin, « le recul » correspond à une baisse conjointe de la VAE et des exportations totales.
Figure 2.1 – Trajectoire des pays exportateurs dans les chaînes de valeur mondiales entre 2012 et 2024
Source : Asian Development Bank Export Decomposition (ADB) en prix constants (ADB, 2025) ; traitement La Fabrique de l’industrie.
Note de lecture : sont représentés respectivement, en abscisse et en ordonnée, les taux de croissance continue entre 2012 et 2024 de la valeur ajoutée étrangère exportée et des exportations brutes de chaque pays, tous secteurs industriels confondus. Les données sont représentées en logarithme. Par exemple, taux de croissance continue VAE = ln (VAE_fin_de période) – ln (VAE_début_de période).
On voit que la grande majorité des pays se positionne dans le quadrant supérieur droit (« expansion »), où exportations et valeur ajoutée étrangère exportée augmentent concomitamment. Le montant moyen (sur toute la période) de la valeur ajoutée étrangère exportée est indiqué par la taille du point.
En particulier, les économies situées au-dessus de la bissectrice (la droite diagonale) ont davantage augmenté leurs exportations de valeur ajoutée étrangère que de valeur ajoutée domestique. On peut citer notamment le Mexique, la Suisse9, le Vietnam et l’Inde. Ces économies ont donc participé positivement au renforcement des chaînes de valeur mondiales. À l’inverse, les pays situés en dessous de cette bissectrice ont assis leur dynamique exportatrice sur leur contribution domestique. C’est le cas, entre autres, de la Corée du Sud, de la Chine et du Japon.
L’intégration commerciale de quatre pays émergents : Mexique, Thaïlande, Vietnam et Inde
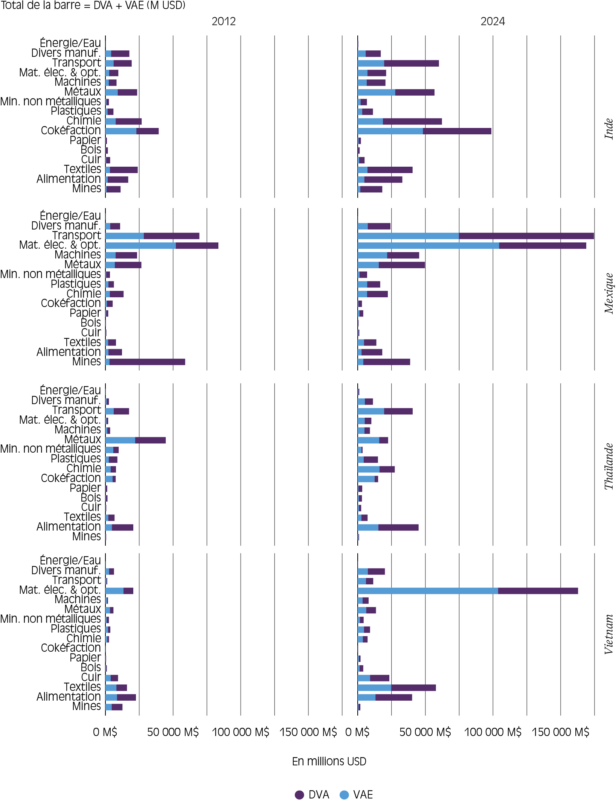
On s’arrête, dans ce paragraphe, sur le cas particulier de quatre pays émergents signalés plus haut, dont l’insertion au sein des chaînes de valeur mondiales s’est révélée particulièrement dynamique entre 2012 et 2024 : le Mexique, le Vietnam, la Thaïlande et l’Inde. Tous enregistrent une augmentation du poids de la valeur ajoutée étrangère exportée (VAE) au sein des exportations brutes entre 2012 et 2024 : de 3 et 4 points de pourcentage supplémentaires pour le Vietnam et l’Inde, et jusqu’à 8 points pour la Thaïlande et le Mexique.
Si l’on entre à présent dans le détail des données sectorielles (cf. figure 2.2), on s’aperçoit qu’un petit nombre de secteurs se démarquent : hormis le cas particulier des produits miniers, par définition en amont des chaînes de valeur, on observe généralement que les activités dont les exportations sont les plus importantes dans l’absolu sont aussi celles où la part des intrants étrangers contenus dans les biens exportés est la plus élevée. On pense, en particulier, aux secteurs des transports et de la production de matériel optique et électronique.
Or, comme le montre la figure 2.3, les quatre pays étudiés ici présentent des manières différentes de bâtir leurs relations commerciales privilégiées sur ces marchés très mondialisés. L’Inde et le Mexique partagent un point commun : pour chacun des trois secteurs représentés (chimie, électronique et matériel de transport), les États-Unis sont de loin le premier marché de destination de la valeur ajoutée domestique exportée, avec, qui plus est, une confirmation souvent vive de ce statut de leader. La Thaïlande et le Vietnam, au contraire, adressent prioritairement leurs exportations vers la Chine dans le domaine de la chimie (là aussi en vive progression) et vers les États-Unis concernant les produits électroniques. Dans le domaine des transports, la situation est plus disparate. Si l’on s’intéresse maintenant à l’origine de la valeur ajoutée étrangère contenue dans ces exportations par chacun de ces quatre pays, la Chine est presque systématiquement le premier pays fournisseur, sauf dans le cas du Mexique qui s’approvisionne de préférence aux États-Unis dans la chimie et les transports.
Figure 2.2 – Composition domestique et étrangère de la valeur ajoutée contenue dans les exportations, par secteur, en 2012 et en 2024
Source : Asian Development Bank – commande Stata Icio et Export Decomposition (ADB) en prix courants (Borin et Mancini, 2019).
Dans le cas particulier de la production de matériel de transport, la dynamique d’intégration du Mexique dans les chaînes de valeur mondiales est frappante. En amont, la valeur ajoutée étrangère incorporée dans les exportations du Mexique provient majoritairement des États-Unis, puis de la Chine (cf. figure 2.3). En aval, ses exportations restent très fortement orientées vers le marché américain, qui absorbe 83 % de sa valeur ajoutée domestique exportée. Ces données attestent du rôle du Mexique comme plateforme d’assemblage intégrée aux chaînes de production états-uniennes dans le secteur automobile. Elles confirment également son nouveau rôle d’intermédiaire entre la Chine et les États-Unis, la part de la Chine dans sa valeur ajoutée étrangère exportée ayant vivement augmenté au cours de la période (+8,1 points de pourcentage).
Figure 2.3 – Origine et destination de la valeur ajoutée étrangère et domestique exportée par quatre pays émergents
(a) Classement des cinq principaux pays à l’origine de la valeur ajoutée étrangère exportée par les quatre pays émergents, par secteurs (2012-2024)*
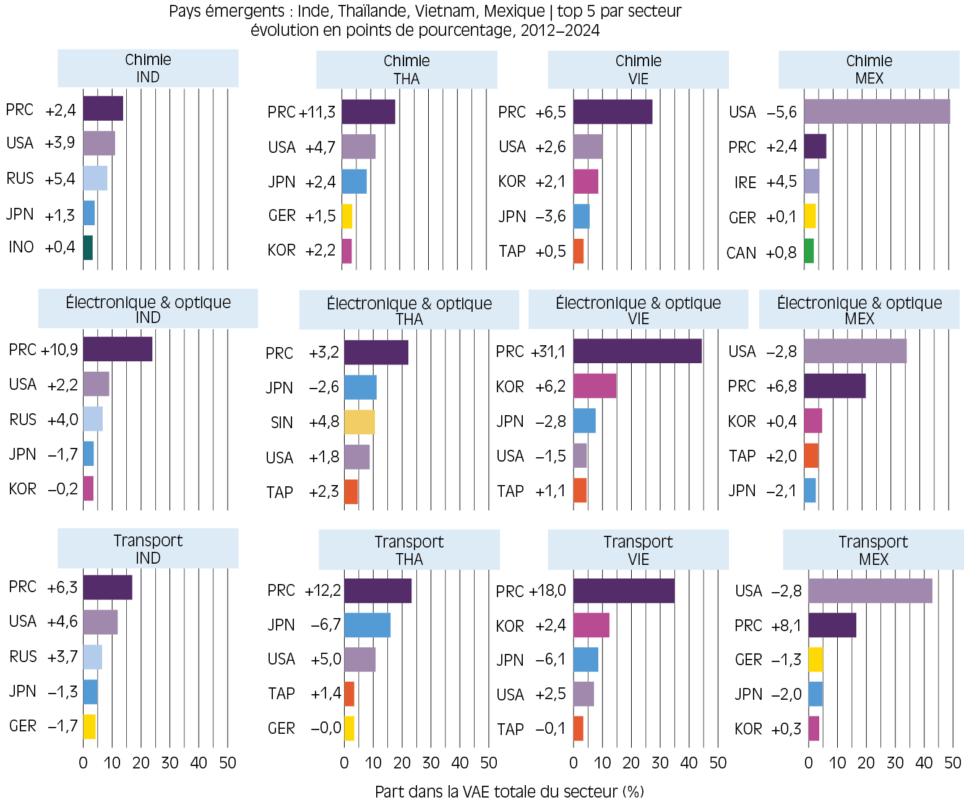
(b) Part des cinq principales destinations de la valeur ajoutée domestique exportée par les quatre pays émergents, par secteur
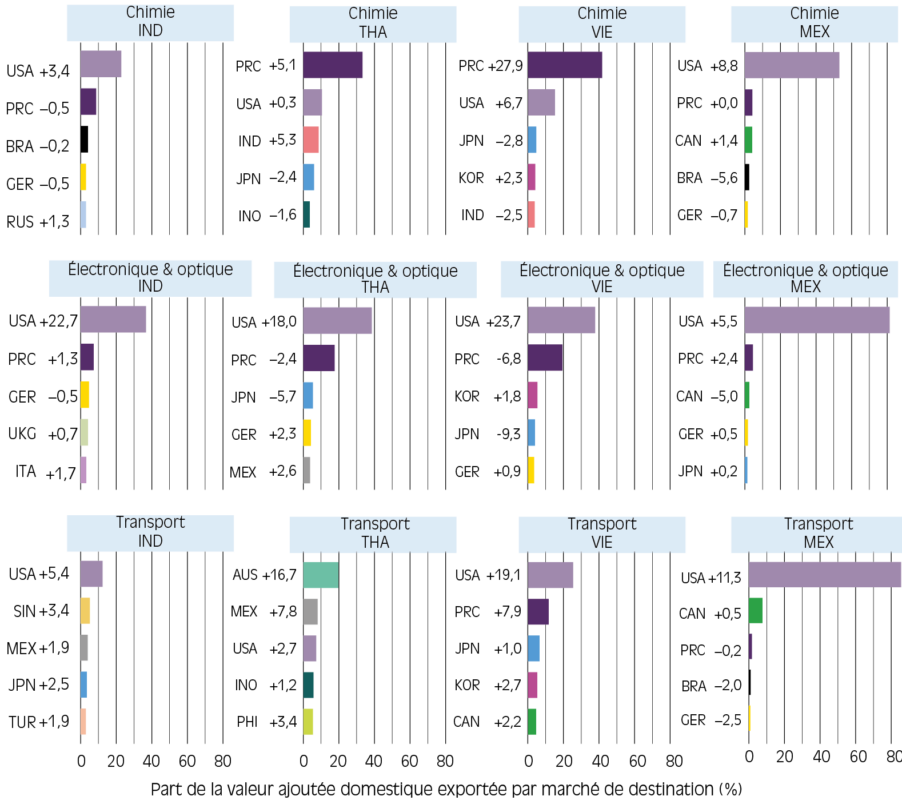
Sources : Asian Development Bank – commande STATA icio et Export Decomposition (ADB) en prix courants (Borin et Mancini, 2019) ; traitement La Fabrique de l’industrie.
Note de lecture : (a) Dans le secteur de l’électronique et de l’optique, 44 % de la valeur ajoutée étrangère incorporée dans les exportations vietnamiennes provient de Chine. (b) Dans le secteur de l’électronique et de l’optique, le marché final chinois absorbe 18 % de la valeur ajoutée domestique exportée par le Vietnam.
(*) Pour chaque pays exportateur de l’échantillon, et pour chacun de ces deux flux, nous retenons les cinq partenaires (origine et destination) présentant la valeur ajoutée cumulée la plus élevée en 2024.
En ce qui concerne la Thaïlande et le Vietnam, pays de l’Asean, c’est la Chine qui est leur premier fournisseur de valeur ajoutée exportée dans le domaine des transports. Sa part a d’ailleurs fortement augmenté pour les deux pays. Alors que, historiquement, le secteur automobile était un pilier de la relation bilatérale entre la Thaïlande et le Japon (DG Trésor, 2025), la part de ce dernier dans la valeur ajoutée étrangère que la Thaïlande exporte dans le domaine des transports a reculé de 6,7 points, reléguant le Japon au deuxième rang. Nos résultats pointent donc vers une fragilisation du lien économique entre ces deux pays, au profit de la Chine.
Cette hausse semble conforter l’hypothèse américaine d’un contournement des restrictions commerciales imposées aux produits chinois, dont une partie transiterait désormais par le Vietnam ou par d’autres économies émergentes, telles que le Mexique, afin d’échapper aux mesures américaines.
Pour autant, la réponse américaine à ce que la Maison-Blanche qualifie de « grande arnaque du transbordement »10 – à savoir l’imposition de pénalités supplémentaires aux pays servant de relais aux produits chinois – ne saisit qu’une partie du phénomène. Elle tend en effet à occulter une autre dimension essentielle de la montée en puissance chinoise : la pression que la Chine exerce directement sur l’industrie des pays qui lui servent de points de passage.
Les pays de l’Asean se trouvent en première ligne. Selon Marco Kamiya, intervenu lors du Babbage Forum11, le taux d’utilisation des capacités manufacturières en Thaïlande est tombé à environ 60 % en 2024, et à seulement 29 % dans l’industrie de l’acier, sous l’effet d’une forte pression de la production chinoise (FTI & OIE, 2024). En Indonésie, certains produits chinois sont vendus entre 20 et 40 % moins cher que leurs équivalents locaux (BPS-Statistics Indonesia, 2024). Les effets sur le tissu productif sont tangibles : fermetures d’usines, notamment dans la sidérurgie, et d’importantes vagues de licenciements dans le textile. Cette pression ne se limite d’ailleurs pas à l’Asean : en Asie du Sud, l’Inde, le Pakistan et le Bangladesh enregistrent eux aussi d’importants déficits commerciaux vis-à-vis de la Chine.
Pour les économies encore en phase d’industrialisation, cette concurrence est en partie compensée par les investissements directs chinois, de plus en plus orientés vers le secteur manufacturier (DGT, 2024). L’implantation de BYD en Asie du Sud-Est illustre bien cette ambivalence. Après avoir ouvert en Thaïlande, en 2024, sa première usine de la région, pour un investissement de 490 millions de dollars, le constructeur chinois a poursuivi son expansion au Cambodge en 2025, puis en Indonésie en 2026 (Parikh, 2026). Ces pays ne restent toutefois pas passifs face à la mise sous pression de leur appareil productif. L’Indonésie, par exemple, tente de tirer son épingle du jeu au moyen d’une politique industrielle dite de hilirisasi qui oblige les entreprises à transformer les ressources naturelles du pays sur le territoire national.
Les chocs récents n’ont pas renversé la tendance à la mondialisation
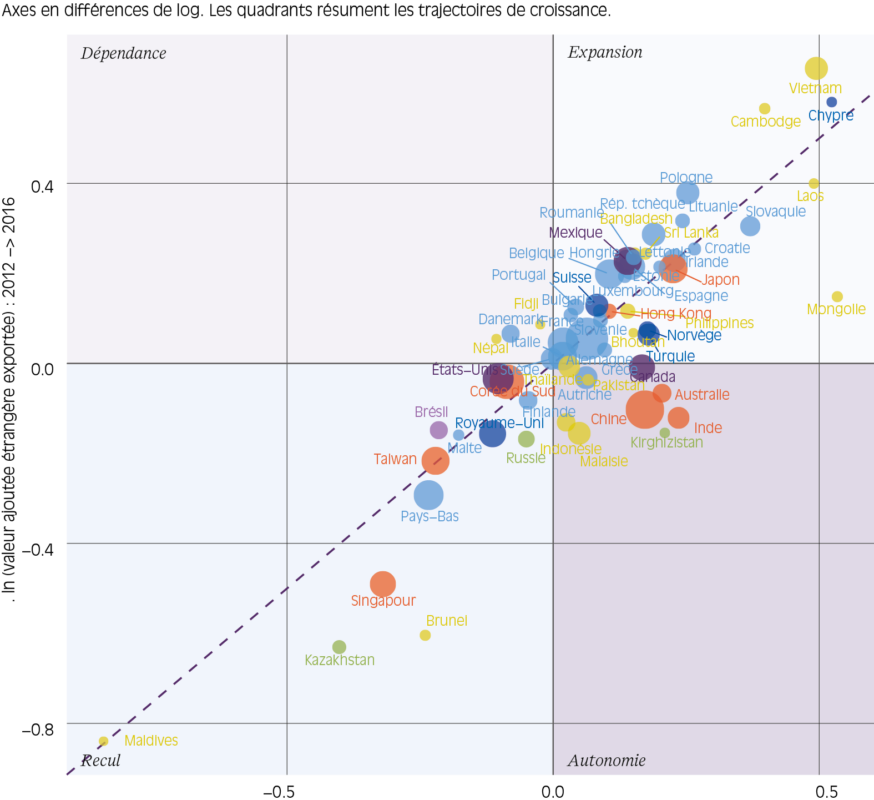
Afin de vérifier que les chocs conjoncturels récents n’ont pas bouleversé les chaînes de valeur, nous testons cette hypothèse sur deux découpages temporels différents (cf. figures 2.4.a et 2.4.b) : on oppose d’abord la période de slowbalisation (2012-2016) à celle des chocs et des fluctuations économiques (2016-2024), puis celle ayant précédé la crise sanitaire (2012-2019) à celle de la crise et de ses effets (2019-2024)12. C’est la première de ces deux oppositions qui apparaît comme étant la plus parlante, mais pas forcément telle qu’on pourrait le croire intuitivement.
En effet, entre 2012 et 2016, nous observons un certain ralentissement de la dynamique de mondialisation, puisque des pays aussi importants que la Corée du Sud, les États-Unis, Taïwan ou le Royaume-Uni connaissent une baisse conjointe de leur valeur ajoutée étrangère exportée et de leurs exportations brutes (en monnaie constante). La Chine, l’Inde et l’Australie apparaissent dans le quadrant « autonomie » : leurs exportations augmentent pendant que leur valeur ajoutée étrangère exportée diminue. Cela les éloigne de la bissectrice et implique une croissance des exportations principalement tirée par la production domestique. La Chine en particulier, dans le cadre du plan décennal « Made in China 2025 » lancé en 2015, vise dès cette époque à devenir le leader industriel mondial (Alsif et al., 2019). En revanche, la plupart des pays européens se situent dans le quadrant nommé « expansion », indiquant une continuité dans leur trajectoire.
Figure 2.4 – Croissance des exportations et de la VAE
(a) Insertion des pays exportateurs dans les chaînes de valeur mondiales : 2012-2016 vs 2016-2024
(b) Insertion des pays exportateurs dans les chaînes de valeur mondiales : 2012-2019 vs 2019-2024
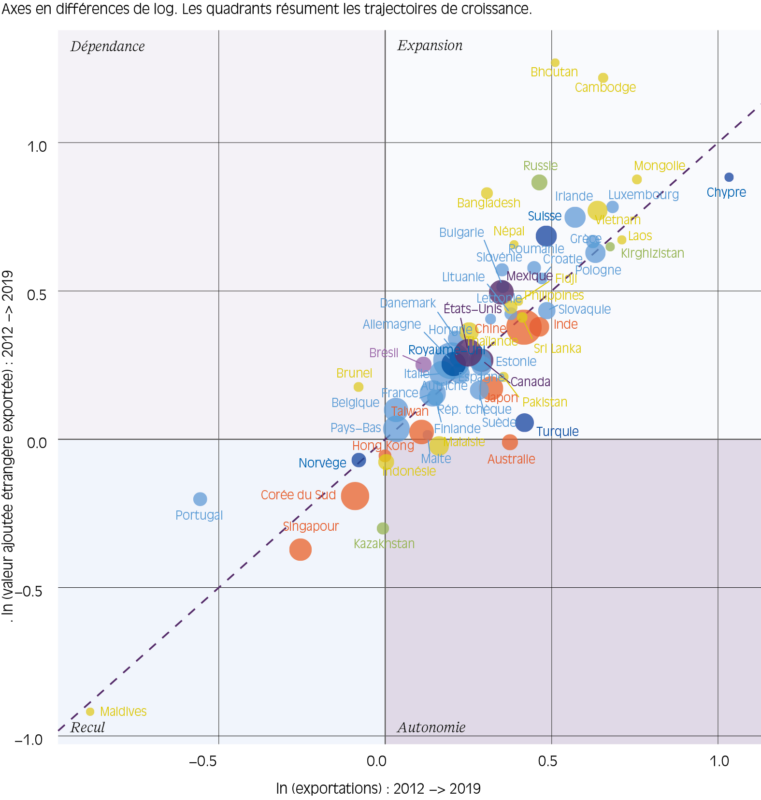
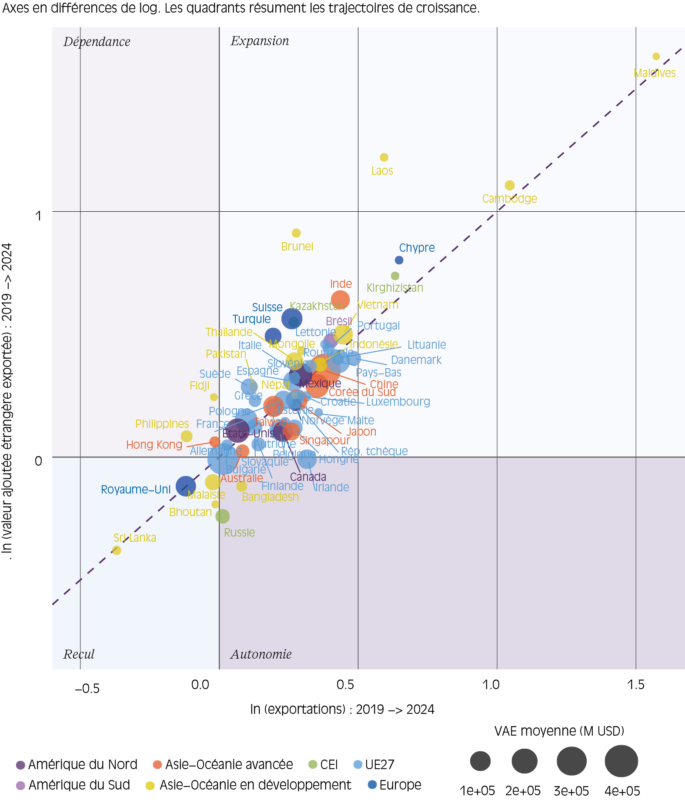
Source : Asian Development Bank Export Decomposition (ADB) en prix constants ; traitement La Fabrique de l’industrie.
Ces résultats confirment le ralentissement de l’expansion du commerce mondial évoqué au chapitre 1 à partir de la crise financière de 2007-2008, sous l’effet de grands pays exportateurs comme les États-Unis et la Chine (même si l’on a vu que leurs trajectoires différaient).
Cela est d’autant plus remarquable que, dans la période qui suit (2016-2024), tous les pays ou presque se retrouvent dans le quadrant « expansion », et renforcent donc leur insertion dans les chaînes de valeur mondiales en dépit des chocs conjoncturels qui se succèdent alors.
C’est probablement pour cette raison que le second découpage temporel ne fait pas apparaître une distinction aussi nette. Sur la période 2012-2019, en effet, la quasi-totalité des pays se caractérisent par une croissance simultanée des exportations et de la valeur ajoutée étrangère. Seuls Singapour, Hong Kong, et la Corée du Sud se distinguent encore par une trajectoire de recul sur cette période. Sans surprise, dans la période post-covid, la quasi-totalité des pays se situent dans le quadrant de l’expansion, à l’exception du Royaume-Uni, de la Malaisie et de quelques petites économies d’Asie du Sud et du Sud-Est.
En résumé, si les crises ont révélé les interdépendances économiques entre tous ces pays, nos indicateurs suggèrent que les chocs n’ont pas rompu, bien au contraire, les liens commerciaux entre pays exportateurs : ils sont même plus nombreux après 2016 qu’avant à renforcer leur insertion dans les chaînes de valeur mondiales.
Une expansion du commerce concentrée sur quelques pays et quelques filières
Des exportations aux mains d’une poignée de pays
Le commerce international demeure majoritairement l’affaire d’un petit nombre de pays. Un cercle restreint assure en effet l’essentiel des échanges et de la création de valeur. En 2024, les dix premiers exportateurs concentrent plus de la moitié des exportations brutes mondiales. La Chine en représente à elle seule 16,9 %13 des exportations brutes mondiales. Elle est suivie par les États-Unis et l’Allemagne et qui concentrent respectivement 7,8 % et 7,1 % des exportations brutes mondiales (figures 2.5 et 2.6). Les autres économies affichent des montants d’exportations nettement plus modestes : elles exportent chacune moins de 1 000 milliards de dollars américains de biens industriels.
Figure 2.5 – Évolution des exportations entre 2007 et 2024, en prix courants, pour les 10 premiers pays exportateurs
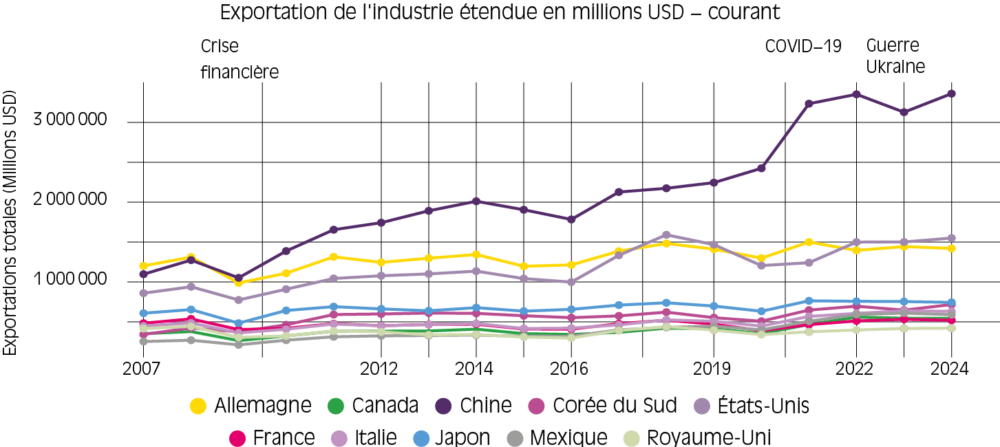
Source : Asian Development Bank Export Decomposition (ADB) en prix courants ; traitement La Fabrique de l’industrie.
Figure 2.6 – Premiers exportateurs industriels mondiaux : parts de marché en 2012 et en 2024
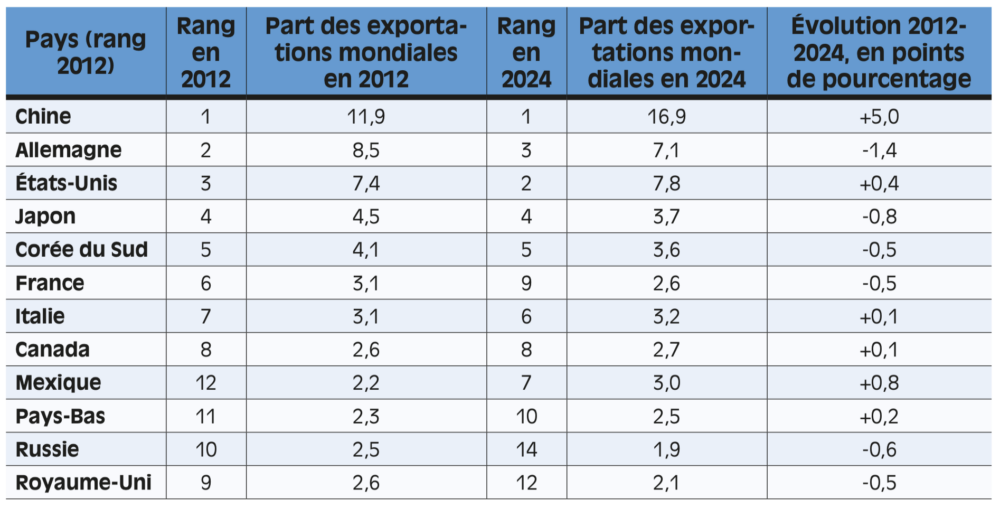
Source : Asian Development Bank Export Decomposition (ADB) en prix courants ; traitement La Fabrique de l’industrie.
Figure 2.7 – Évolution de la valeur ajoutée domestique et étrangère
exportée par la Chine en millions de dollars sur la période 2007-2024, en prix courants
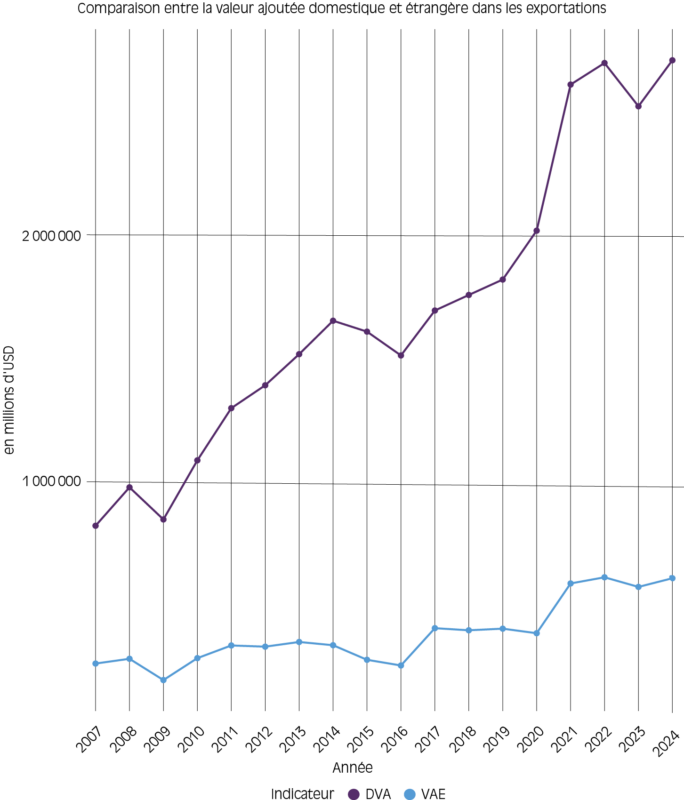
Source : Asian Development Bank Export Decomposition (ADB) en prix courants ; traitement La Fabrique de l’industrie.
LES SECTEURS DE LA TRANSITION ÉCOLOGIQUE : UN EXEMPLE PHARE DE LA POSITION DOMINANTE DE L’INDUSTRIE CHINOISE
LA CHINE OCCUPE UNE POSITION QUASI MONOPOLISTIQUE mondial de lithium, 91 % de celui des terres rares et jusqu’à 98 % du gallium, un métal essentiel pour les technologies photovoltaïques (Lolo et Fellous, 2025). Elle fabrique en outre environ 97 % des plaquettes et 80 % des modules photovoltaïques produits dans le monde (AIE, 2025). Ces résultats procèdent d’une stratégie d’intégration verticale, de l’extraction des ressources à la fabrication des produits finis ; ils se traduisent par une forte augmentation de la part domestique de ses exportations dès 2012.
L’évolution la plus notable sur la période 2007-2024 est à mettre au crédit de la Chine qui a plus que triplé ses exportations. En contrepartie, certaines économies comme les Pays-Bas et le Royaume-Uni enregistrent un recul de leur part de marché tandis que d’autres pays émergents, notamment le Mexique et l’Inde, renforcent progressivement leur position.
La Chine, grande gagnante du commerce international
La montée en puissance de la Chine en tant que puissance industrielle commerciale mérite qu’on s’y arrête. Première exportatrice mondiale, elle doit en grande partie sa performance à la montée en gamme de son industrie, dont 80 % de la valeur exportée est désormais produite sur son territoire (cf. figure 2.7). Cela confirme l’ancrage national de sa production industrielle, tel que le présentent Jaax et al. (2023). Ces derniers constatent en effet une baisse de l’intensité des importations chinoises relativement à sa production brute entre 2011 et 2019, tandis que le nombre d’étapes de production présentes sur le territoire national augmente. La Chine est ainsi passée du statut d’« atelier du monde » à celui de puissance industrielle et technologique.
Cette progression du contenu domestique est particulièrement visible dans le secteur de l’électronique et l’optique, où la valeur ajoutée domestique atteint 784 milliards de dollars en 2024. Alors que, dans ce secteur, les exportations chinoises dépendaient auparavant davantage d’intrants provenant d’Asie, leurs approvisionnements ont continué de s’ouvrir à des composants (services et biens confondus) venant d’Allemagne et des États-Unis (cf. figure 2.8).
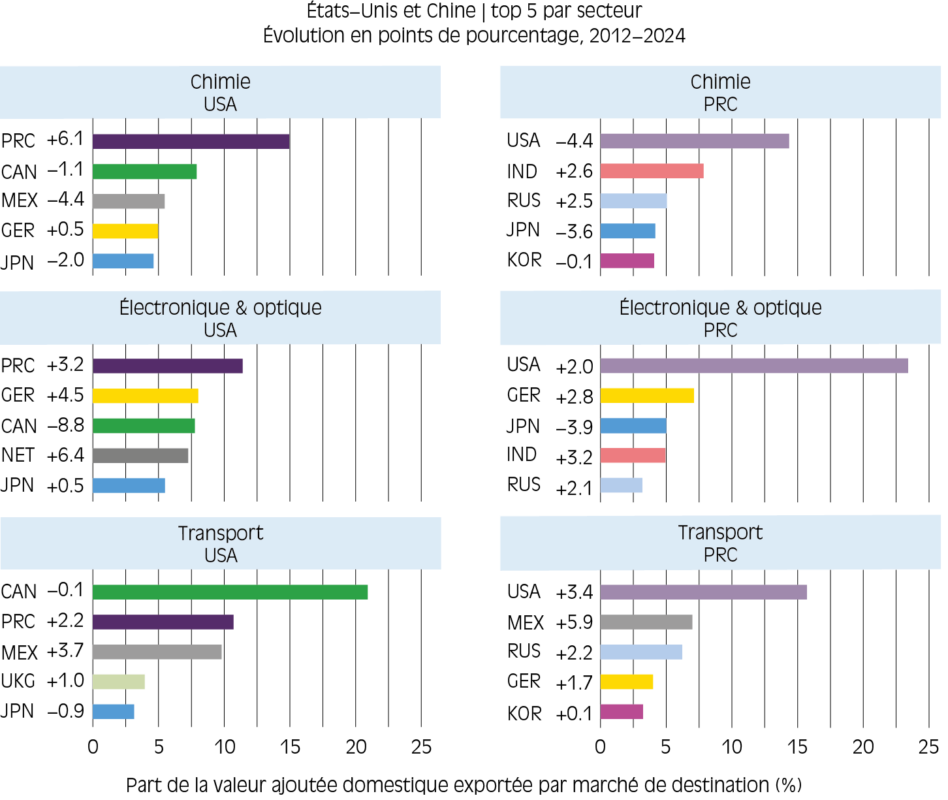
Figure 2.8 – Origine et destination de la valeur ajoutée étrangère et domestique exportée par la Chine et les États-Unis
(a) Principales origines de la valeur ajoutée étrangère exportée (2024)
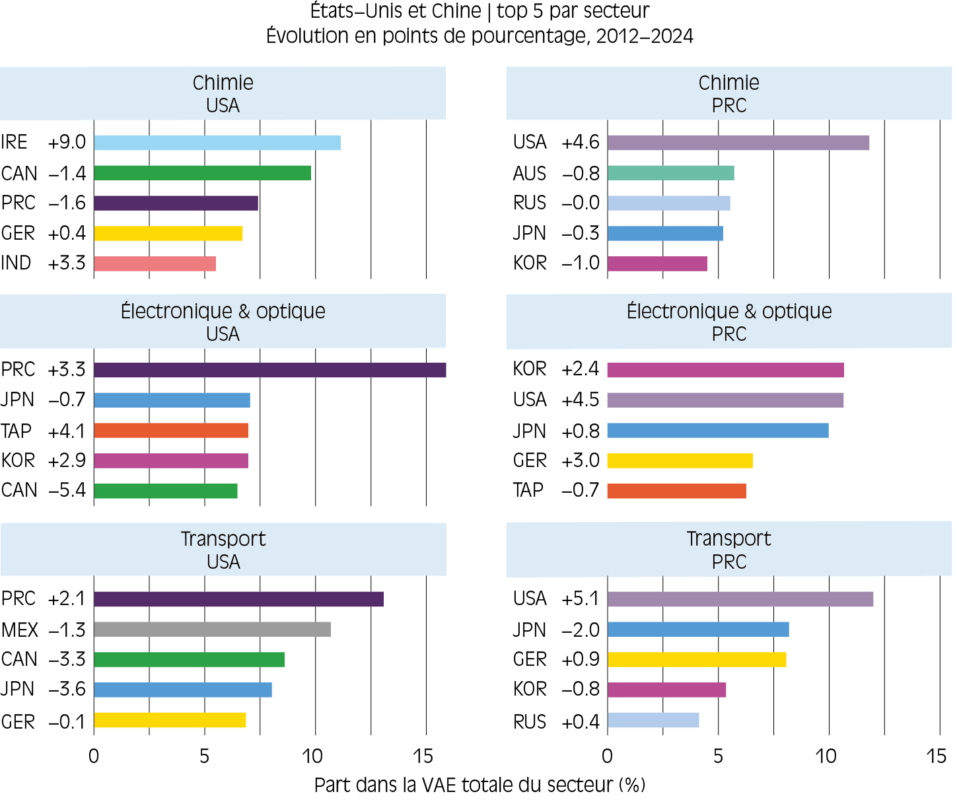
(b) Principales destinations de la valeur ajoutée domestique exportée par secteur (2024)
Source : Asian Development Bank – commande Stata Icio (Borin et Mancini, 2019) en prix courants ; traitement La Fabrique de l’industrie.
Figure 2.9 – Part de la valeur ajoutée étrangère dans les exportations par pays et par secteur exportateur en 2024
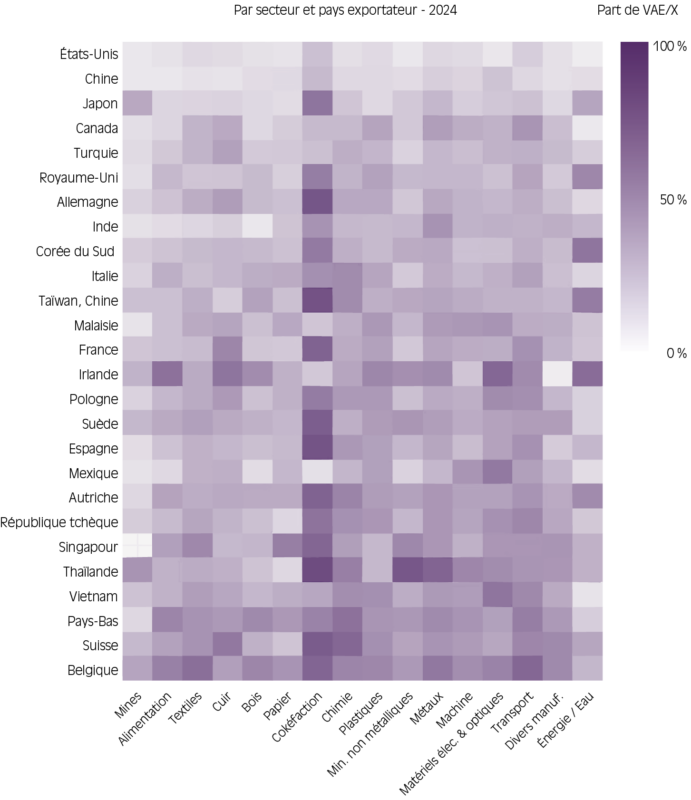
Source : Asian Development Bank Export Decomposition (ADB) en prix courants ; traitement La Fabrique de l’industrie. Pour l’analyse, nous avons sélectionné les 26 pays qui concentrent 80 % de la valeur ajoutée étrangère exportée.
La Chine est le principal fournisseur d’intrants incorporés dans les exportations électroniques américaines (16 % de la valeur ajoutée exportée américaine). En outre, les États-Unis restent, et de loin, le premier marché de destination de la valeur ajoutée produite par la Chine (23 %). Réciproquement, la Chine consomme 11 % de la valeur ajoutée exportée par les États-Unis.
Un autre secteur apparaît également clé pour comprendre la montée en puissance chinoise : celui des transports. La Chine continue d’intégrer davantage de contenu américain dans ses exportations, tout en augmentant la valeur ajoutée domestique qu’elle exporte vers le marché américain, faisant de lui son premier client. À l’inverse la Chine n’est que le second marché de consommation de la production américaine exportée, loin derrière le Canada. Dans le même temps, la puissance asiatique est devenue le premier fournisseur de valeur ajoutée étrangère exportée par les États-Unis (13 %), dépassant le Mexique (10,7 %).
Cette dernière observation semble conforter l’hypothèse qui identifiait le Mexique comme une nouvelle interface au sein de la relation commerciale sino-américaine. Et cela d’autant plus que le Mexique devient un marché de consommation en croissance de la valeur ajoutée domestique exportée par la Chine (+5,9 points de pourcentage).
Plus que tout autre, le segment des véhicules électriques illustre cette stratégie chinoise de montée en gamme. Longtemps considérée comme une base d’assemblage à bas coût pour les constructeurs occidentaux, la Chine est devenue en quelques années un leader mondial sur ce segment stratégique. Sa production annuelle de véhicules électriques est passée de 1,1 million d’unités en 2020 à 6,7 millions en 2023 (Bürbaumer, 2024), dépassant ainsi les producteurs européens dans un secteur clé de la transition écologique.
Ces filières qui structurent les chaînes de valeur mondiales
En outre, certains secteurs apparaissent, davantage que d’autres, insérés dans les chaînes de valeur mondiales. En 2024, la cokéfaction et le raffinage sont, dans une majorité de pays, les activités où la valeur ajoutée étrangère occupe la plus grande part des exportations (cf. figure 2.9). Les ressources énergétiques et minières que ce secteur transforme (pétrole brut, charbon) sont géographiquement concentrées, impliquant un recours important à des intrants étrangers à forte valeur ajoutée avant réexportation des produits raffinés.
D’autres secteurs peuvent également afficher des niveaux élevés d’intégration de contenu étranger exporté, mais ils demeurent alors très variables d’un pays à l’autre. C’est notamment le cas de la chimie (12 % des exportations américaines sont constituées de valeur étrangère contre 69 % pour la Suisse), du matériel électronique et optique (9 % pour les États-Unis contre 63 % pour le Vietnam) et des équipements de transport (26 % pour le Japon contre 59 % pour les Pays-Bas).
Les secteurs dont le ratio moyen est faible, comme les mines, l’énergie et l’eau, le doivent à leurs caractéristiques propres. En effet, le secteur minier se situe très en amont des chaînes de valeur et intègre donc relativement peu d’intrants intermédiaires dans sa production, contrairement au secteur de l’électronique et de l’optique, plus en aval et fortement consommateur de composants intermédiaires.
S’agissant du secteur de l’énergie et de l’eau, il faut ajouter qu’il s’agit d’industries de réseaux, dont la production et la consommation dépendent d’infrastructures difficilement délocalisables, ce qui limite la fragmentation de la production à l’échelle mondiale. Le rapport de l’OCDE de 2023 (Jaax et al., 2023) qui analyse la réorganisation des chaînes d’approvisionnement à partir de l’intensité des importations dans la production, par secteurs manufacturiers désagrégés, présente des résultats similaires.
Deux enseignements se dégagent donc de ce chapitre : l’intégration au sein des chaînes de valeur se poursuit, mais elle profite à un club étroit de pays et à quelques filières seulement.
- 8 — Cette période 2012-2024 débute avec la phase de stabilisation identifiée au chapitre 1 et s’étend jusqu’à la dernière année disponible.
- 9 — La part de la valeur ajoutée étrangère (VAE) dans les exportations suisses s’explique notamment par la dynamique de la filière chimie-pharmaceutique. Les principes actifs étant majoritairement importés, la forte croissance de cette filière, qui représentait 38 % des exportations suisses en 2024, tirée par la hausse conjointe des prix et des volumes (Oudot de Dainville et Albouy, 2026 ; Cotterlaz et al., 2022), a mécaniquement accru le poids des intrants étrangers dans les exportations.
- 10 — Maison-Blanche, Office of Trade and Manufacturing Policy (OTMP), The Great Transshipment Scam, rapport, Washington, 13 août 2026.
- 11 — Intervention au Babbage Forum, Global Industrial Innovation Policymaking Meeting of International Policymakers, Madingley Hall, Cambridge (Royaume-Uni), 15 septembre 2026.
- 12 — Afin de respecter la propriété d’additivité du taux de croissance continue, ces sous-périodes partagent une borne commune : 2012-2016 vs 2016-2024 d’une part, et 2012-2019 vs 2019-2024 d’autre part.
- 13 — Pour rappel, l’analyse porte sur un échantillon de 62 pays auxquels on ajoute une catégorie « reste du monde » (cf. chapitre 1).
Une recomposition géographique des échanges ?
Dans le contexte bouleversé que nous avons rappelé, les entreprises sont incitées à réorienter leurs sources d’approvisionnement. Toutefois, au niveau macroéconomique, aucune tendance nette en faveur d’une régionalisation à la hausse n’est observée. À l’échelle des pays, les stratégies d’approvisionnement restent hétérogènes, même si le commerce entre partenaires d’une même zone économique apparaît surreprésenté.
Vers un rapprochement régional entre partenaires commerciaux ?
Les chocs macroéconomiques, qu’il s’agisse de ruptures d’approvisionnement ou de politiques protectionnistes, ont eu des conséquences sur la géographie des échanges mondiaux. Ces bouleversements ont mis en lumière, dans le débat français comme européen, différentes stratégies de sécurisation des approvisionnements. Selon les cas, il s’agit de se rapprocher de partenaires géographiquement proches (nearshoring) ou politiquement alliés (friend-shoring), voire de rapatrier la production sur le territoire national (reshoring).
Si ces stratégies sont effectivement mises en œuvre par les acteurs économiques, elles doivent se traduire par une recomposition et, peut-être même, un repli du commerce international. Or les deux précédents chapitres ont montré que les chaînes de valeur mondiales avaient continué à se développer, y compris et surtout dans la période récente. Nous cherchons donc à vérifier dans ce chapitre si les échanges se recomposent au profit d’une régionalisation des chaînes de valeur.
Que dit la littérature à ce sujet ? Il convient en premier lieu de rappeler que, de longue date, les auteurs en économie internationale s’accordent sur le fait que les exportations sont plus intenses lorsque les acteurs sont proches géographiquement (voir par exemple Johnson et Noguera, 2016, sur des données de 42 pays entre 1970 et 2009). En outre, la proximité réglementaire entre deux pays, résultant de la mise en œuvre d’accords commerciaux régionaux, favorise elle aussi la fragmentation de la production entre partenaires.
En deuxième lieu, l’interprétation de l’intensité des mouvements de régionalisation ou de relocalisation dépend de l’indicateur retenu et de la période couverte, la plupart des travaux disponibles s’arrêtant entre 2016 et 2018, c’est-à-dire avant les chocs les plus récents (guerre commerciale sino-américaine, pandémie, guerre en Ukraine, réorientations industrielles américaines et européennes).
En particulier, à partir des données TiVA de l’OCDE qui retracent les échanges en valeur ajoutée sur la période 1995-2016 pour 64 pays, Miroudot et Nordström (2020) mettent en évidence un phénomène nouveau de raccourcissement des chaînes de valeur. En s’appuyant sur la méthode développée par Fally (2012), qui mesure le nombre d’étapes de production domestiques et étrangères incorporées dans les exportations, les auteurs montrent que la part moyenne des étapes étrangères diminue légèrement après 2012, passant d’environ 0,53 à 0,48. Cette tendance au raccourcissement est confirmée par leur estimation de la distance moyenne parcourue par les produits exportés tout au long de la chaîne de production : après avoir augmenté de plus de 700 km entre 1995 et 2008, cette distance décroît de 2 308 km à 2 099 km entre 2012 et 2016, soit une baisse de 9 %. Pour autant, ces auteurs n’observent pas de mouvement de régionalisation des chaînes de valeur. Au contraire, ils notent une augmentation de leur part domestique plutôt que de leur part régionale (sauf en Asie de l’Est et du Sud-Est). L’Europe, qui affiche pourtant le niveau de régionalisation le plus élevé au regard du contenu en valeur ajoutée de ses exportations, enregistre même une augmentation de la part de ses échanges extrarégionaux.
Les travaux de Bontadini et al. (2025) complètent cette analyse en distinguant la géographie des intrants de celle de la consommation finale dans la production brute. Ils montrent que l’Union européenne régionalise nettement ses approvisionnements intermédiaires, c’est-à-dire que la part de valeur ajoutée intrarégionale, relativement à celle extrarégionale, contenue dans la production brute augmente entre 2012 et 2018 (nearshoring) ; pour autant, la valeur ajoutée européenne continue à être davantage consommée sur les marchés extérieurs (far-sharing). À l’inverse, la région Asie-Pacifique régionalise à la fois la partie amont et la partie aval des chaînes de valeur mondiales par des intrants intermédiaires régionaux en augmentation relativement à ceux extrarégionaux, tandis que la demande finale de la valeur ajoutée créée en Asie-Pacifique se concentre davantage sur la zone régionale qu’extrarégionale. Pour le continent américain (l’Aceum [cf. hors-champ] et une partie de l’Amérique du Sud : l’Argentine, le Brésil, le Chili, la Colombie, le Costa Rica et le Pérou), autant l’approvisionnement que la consommation finale sont moins régionalisés.
Puisque ces phénomènes concernent la période antérieure aux chocs macroéconomiques qui se sont succédé à partir de 2018, qu’a-t-on observé depuis ? Selon Jaax et al. (2023), les trajectoires des régions sont hétérogènes. À l’aune du nombre d’étapes de production réalisées au sein d’une même région, rapportées à celles situées en dehors, l’Asie de l’Est et du Sud-Est confirme son mouvement de régionalisation. Ce ratio, qui n’avait cessé de croître de 0,8 en 1995 à 2,2 en 2014 (le sous-continent ravissant dès 2010 à l’Europe le statut de plaque commerciale la plus régionalisée parmi celles étudiées par les auteurs), a repris sa croissance à partir de 2018. L’Europe suit une évolution inverse : la diminution de ce ratio, très nette entre 2000 et 2010, a repris entre 2018 et 2020, après une exception passagère (2011-2018). En outre, on observe un nombre d’étapes domestiques plus élevé par rapport à celui des étapes étrangères pour la Chine entre 2008 et 2020, alors que l’Union européenne affiche un ratio étranger par rapport à celui domestique en légère hausse pour la même période.
C’est pour apporter des réponses actualisées à cette question que nous mobilisons ci-après deux indicateurs de régionalisation, étendant l’analyse jusqu’en 2024.
Une préférence régionale au sein des chaînes de valeur
L’appréciation des préférences régionales dans l’organisation amont des chaînes de valeur s’appuie sur deux mesures complémentaires (toutes deux construites à partir de l’origine géographique des intrants étrangers contenus dans les exportations). La première, l’indice de régionalisation, répond à la question suivante : ce pays achète-t-il ses intrants étrangers plutôt au sein ou à l’extérieur de sa région ? La seconde, l’indice de spécificité, qui fera l’objet du paragraphe suivant, en pose une autre : ce pays achète-t-il à telle région plus que ne le fait le reste du monde ?
MÉTHODE D’ANALYSE DE LA RÉGIONALISATION DES CHAÎNES DE VALEUR
NOUS NOUS APPUYONS SUR DEUX INDICATEURS pour est adapté de la méthode de Timmer et al. (2014) et de Bontadini et al. (2025). Les deux méthodes sont détaillées en annexes 4, 5 et 6.
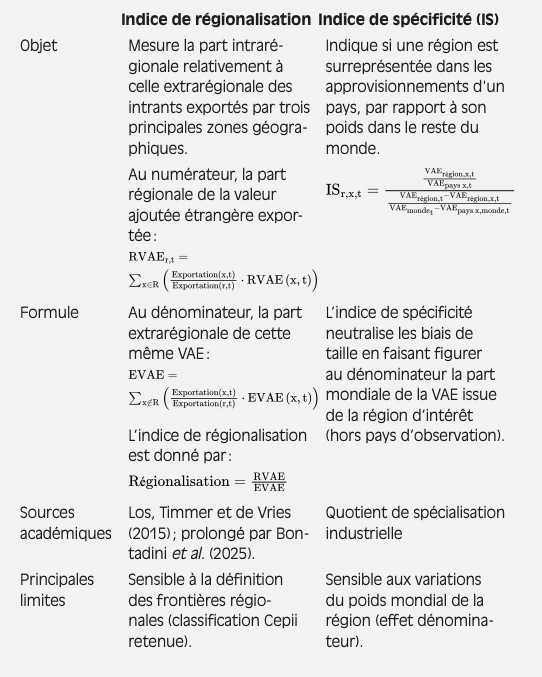
En suivant les travaux de Johnson et Noguera (2016), nous réalisons notre analyse en tenant compte des deux sens possibles du mot « région » : un regroupement de pays voisins liés par un accord commercial d’une part, et une aire géographique contiguë d’autre part. L’indice de régionalisation, sensible à la taille du périmètre retenu, est calculé sur la base des aires géographiques (Europe, Amérique du Nord, Asie-Océanie) ; l’indice de spécificité est calculé sur la base des zones d’accord de libre-échange. Les zones d’accord commerciales considérées sont les suivantes : l’Union européenne à 27 ; l’alliance nord-américaine (Aceum, ex-Alena) dont le traité a été renouvelé en 2020, le RCEP (Partenariat économique régional global) qui regroupe les pays de l’Asean, en plus de pays industrialisés comme la Chine, le Japon, la Corée du Sud et l’Australie*, et enfin la Communauté des États indépendants (CEI). Les aires géographiques retenues correspondent à la classification du Cepii : l’Europe, l’Asie-Océanie et l’Amérique du Nord.
*L’accord RCEP inclut le Myanmar et la Nouvelle-Zélande, mais la base de données ne couvre pas ces pays ; ils sont donc mécaniquement intégrés à la catégorie « reste du monde », il est entré en vigueur en 2022.
** L’agrégation régionale des données de la VAE disponible par exportateur-secteur, entraîne un risque de double comptage qui est susceptible de biaiser à la hausse l’évaluation des flux au sein des chaînes de valeur fortement fragmentées.
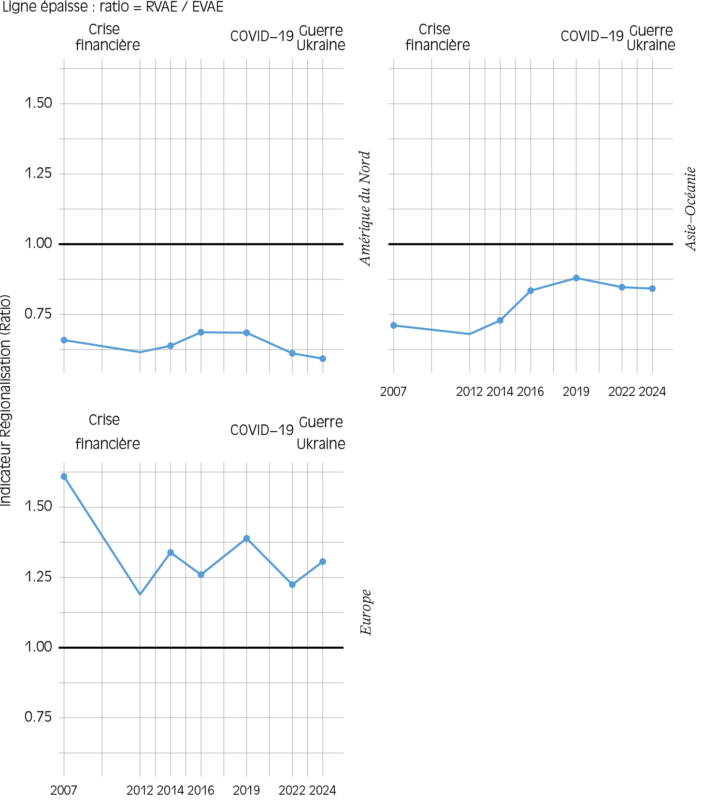
Figure 3.1 – Indice de régionalisation par grande région (2007-2024)
Source : Asian Development Bank (ADB) – commande Stata Icio en prix courants ; traitement La Fabrique de l’industrie.
Note de lecture : un ratio > 1 indique une régionalisation relative des approvisionnements (la VA étrangère provient majoritairement de partenaires régionaux).
On se concentre ici sur la première mesure, l’indice de régionalisation. Le résultat est net : l’Europe est la seule région dont l’indice de régionalisation dépasse 1, autrement dit, dont les intrants étrangers exportés proviennent davantage de la région elle-même que du reste du monde (cf. figure 3.1). Après une baisse de ce ratio entre 2007 et 2012, le niveau de régionalisation de l’Europe s’est depuis stabilisé, évoluant entre 1,20 et 1,40 entre 2012 et 2024. L’Europe se démarque donc par ses approvisionnements régionaux, signe que l’ambition de créer un marché unique a abouti à une solide intégration régionale. Cette observation, qui porte sur l’amont des chaînes de valeur, est cohérente avec les résultats précédents : rappelons que, selon Bontadini et al. (op. cit.), l’Europe conjugue une tendance au farsharing de ses débouchés et au nearshoring de ses intrants.
En Asie-Océanie, nous observons un léger renforcement des flux intrarégionaux entre 2012 et 2019, avant là encore d’aborder une stabilisation jusqu’à aujourd’hui. C’est la seule région à afficher un indice croissant, ce qui corrobore les travaux précédents au sujet d’une montée du commerce intrarégional de la région asiatique. Enfin, et en cohérence avec les études préalablement mentionnées, nos résultats confirment que l’Amérique du Nord affiche le plus faible et stable degré de régionalisation.
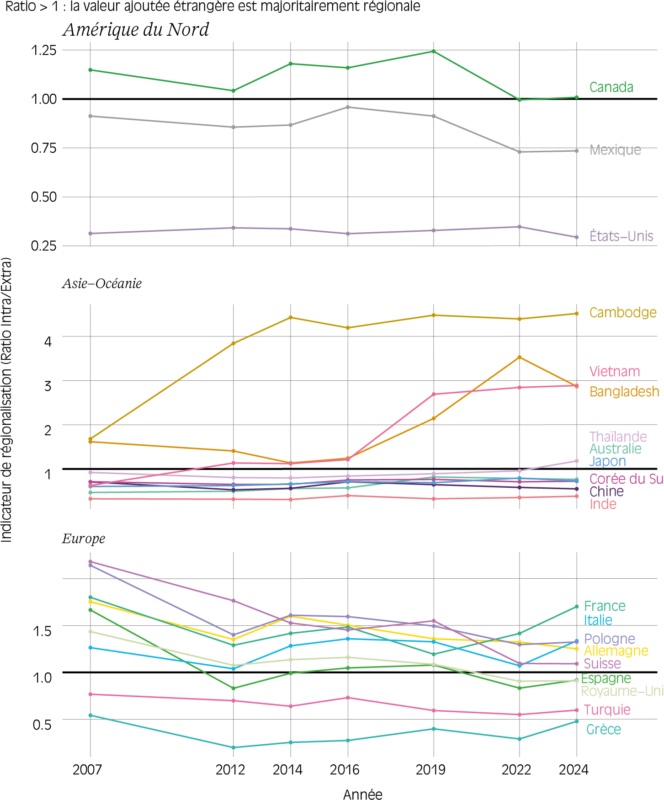
Dans la figure 3.2, le même indice est calculé pays par pays. Il révèle une forte dispersion au sein de l’Asie-Océanie. La tendance à la régionalisation est principalement impulsée par les économies de l’Asean les plus dépendantes d’intrants provenant de pays asiatiques développés. Cela concerne d’abord le Cambodge, dont l’indice a crû jusqu’à 4 en 2014 avant de s’y maintenir continûment, ainsi que le Vietnam dont l’indice a brutalement augmenté entre 2016 et 2019 pour s’approcher de 3. Ces deux pays de l’Asean cultivent des relations économiques étroites avec leurs voisins de l’Asie du Nord Est. Par exemple, le Vietnam importe des composants électroniques coréens depuis le développement de lignes d’assemblage de Samsung, qui y a délocalisé près d’un tiers de sa production (DG Trésor, 2025).
Figure 3.2 – Indice de régionalisation des chaînes de valeur par pays, dans les trois macro-régions, 2007-2024.
Source : Asian Development Bank (ADB) – commande Stata Icio en prix courants ; traitement La Fabrique de l’industrie.
L’Inde, la Chine ou encore la Corée du Sud et le Japon ont un indice inférieur mais proche de 1, ce qui est en partie la conséquence arithmétique de leur position dominante au sein de la région.
Les trois économies nord-américaines ont, elles aussi, des positionnements contrastés. Comme dans le cas précédent, il n’est pas anormal que l’indice états-unien soit sensiblement inférieur à celui de ses deux partenaires, en raison de l’écart de taille entre ces puissances commerciales14. En revanche, la stabilité de l’indicateur états-unien ne montre pas un changement dans l’organisation de ses approvisionnements. Seul le Canada s’approvisionne davantage auprès du Mexique et des États-Unis qu’auprès du reste du monde. Enfin, la tendance à la baisse de l’indicateur pour le Mexique comme pour le Canada entre 2007 et 2024 semble témoigner d’un relâchement des affinités commerciales au sein de la région.
En Europe, où le nombre et la relative homogénéité de taille des pays minimisent les biais, ce sont les pays extérieurs à l’Union comme la Turquie et le Royaume-Uni qui sont les moins régionalisés, la Grèce faisant exception parmi les États membres. La plupart des États membres partagent cette caractéristique d’avoir un indice supérieur à 1, la France se distinguant par une élévation assez marquée à partir de 2019.
Nos résultats confirment donc que la régionalisation n’est pas un processus homogène entre blocs ni au sein des blocs. Ils confirment également que la période récente, de 2019 à 2024, a certes été marquée par de nombreux chocs macroéconomiques mais que ceux-ci n’ont visiblement pas affecté le fonctionnement des chaînes de valeur mondiales, particulièrement stable.
La figure 3.3 permet de suivre indépendamment le numérateur et le dénominateur du ratio précédent. En Europe, les parts régionale et extrarégionale, en pourcentage des exportations totales de la région, ont toutes deux progressé jusqu’en 2022, avant de fléchir légèrement, la première restant toujours supérieure à la seconde. En Asie-Océanie, c’est surtout le recul marqué de l’approvisionnement extrarégional entre 2012 et 2016 qui explique la progression de l’indicateur de régionalisation. C’est en Amérique du Nord que ces deux parts sont les plus faibles, moyennant un écart qui tend à s’accroître en faveur de l’approvisionnement extrarégional depuis 2019, ce qui indique une diversification de l’origine géographique des fournisseurs de la part des trois nations partenaires.
Figure 3.3 – Valeur ajoutée étrangère régionale (RVAE) et extrarégionale (EVAE) contenue dans les exportations (2007-2024)
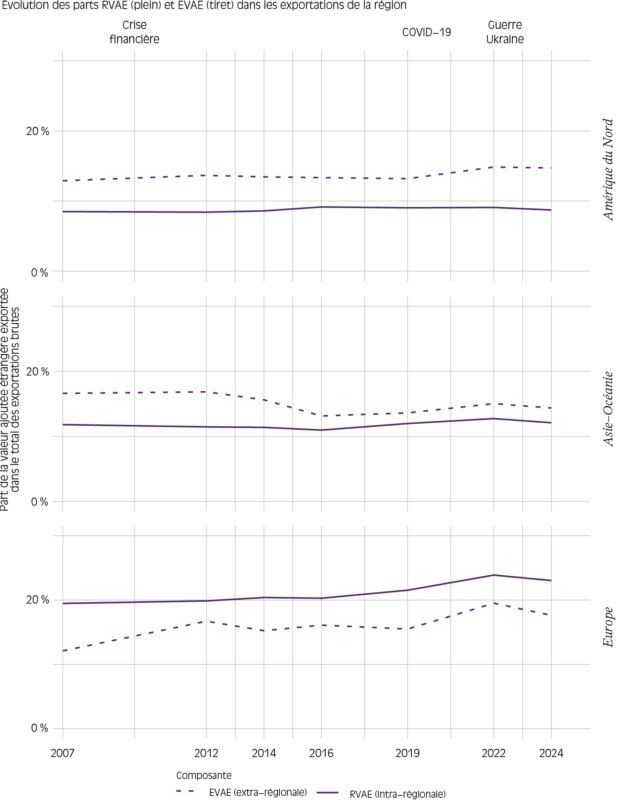
Source : ADB 2007−2024 en prix courant, calculs auteur. Secteurs manufacturiers (S2−S17).
Note de lecture : Les deux indicateurs sont exprimés en % des exportations totales.
Des dynamiques d’intégration contrastées
Les alliances économiques, moteurs de la fragmentation
Nous changeons à présent d’indicateur au profit de l’indice de spécificité, qui permet de mesurer l’affinité d’un pays pour une région donnée, en rapportant le poids de cette alliance économique régionale dans ses approvisionnements au poids de cette même alliance (hormis le pays exportateur lui-même) dans le commerce mondial. Un indice supérieur à 1 indique une surreprésentation de la région considérée dans la structure des intrants exportés par le pays d’observation, relativement au reste du monde.
Rappelons que l’alliance commerciale à laquelle un pays exportateur appartient est presque toujours surreprésentée parmi ses sources d’approvisionnement (cf. figure 3.4). C’est particulièrement vrai des États membres de l’UE, qui affichent tous une affinité relative pour les approvisionnements européens.
Ensuite, au sein de l’Aceum, les liens sont plus asymétriques : le Canada (3,3) et le Mexique (2,91) affichent une préférence (dépendance ?) élevée à l’égard de leur bloc régional, alors que les États-Unis ne dépassent que modérément la référence (1,28). Les partenaires périphériques dépendent des États-Unis plus que les États-Unis ne dépendent d’eux (cf. figure 3.4).
Figure 3.4 – Indice de spécificité au sein des alliances économiques en 2024
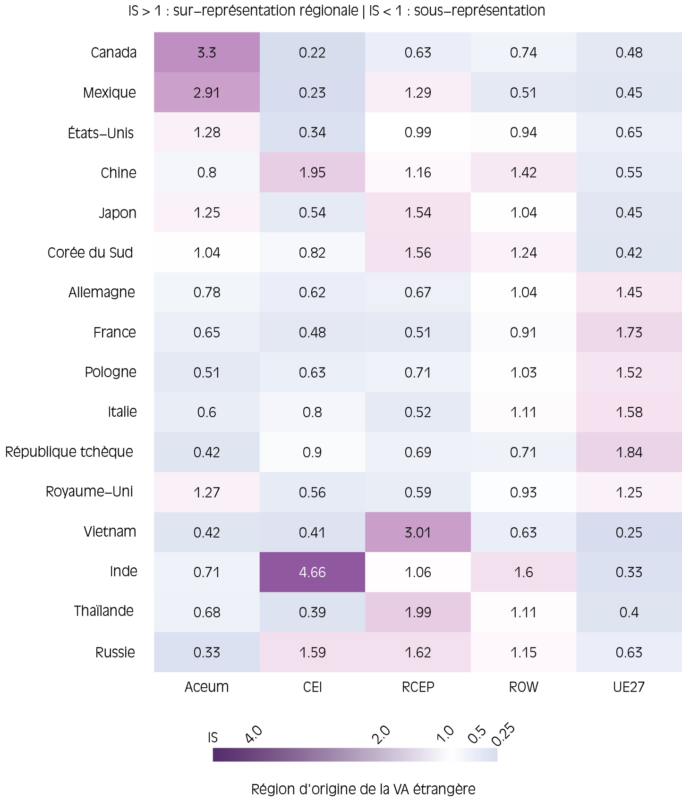
Source : Asian Development Bank (ADB) – commande Stata Icio en prix courant (ADB, 2025) ; traitement La Fabrique de l’industrie.
Enfin, l’Asie présente des trajectoires plus hétérogènes, selon le niveau de développement des économies. Le Vietnam, en particulier, s’approvisionne au sein de cette alliance de manière très privilégiée, quand cette tendance apparaît moins prononcée pour le Japon et la Corée du Sud.
L’effritement du bloc nord-américain
Attardons-nous ici sur le continent nord-américain. Comme l’indique la figure 3.5.a, tant le Mexique que le Canada ont vu le poids de leur bloc régional (l’Aceum) se réduire au sein de leurs approvisionnements étrangers entre 2007 et 2024, alors même que le poids de cette région dans le commerce mondial continuait de progresser. Dans le cas du Mexique, ce fléchissement s’est opéré au profit très net de la zone asiatique. Cette évolution ne s’observe pas pour les États-Unis, dont la valeur ajoutée étrangère provient de manière relativement équilibrée de l’Aceum, du RCEP et de l’Union européenne.
Toutefois, dans la figure 3.5.b, en neutralisant l’effet de taille de ces différentes régions, l’alliance nord-américaine apparaît surreprésentée pour ses trois États membres : même les États-Unis présentent une préférence, certes légère, pour les approvisionnements provenant du Canada et du Mexique, comparativement au reste du monde.
Figure 3.5 – Indice de spécialisation (a) et de spécificité (b) des pays membres de l’Aceum
(a) Indice de spécialisation — Part dans la VAE par bloc dans le total de la VAE du pays exportateur
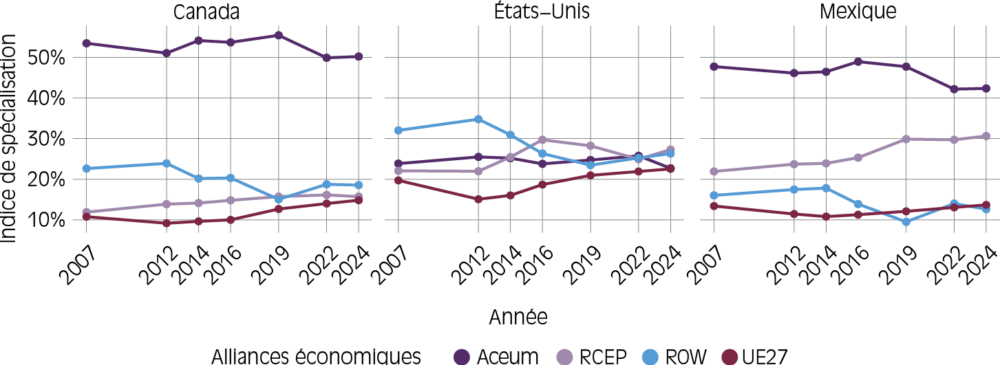
(b) Indice de spécificité — Surreprésentation de la part régionale dans l’approvisionnement des pays de l‘Aceum
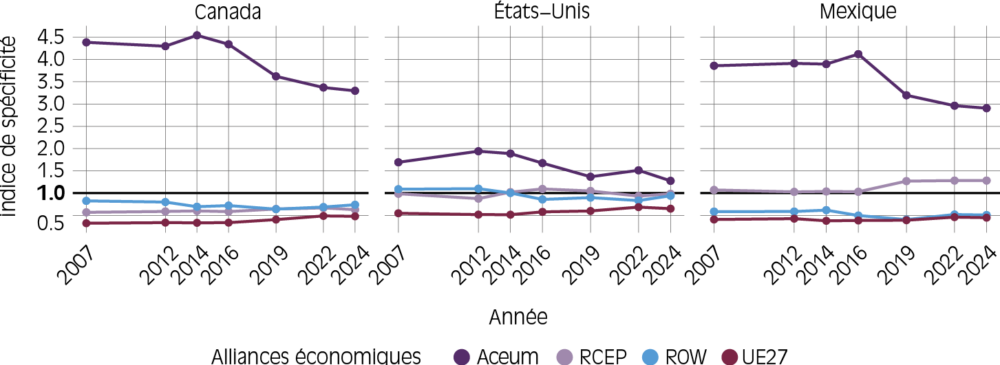
Source : Asian Development Bank (ADB) – commande Stata Icio en prix courants ; traitement La Fabrique de l’industrie.
Le cas du Mexique invite à considérer plus particulièrement le rôle de la Chine dans ces évolutions. En effet, lorsque l’on isole l’indice de spécificité de différentes économies vis-à-vis de la Chine (cf. figure 3.6), celui-ci augmente sensiblement (jusqu’à 1,7 environ) à partir de 2016 pour le Mexique, alors qu’il fléchit et passe sous la barre de l’unité à partir de 2019 pour les États-Unis.
Figure 3.6 – Indice de spécialisation (a) et de spécificité (b) de la Chine vis-à-vis des économies exportatrices
(a) Bloc Aceum — indice de spécialisation vis-à-vis de la Chine
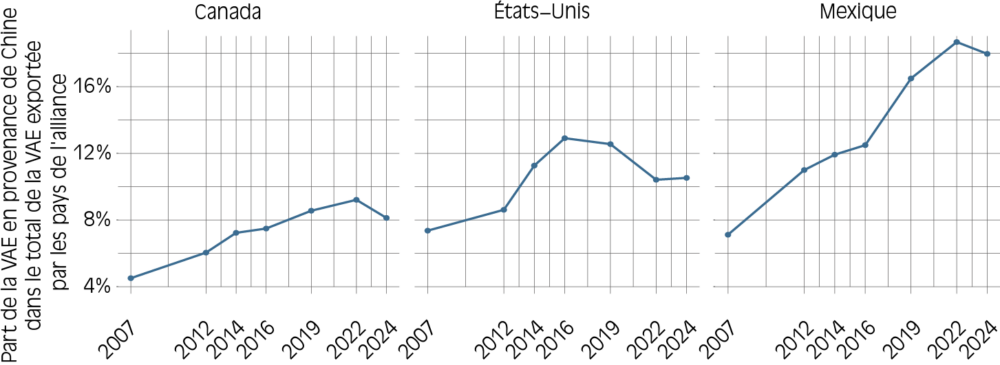
(b) Bloc Aceum — indice de spécificité vis-à-vis de la Chine
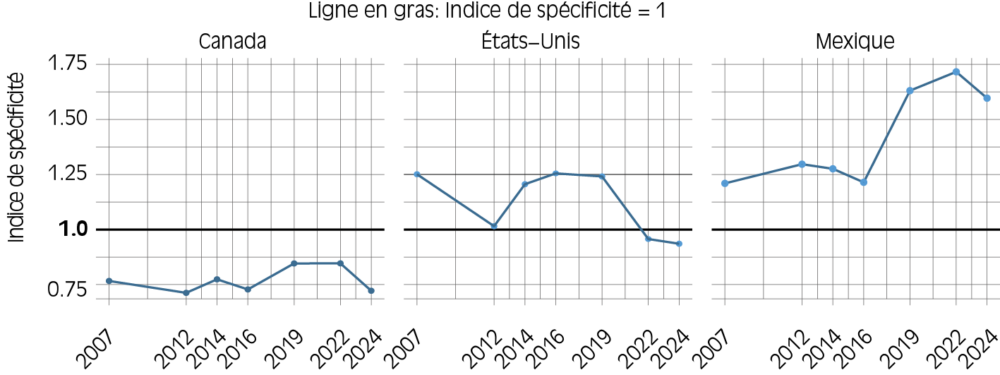
Source : Asian Development Bank Export Decomposition (ADB) en prix courant (ADB, 2025) ; traitement La Fabrique de l’industrie.
Note de lecture : L’indicateur représente le ratio entre la part de la Chine dans la valeur ajoutée étrangère exportée par le pays x et le poids de la Chine dans la valeur ajoutée étrangère mondiale
Figure 3.7 – Exportations brutes du Vietnam dans le secteur de l’électronique et l’optique à destination du marché américain entre 2012 et 2024 (prix courants)
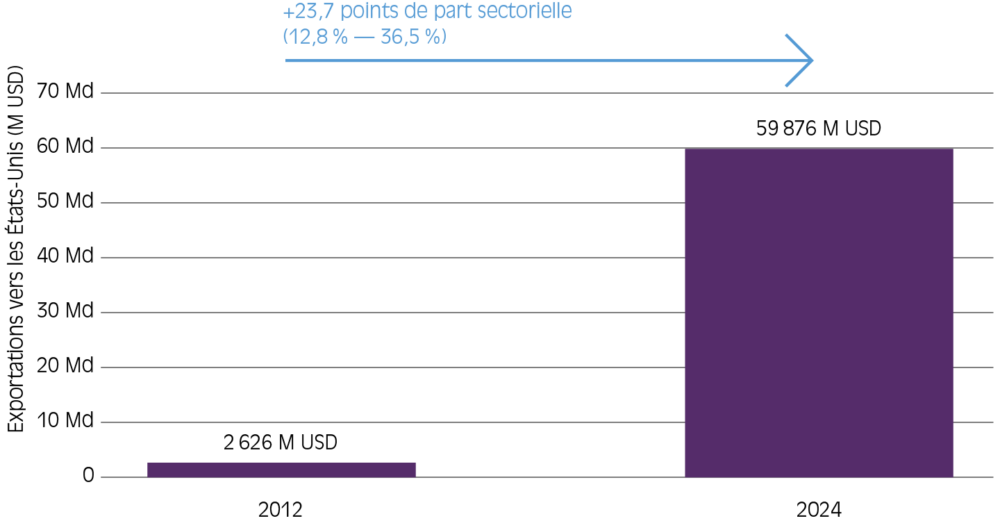
Source : Asian Development Bank (ADB) – commande Stata Icio en prix courants ; traitement La Fabrique de l’industrie.
On voit donc ici se confirmer deux choses. D’une part, les États-Unis affichent depuis 2019 une désaffinité relative à l’égard de la Chine en tant que source d’approvisionnement des intrants étrangers incorporés aux exportations (tout comme le Canada d’ailleurs) ; d’autre part, le Mexique constitue très vraisemblablement un point d’accès des intrants chinois dans les chaînes de valeur nord-américaines.
L’Asie-Océanie polarisée autour de la Chine
En se concentrant sur l’Asie-Océanie, on constate que les approvisionnements issus de la zone couverte par le RCEP, le grand accord commercial qui relie l’Asie du Sud-Est aux économies industrialisées de la région, sont surreprésentés parmi ceux des pays de l’Asean, en particulier le Vietnam et la Thaïlande (cf. figure 3.8). Toutefois, ces intrants proviennent majoritairement des économies d’Asie du Nord-Est plutôt que des autres pays de l’Asean.
Figure 3.8 – Bloc RCEP
(a) Indice de spécialisation — Part dans la VAE par bloc dans le total de la VAE du pays exportateur
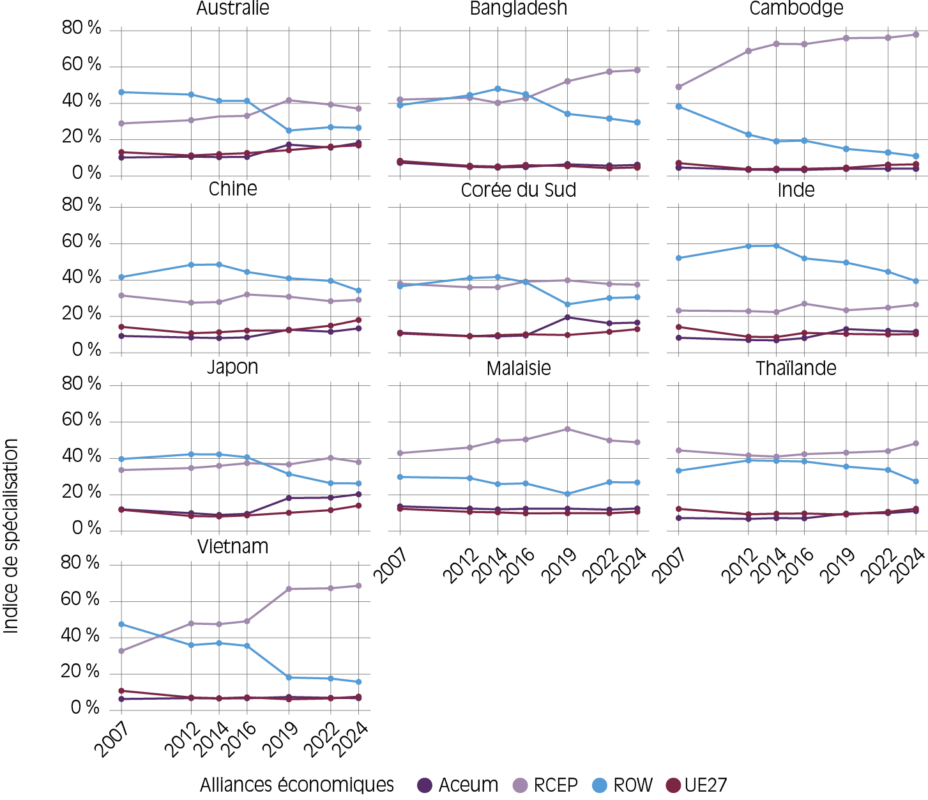
(b) Indice de spécificité — Surreprésentation de la part régionale dans l’approvisionnement des pays du RCEP
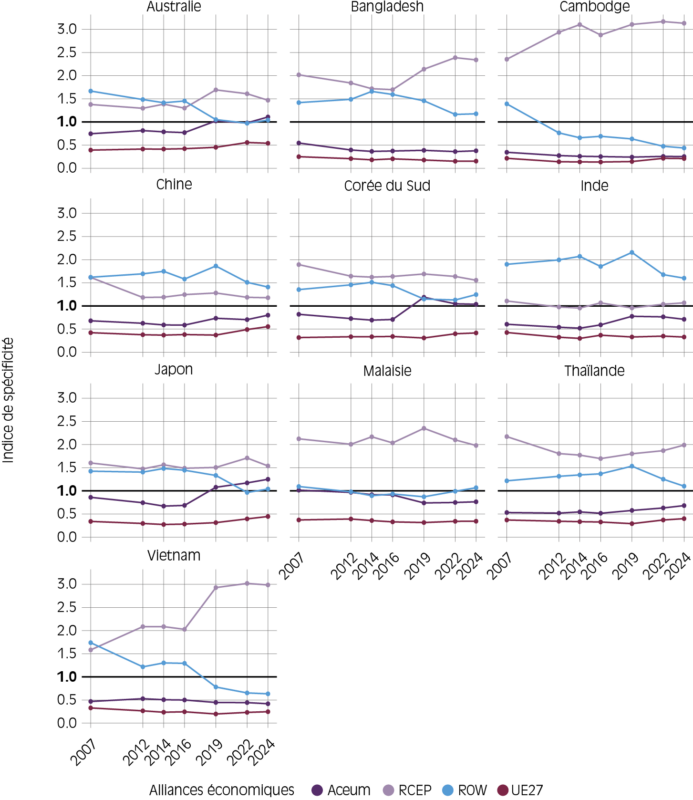
Source : Asian Development Bank Export Decomposition (ADB) en prix courant (ADB, 2025) ; traitement La Fabrique de l’industrie.
Figure 3.9 – Bloc RCEP vis-à-vis de la Chine
(a) Indice de spécialisation vis-à-vis de la Chine
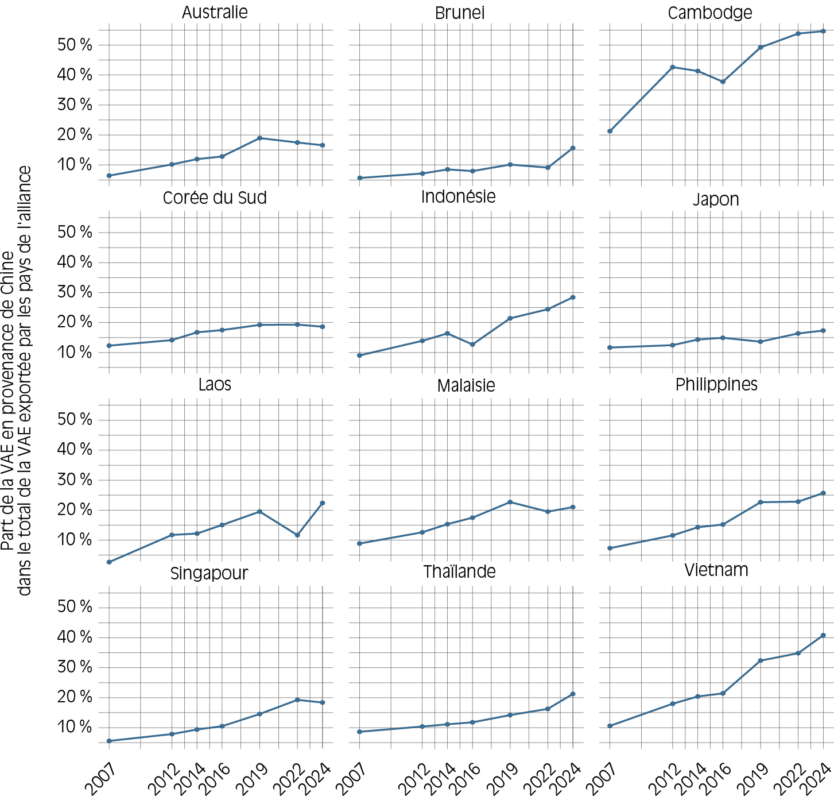
(b) Indice de spécificité vis-à-vis de la Chine
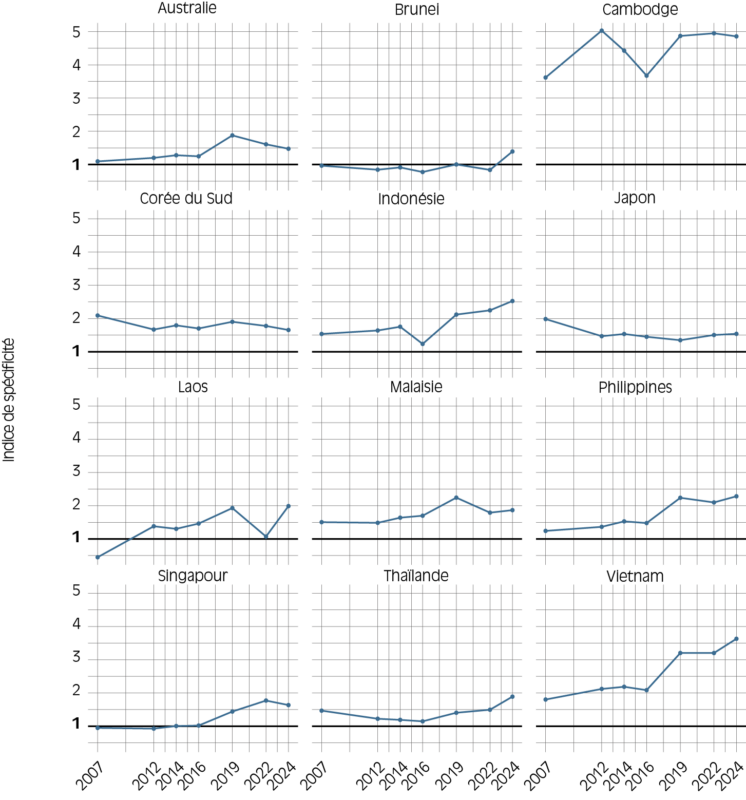
Source : Asian Development Bank Export Decomposition (ADB) en prix courants (ADB, 2025) ; traitement La Fabrique de l’industrie.
Note de lecture : Part de la Chine dans la valeur ajoutée étrangère totale exportée par le pays x.
L’exemple des matériels électroniques et optiques exportés par le Vietnam est très éclairant à ce propos. Ce pays témoigne en effet d’une intégration rapide au sein des chaînes de valeur de ce secteur, concentrées autour des pays d’Asie du Nord-Est. Ses exportations de matériel électronique et optique sont passées de moins de 25 milliards de dollars à plus de 150 milliards de dollars entre 2012 et 2024 (cf. chapitre 2 – figure 2.2). En amont, la Chine est de loin son principal fournisseur d’intrants, représentant 44 % (+ 31,1 points de pourcentage) du total de la valeur ajoutée étrangère exportée par le Vietnam (cf. chapitre 2. figure 2.3.). En aval, les débouchés se recomposent sensiblement : alors qu’en 2012, ses exportations étaient principalement dirigées vers la Chine et le Japon, les États-Unis deviennent en 2024 la première destination du matériel électronique, absorbant 36,5 % des exportations vietnamiennes, soit une hausse de 23,7 points de pourcentage (figure 3.7). Ces évolutions semblent traduire un renforcement simultané du rôle de la Chine comme fournisseur d’intrants et des États-Unis comme principal marché de destination des exportations manufacturières. À la suite des observations du chapitre 2, cela confirme le rôle de ce pays de l’Asean en tant que plateforme de transit pour les produits intermédiaires chinois (Macaire et de la Serve, 2022).
A contrario, et revenant à l’analyse tous secteurs confondus que permet la figure 3.8, on note que le Japon et la Corée du Sud ont pour leur part ren- forcé la part de leurs intrants provenant de la zone Aceum (en l’occurrence, au détriment du bloc « reste du monde »), même si « leur » bloc régional, le RCEP, reste naturellement surreprésenté.
En Chine, la structure des approvisionnements apparaît davantage diversifiée. En particulier, les parts de l’Europe et de l’Amérique du Nord dans les intrants importés par la Chine ont légèrement progressé, tandis que la part des approvisionnements en provenance de l’Asie a légèrement reculé. Pendant toute la période étudiée, c’est toutefois le bloc « reste du monde » qui est resté majoritaire et surreprésenté.
Pour mieux comprendre la centralité de la Chine dans l’organisation des approvisionnements asiatiques, on a calculé des indices de spécialisation propres à ce pays (cf. figure 3.9). L’augmentation de la contribution de la Chine à la valeur ajoutée étrangère exportée par les pays asiatiques, et plus particulièrement au sein de l’Asean, est très vive, surtout si on compare ces derniers au Mexique dont on a déjà parlé.
La Chine est donc surreprésentée parmi les fournisseurs des pays exportateurs asiatiques, et notamment des pays de l’Asean. On avait déjà souligné le rôle important de ce marché comme débouché, au chapitre 2. Cela achève de démontrer sa position dominante au sein des chaînes de valeur asiatiques.
Les travaux du Cepii (Lefebvre et Wibaux, 2024) montrent à ce propos que le nombre de produits stratégiques pour lesquels l’UE dépend de la Chine a augmenté de 20 % entre 2019 et 2022. Sur la même période, la Chine est parvenue à réduire ses propres dépendances d’au moins un tiers. En outre, la Chine est surreprésentée dans les cas de fortes concentrations : la part attribuable à la Chine dans les cas de concentration « notable » des importations mondiales mesurée par l’indice de Herfindahl-Hirschman, est passée de 6 % à 26 % entre 1997 et 2022, au détriment du Japon, de l’Allemagne et des États-Unis, qui étaient les principaux pays contributeurs à la fin des années 1990 (OCDE, 2025). La dépendance mondiale à l’égard de la Chine s’est donc accentuée, à la différence de celle observée vis-à-vis des autres exportateurs qui représentaient 41 % des cas en 1997-1999 contre 21 % en 2020-2022.
Figure 3.10 – Part de chaque région dans la valeur ajoutée étrangère réexportée dans le monde, 2007-2024
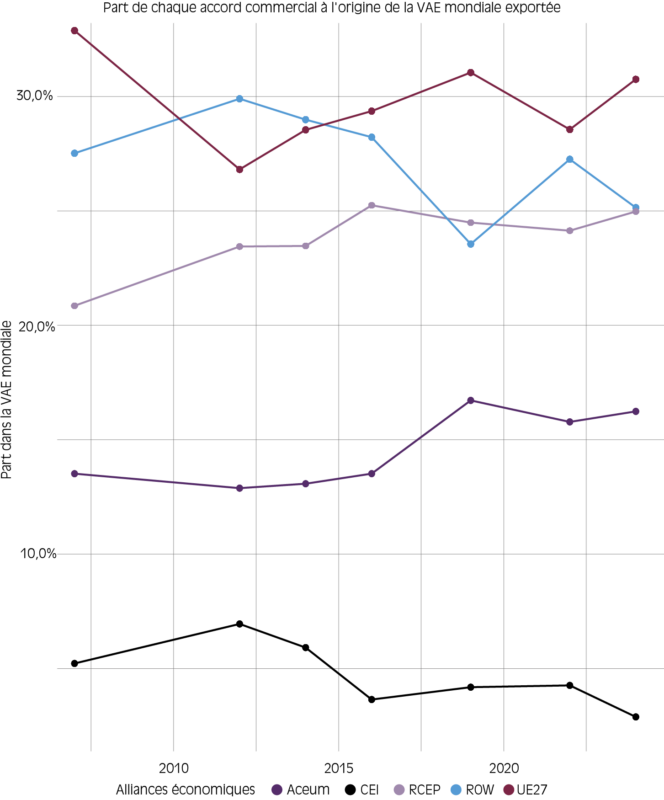
Source : Asian Development Bank Export Decomposition (ADB) en prix courants (ADB, 2025) ; traitement La Fabrique de l’industrie.
Une préférence régionale stable, principal atout du bloc européen
Par contraste avec les autres régions du monde, les pays membres de l’UE se démarquent par leur stabilité, l’Allemagne, la France, la République tchèque ou encore l’Italie affichant des indices de spécialisation et de spécificité quasi constants (cf. figure 3.11). Autre fait notable, l’UE est le premier fournisseur mondial de valeur ajoutée étrangère : elle représente 30 % de la valeur ajoutée étrangère contenue dans les exportations mondiales, en 2019 comme en 2024 (cf. figure 3.10). Lefebvre et Wibaux (2024) soulignent à ce propos que l’UE est elle aussi un fournisseur important de produits stratégiques, y compris pour la Chine. À noter que cette position s’explique en partie par la structure même de l’UE, caractérisée par d’intenses échanges intrarégionaux, qui multiplient les passages de valeur ajoutée étrangère entre les différents États membres.
Figure 3.11 – Indice de spécialisation (a) et de spécificité (b) par alliance économique – Europe
(a) Indice de spécialisation
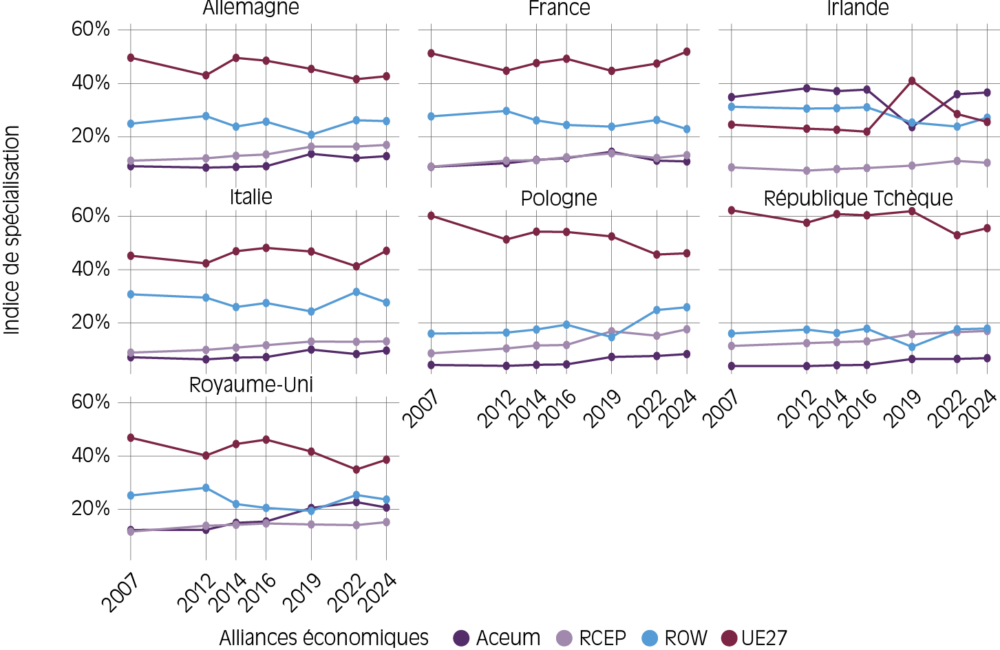
(b) Indice de spécificité
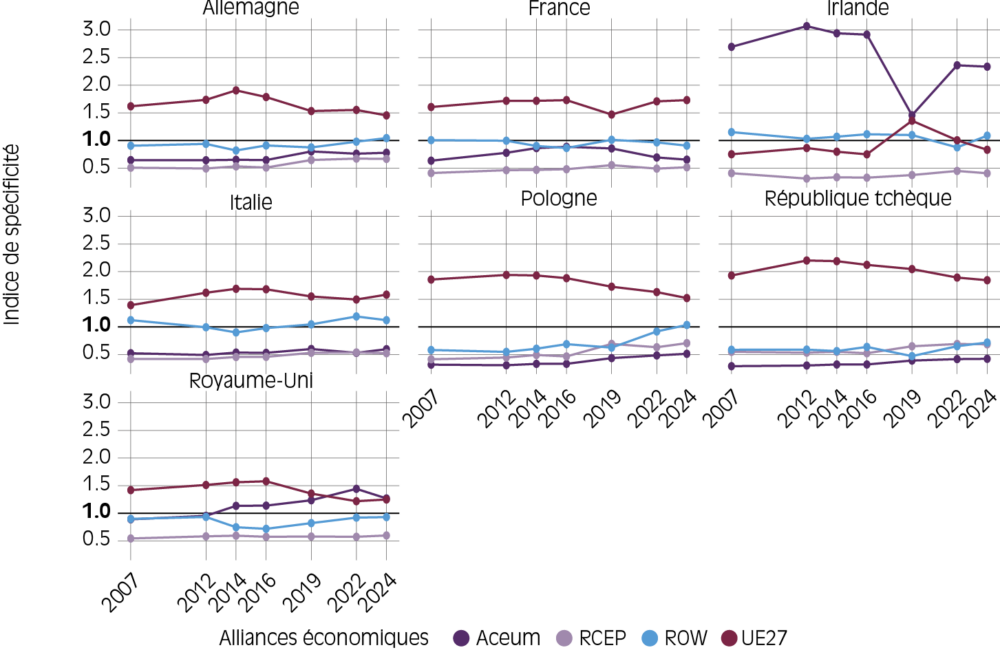
Source : Asian Development Bank Export
Decomposition (ADB) en prix courants (ADB, 2025) ; traitement La Fabrique de l’industrie.
(*) L’Irlande se démarque de la trajectoire des pays de l’UE. La surreprésentation de l’Aceum et du reste du monde dans les CVM irlandaises semble en partie liée à ses liens historiquement étroits avec l’Amérique du Nord, ainsi que la composition du reste du monde qui inclut le Royaume-Uni
On notera en contrepoint, en observant attentivement la figure 3.12, que la grande majorité des pays de l’Union européenne ont augmenté leur part d’intrants chinois exportés entre 2007 et 2024. Pour autant, cette contribution de la Chine à la valeur ajoutée étrangère incorporée dans les exportations européennes reste inférieure à ce qu’elle représente ailleurs dans le monde. La Chine est bien sousreprésentée dans les exportations de valeur ajoutée étrangère européennes. En 2024, les indices de spécificité de la France (0,67) et de l’Allemagne (0,81) vis-à-vis de la Chine sont par exemple inférieurs à celui des États-Unis (0,94).
Figure 3.12 – Bloc UE27
(a) Indice de spécialisation vis-à-vis de la Chine
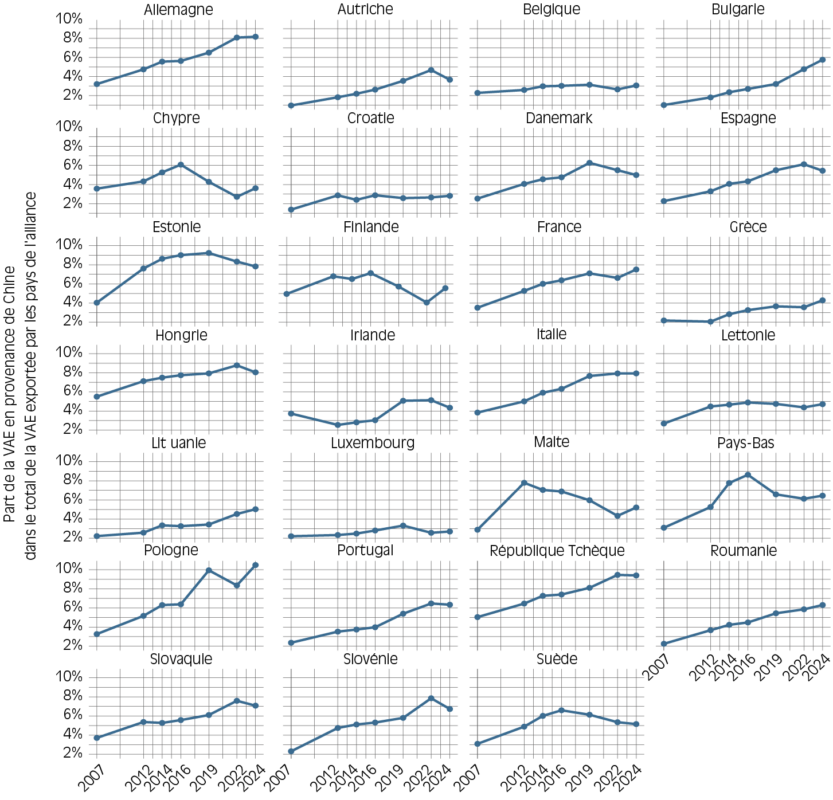
(b) Indice de spécificité vis-à-vis de la Chine
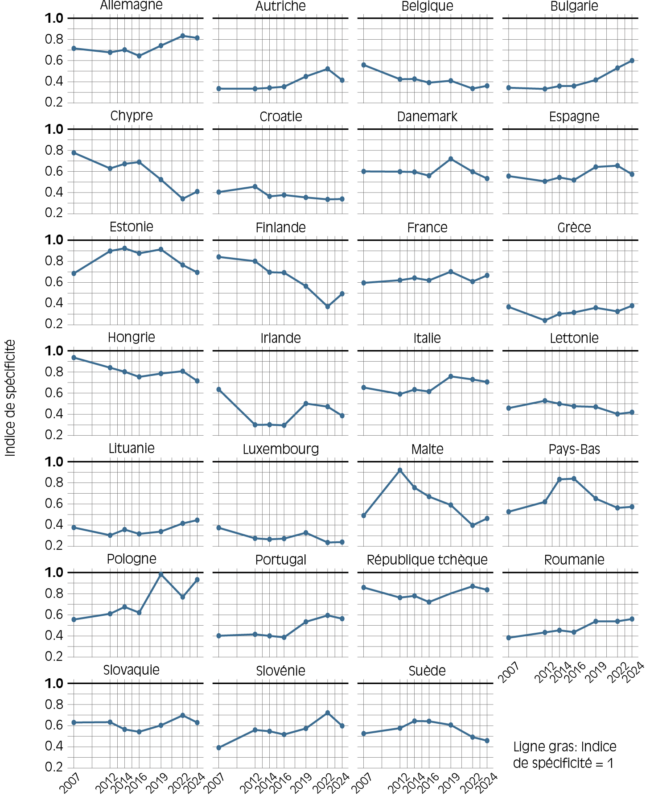
Source : Asian Development Bank Export Decomposition (ADB) en prix courants (ADB, 2025) ; traitement La Fabrique de l’industrie.
Note de lecture : Part de la Chine dans la valeur ajoutée étrangère totale exportée par le pays x.
En d’autres termes, dans un contexte de tensions géopolitiques, l’UE dispose de ressources susceptibles de renforcer son pouvoir de négociation, grâce à son double statut de fournisseur leader et à son marché unique attractif. Cela peut l’aider à limiter les frictions commerciales dont elle subirait des contrecoups.
Cela ne signifie pas pour autant que l’Union européenne soit restée insensible aux chocs récents. Le Brexit s’est ainsi traduit par une baisse de l’indice de spécificité de l’Union européenne au sein des approvisionnements du Royaume-Uni, compensée par un renforcement relatif de l’Amérique du Nord.
De même, la guerre en Ukraine a entraîné une profonde réorientation des liens économiques entre la Russie et l’UE. Celle-ci se manifeste notamment par la diminution de la part de la valeur ajoutée européenne au sein des exportations de la Russie : l’Allemagne, qui en était en 2016 le premier fournisseur avec plus de 15 %, n’en représente plus qu’environ 5 % en 2024. À l’inverse, la Pologne a fortement réduit sa dépendance aux intrants russes, la part de la Russie dans la valeur ajoutée étrangère incorporée dans ses exportations étant passée de plus de 15 % en 2012 à moins de 2 % en 2024 (données issues d’ADB – Export Decomposition).
Ce que ces indices nous apprennent
En conclusion, le commerce international ne s’est ni replié ni recomposé de manière uniforme à partir de 2018. Au sein d’une même région ou d’une même alliance économique, les trajectoires nationales diffèrent.
Dans cet environnement perçu comme instable, les réseaux de production européens s’avèrent bien plus interconnectés et homogènes que ceux des autres régions du monde. Les blocs nord-américain et asiatique-océanien présentent quant à eux une grande hétérogénéité, révélant des dynamiques de spécialisation plus contrastées entre pays des mêmes blocs.
À de rares exceptions près, les pays exportateurs tendent à entretenir des affinités relatives plus fortes avec les autres pays de leur région d’attache. Les exceptions à cette règle générale concernent le Mexique, avec le RCEP, ainsi que le Japon et le Royaume-Uni avec le continent nord-américain. En revanche, l’Union européenne ne fait à aucun moment partie de ces couples d’exception : elle n’est donc jamais privilégiée par un pays exportateur non européen. Si l’Europe semble entretenir des liens stables et forts entre membres, sa position en aval des chaînes de valeur et sa faiblesse structurelle en matière de compétitivité-prix peuvent sans doute expliquer cet effacement.
Retenons également de ce chapitre que les réorganisations en amont des chaînes de valeur n’ont pas, pour l’instant, privilégié le critère de proximité géographique. L’Europe était déjà la zone la plus régionalisée et, même en s’ouvrant légèrement, elle l’est restée en ce qui concerne ses approvisionnements. L’Asie l’est devenue de plus en plus, tant en termes d’approvisionnements que de débouchés. L’Amérique du Nord semble, au contraire, s’ouvrir davantage au reste du monde.
- 14 — Le poids économique des États-Unis s’élève à un quart du PIB mondial, d’après les données de la Banque mondiale.
Conclusion
Dans un contexte de chocs successifs qui perdure, cet ouvrage a l’ambition de dresDans un contexte de chocs successifs, ser un état des lieux de l’évolution des chaînes de valeur industrielles depuis la crise financière de 2007, en recourant aux données sur les exportations à l’échelle mondiale fournies par l’Asian Development Bank.
Trois enseignements ressortent de cette analyse. Le premier est qu’il n’y a pas eu de rupture tendancielle des échanges, ni avant ni après la crise sanitaire de 2019-2020. On observe certes, depuis cette date repère, une alternance rapide de hausses et de baisses, au gré de chocs rapprochés. En moyenne glissante toutefois, après la phase d’hypermondialisation qui s’est ouverte dans les années 1990, le commerce mondial suit un régime de croissance stable depuis la fin de la crise financière de 2007 : il croît depuis lors au même rythme que le PIB, sans démenti récent.
S’agissant plus particulièrement du niveau de fragmentation de la production et des échanges manufacturiers, autrement dit de la dynamique des chaînes de valeur mondiales, on observe également, en moyenne et à moyen terme, que le ratio VAE/exportations mondiales reste stable, malgré un régime de fluctuations à court terme, liées aux chocs successifs : Covid-19, guerre en Ukraine, guerre commerciale sino-américaine, protectionnisme croissant. Son niveau en 2024 est équivalent à celui de 2016.
Le deuxième enseignement, que nos données prolongées jusqu’en 2024 permettent d’établir, est que l’intégration des pays exportateurs au commerce international reste très inégale. D’abord, le volume des exportations est concentré dans un nombre restreint de pays : la Chine, l’Allemagne et les États-Unis pèsent à eux seuls près d’un tiers des exportations mondiales.
Ensuite, les trajectoires diffèrent entre les pays. Avant 2016, nous constatons que la Chine et les États-Unis suivent des trajectoires opposées (une augmentation de la part domestique côté chinois contre un recul des exportations côté américain). Après 2016, c’est-à-dire précisément pendant la période marquée par des chocs conjoncturels successifs, la grande majorité des exportateurs augmentent à la fois la valeur ajoutée étrangère qu’ils exportent ainsi que leur volume d’exportations, ce qui confirme que les chaînes de valeur mondiales conservent leur rôle central au cœur des échanges internationaux, ce que ces chocs n’ont pas démenti, bien au contraire. En particulier, les pays européens s’insèrent toujours plus dans ces chaînes de valeur, accroissant la part de valeur ajoutée étrangère dans leurs exportations. Quant aux pays émergents de l’Asean, ils connaissent la trajectoire d’expansion la plus marquée, tant pour leurs exportations que pour leur valeur ajoutée étrangère, ce qui atteste de leur insertion croissante dans l’organisation productive mondiale.
Le troisième enseignement, enfin, est que l’hypothèse courante d’un rétrécissement géographique généralisé des chaînes de valeur, autrement appelé « mouvement de régionalisation des échanges », ne se confirme pas. D’abord, l’Europe demeure la seule région affichant un indice de régionalisation de ses intrants supérieur à 1 (même s’il a un peu faibli dernièrement), tout en restant la principale zone contributrice de valeur ajoutée exportée au commerce mondial.
Ensuite, l’Asie-Océanie s’impose comme la seule zone où la régionalisation progresse, tirée notamment par la puissance industrielle chinoise. L’Amérique du Nord, elle, s’avère la moins régionalisée des trois zones ; les États-Unis, en tête, privilégient une diversification de leurs approvisionnements.
Les chaînes de valeur semblent ainsi de plus en plus soumises à la dynamique des principaux exportateurs, ce qui contribue à accroître les asymétries. En effet, l’un des résultats les plus marquants est la montée en force chinoise : la Chine est passée du statut d’« atelier du monde » à celui de puissance industrielle. La dépendance mondiale à l’égard de la Chine s’accroît, l’Union européenne formant plutôt une exception à cette règle : la part de la Chine dans la valeur ajoutée étrangère qu’elle exporte est sensiblement inférieure au reste de la moyenne mondiale.
L’année 2026 en cours s’inscrit dans la continuité des précédentes, avec une série de chocs qui continuent de peser sur le commerce international : l’intensification de la guerre au Moyen-Orient, jusqu’à un affrontement direct entre les États-Unis et l’Iran, a conduit au blocage du détroit d’Ormuz, un axe stratégique pour le fret maritime et la production de pétrole.
Le contexte, sans cesse redéfini par les rapports de force et les tensions géopolitiques, rend toujours plus incertain l’environnement dans lequel évoluent les acteurs économiques. Prise en étau entre les deux géants économiques que sont les États-Unis et la Chine, l’Union européenne est mise au défi de conserver ses atouts en vue de se positionner face à ces deux puissances imprévisibles.
Bibliographie
AIE. (2025). Renewables 2025. AIE, Paris.
Alsif, A. S., Charlet, V., & Lesniak, C. (2019). Retour du protectionnisme : quels effets ? Les Notes de La Fabrique, Presses des Mines, octobre.
Antràs, P. (2020). Conceptual aspects of global value chains. The World Bank Economic Review, 34 (3), 551-574.
Autor, D. H., Dorn, D., & Hanson, G. H. (2013). The China syndrome : Local labor market effects of import competition in the United States. American Economic Review, 103 (6), 2121-2168.
Baldwin, R. (2006). Globalisation : The great unbundling(s). Document de travail. Economic Council of Finland, Prime Minister’s Office.
Baldwin, R. (2022, 31 août). The peak globalisation myth. VoxEU.
Bontadini, F., Meliciani, V., Savona, M., & Wirkierman, A. L. (2025). Nearshoring and farsharing in Europe within the global economy : Regional trends, structural components and sectoral patterns. Journal of Industrial and Business Economics, 52 (3), 559-597.
Borin, A., & Mancini, M. (2019). Measuring what matters in global value chains and value-added trade. Policy Research Working Paper No. 8804. World Bank.
Brakman, S., & Van Marrewijk, C. (2022). Tasks, occupations and slowbalisation : On the limits of fragmentation. Cambridge Journal of Regions, Economy and Society, 15 (2), 407-436.
Bürbaumer, B. (2024, 5 juin). Le véhicule électrique au cœur de la bataille technologique entre la Chine et les États-Unis. The Conversation.
Carré, D., Levratto, N., & Frocrain, P. (2019). L’étonnante disparité des territoires industriels : Comprendre la performance et le déclin. Les Notes de La Fabrique, Presses des Mines.
Constantinescu, C., Mattoo, A., & Ruta, M. (2020). The global trade slowdown : Cyclical or structural ? The World Bank Economic Review, 34 (1), 121-142.
Cotterlaz, P., Gaulier, G., Sztulman, A., & Ünal, D. (2022). L’industrie pharmaceutique européenne : quand rentabilité rime avec vulnérabilité. La Lettre du Cepii, n°423.
Cotterlaz, P., Gaulier, G., Sztulman, A., & Ünal, D. (2025). International trade by production stage : What’s real ? Cepii Working Papers 2025-14.
D’Andrea, B., Degain, C., Eberth, F., Rubinova, S., Snoussi-Mimouni, M. & Xu, A. (2024, 24 avril). Thirty years of trade growth and poverty reduction, WTO Data Blog.
DG Trésor. (2025, 11 mars). Horizon Asean, n°46.
DG Trésor. (2024, 20 décembre). Brèves de l’Asean, semaine 51.
Fally, T. (2012). Production staging : Measurement and facts. Boulder, Colorado, University of Colorado Boulder, May, 155-168.
Gereffi, G., Humphrey, J., & Sturgeon, T. (2005). The governance of global value chains. Review of International Political Economy, 12 (1), 78-104.
Gereffi, G., Pananond, P., Tell, F., & Fang, T. (2025). Navigating industrial policy and global value chains in an era of disruptions. Journal of International Business Policy, 8 (3), 207-223.
Giglioli, S., Giovannetti, G., Marvasi, E., & Vivoli, A. (2021). The Resilience of Global Value Chains during the Covid-19 pandemic : the case of Italy. Florence : Disei, Università degli Studi di Firenze.
Hummels, D., Ishii, J., & Yi, K.-M. (2001). The nature and growth of vertical specialization in world trade. Journal of International Economics, 54 (1), 75-96.
Hummels, D. (2007). Transportation costs and international trade in the second era of globalization. Journal of Economic Perspectives, 21 (3), 131-154.
Jaax, A., Miroudot, S., & van Lieshout, E. (2023). Deglobalisation ? The Reorganisation of Global Value Chains in a Changing World. OECD Trade Policy Papers, n°272.
Jean, S. (2021). Vue d’ensemble : avec la Covid, en attendant l’après. Dans L’économie mondiale 2022 (p. 7-23). La Découverte.
Johnson, R. C., & Noguera, G. (2016). A portrait of trade in value added over four decades (NBER Working Paper No. 22974). National Bureau of Economic Research.
Lachaux, A. (2023). Quels facteurs de reconfiguration des chaînes de valeur mondiales ? Futuribles, 457 (6), 51-62.
Lefebvre, K., & Wibaux, P. (2024). Import dependencies : Where does the EU stand ? Cepii Policy Brief No. 2024-47.
Lolo, D., & Fellous, J. (2025). Approvisionnements en métaux critiques : l’industrie au défi des grandes dépendances. Les Notes de La Fabrique, Presses des Mines, novembre 2025.
Los, B., Timmer, M. P., & de Vries, G. J. (2015). How global are global value chains ? A new approach to measure international fragmentation. Journal of Regional Science, 55 (1), 66-92.
Macaire, C., & de la Serve, M. É. (2022). China at the heart of Asian value chains. Document de travail n°279. Banque de France.
Martin, J., Méjean, I., & Parenti, M. (2026).Relationship Stickiness, International Trade, and Economic Uncertainty. The Review of Economics and Statistics 2026 ; 108 (1), 179-193.
Miroudot, S., & Nordström, H. (2020). Made in the world ? Global value chains in the midst of rising protectionism. Review of Industrial Organization, 57 (2), 195-222.
OCDE. (2025). OECD Supply Chain Resilience Review : Navigating Risks. Éditions OCDE.
Organisation mondiale du commerce. (2018). Dernières tendances du commerce mondial 2017-2018 (chapitre III). Dans Examen statistique du commerce mondial 2018.
Oudot de Dainville, É. et Albouy, M. (2026). Le succès industriel suisse face au défi du nouveau monde. Annales des Mines – Réalités industrielles, 2026/1, 98-101.
Parikh, S. (2026, 8 septembre). BYD inaugurates new car factory in Indonesia. Electrive.com.
Plihon, D. (2013). La globalisation financière. Dans Les enjeux de la mondialisation : Les grandes questions économiques et sociales III (p. 23-40). La Découverte.
Timmer, M. P., Erumban, A. A., Los, B., Stehrer, R., & de Vries, G. J. (2014). Slicing up global value chains. Journal of Economic Perspectives, 28 (2), 99-118.
Timmer, M. P., Los, B., Stehrer, R. et De Vries, G. J. (2021), Supply Chain Fragmentation and the Global Trade Elasticity : A New Accounting Framework IMF Economic Review, (69), 656-680.
Yi, K.-M. (2003). Can vertical specialization explain the growth of world trade ? Journal of Political Economy, 111 (1), 52-102.
Annexe I – Données – Base ADB
Les données utilisées dans l’étude proviennent de la base Export Decomposition de l’Asian Development Bank, couvrant 62 économies et le reste du monde, secteurs 2 à 17 (industrie étendue), période 2007-2024, en prix constants 2010 et prix courants. Les analyses sont réalisées sous R. Quelques biais inhérents à cette source apparaissent notamment la couverture limitée à 62 pays qui a créé une sous-représentation des économies à bas revenu. Ci-dessous, le tableau détaille les différents secteurs composant l’industrie « étendue ». Nous adoptons la perspective des « secteurs exportateurs », qui donne la valeur ajoutée exportée par le pays x et par le secteur s. La valeur ajoutée provient de l’ensemble des activités, biens et services confondus.
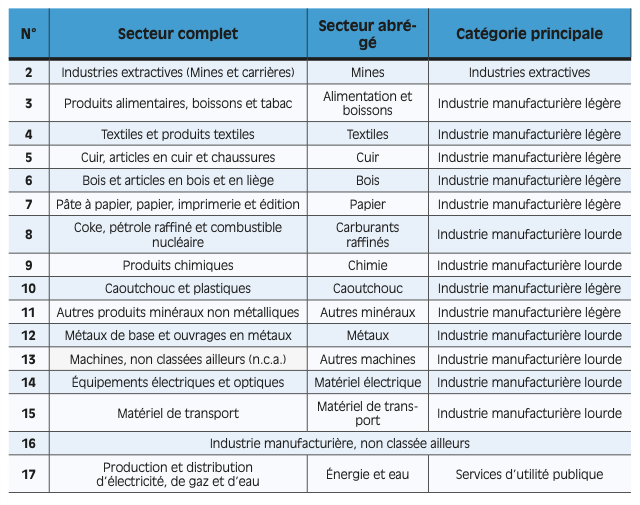
Annexe II – Décomposition des exportations brutes par la valeur ajoutée
En s’appuyant sur la décomposition de Borin et Mancini (2019), la Banque de développement asiatique (ADB) désagrège les exportations brutes en trois parties.
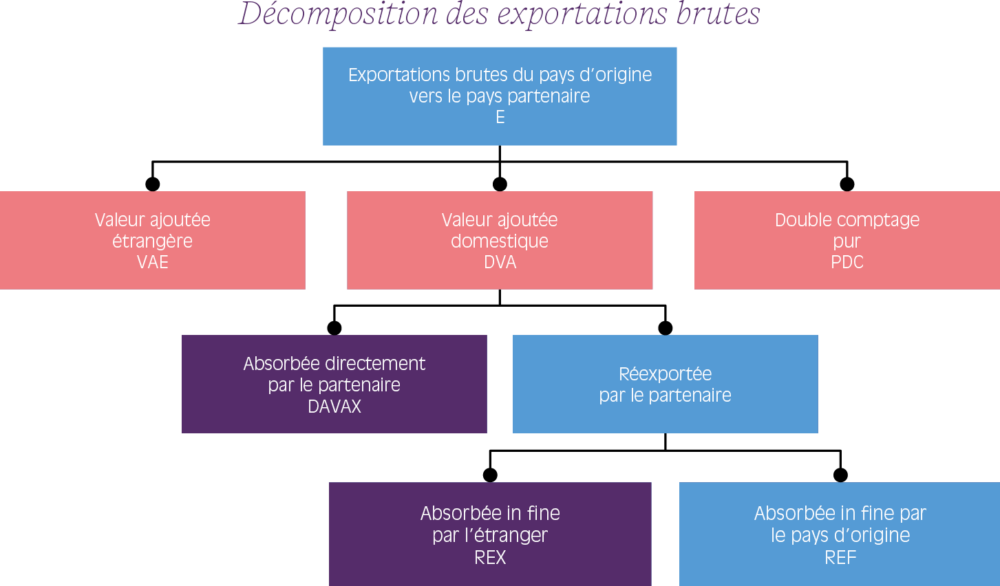
La valeur ajoutée domestique (DVA) correspond à la richesse effectivement créée par le pays exportateur. La valeur ajoutée étrangère (VAE) correspond à la valeur des intrants importés, services et biens confondus, et qui sont intégrés dans les biens exportés (ex : composant électronique, matière première, etc.). Le double comptage pur (PDC) provient des allers-retours d’intrants entre pays le long de la chaîne de production, comptabilisés plusieurs fois dans les statistiques d’échanges bruts. Cette décomposition permet de distinguer la richesse réellement générée localement de celle qui ne fait que transiter sur le territoire. Ainsi, on mesure la participation concrète d’un pays au sein des chaînes de valeur mondiales (Alsif et al., 2019). À l’aide de la commande icio construite par Borin et Mancini (2019), il est possible d’extraire l’origine et la destination en termes de valeur ajoutée des exportations par pays-secteurs et année issues des tableaux entrées et sorties de l’ADB.
Annexe III – Croissance de la VAE dans les exportations par rapport à 2016
Part de la valeur ajoutée étrangère dans les exportations brutes mondiales (base 100 en 2016)
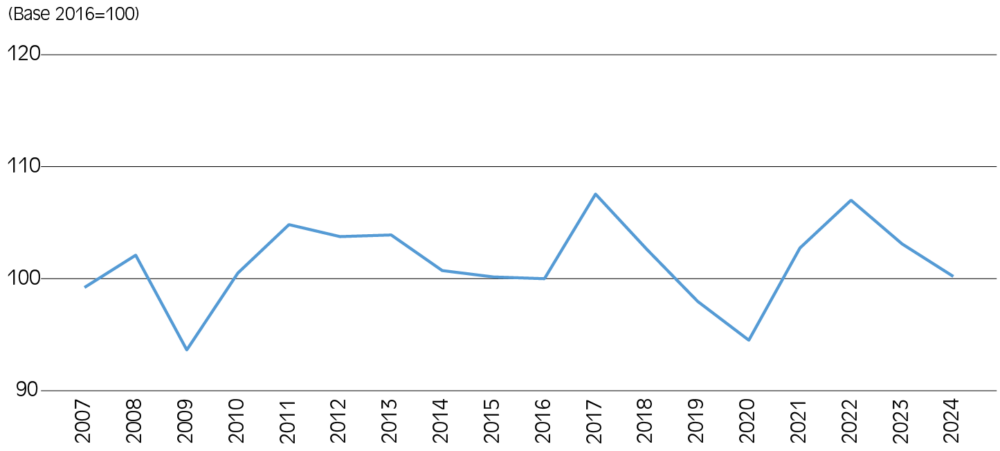
Source : Asian Development Bank Export Decomposition (ADB) en prix constants (ADB, 2025) ; traitement La Fabrique de l’industrie.
Annexe IV – Classification des régions et alliances économiques
Nous classons les 62 économies présentes dans la base ADB à partir de la classification du CEPII.
L’ensemble RCEP (Regional Comprehensive Economic Partnership) correspond à un accord commercial entre les dix pays de l’Asean et cinq pays de la région Asie-Pacifique (Chine, Japon, Corée, Australie et Nouvelle-Zélande).
L’Aceum (Accord Canada – États-Unis – Mexique) est le nouvel accord en vigueur depuis 2020 qui remplace l’Alena.
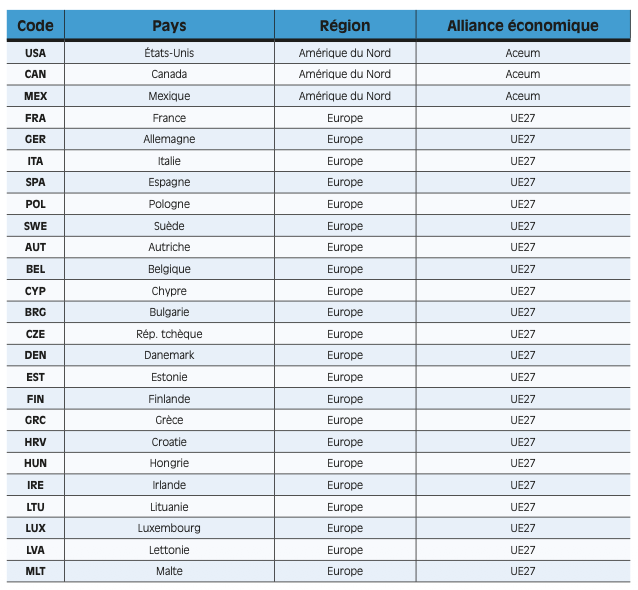
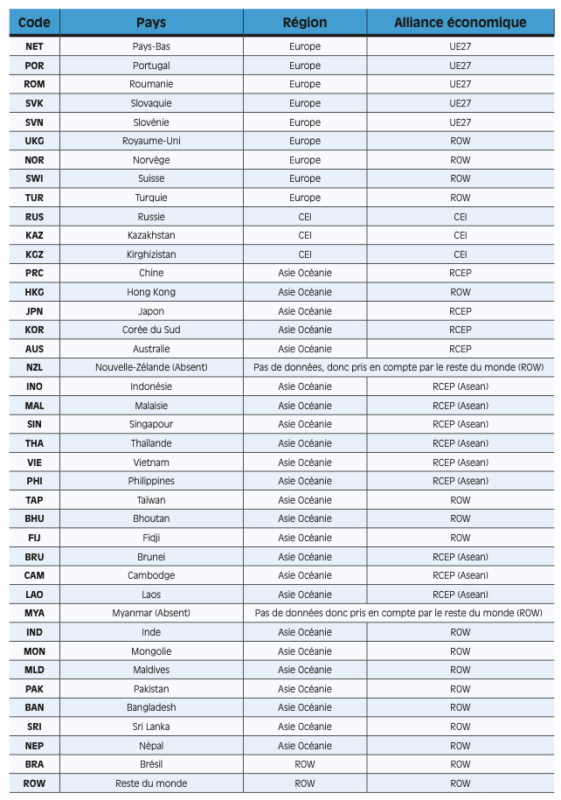
Annexe V – Indices de régionalisation
Au moyen des données en prix courant de la base ADB, on construit un indicateur de régionalisation, inspiré de la méthode de Timmer et al. (2014) et de Bontadini et al. (2025). Pour un pays x dans une région r et un secteur s, l’année t, cet indicateur mesure la part régionale (issue de la région r) des approvisionnements du pays x par rapport à la part extrarégionale.
Le numérateur calcule la RVAE (valeur ajoutée étrangère régionale), soit la valeur ajoutée étrangère du secteur s provenant de la même région r que le pays x exprimée en part des exportations totales du secteur s du pays x. Le dénominateur, désigné EVAE ( x , s , t ), mesure la part complémentaire de la valeur ajoutée étrangère du même secteur s et du même pays x ne provenant pas de la région r.
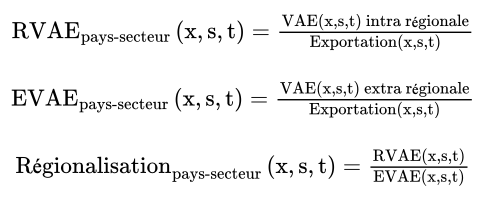
Pour obtenir la part agrégée des intrants régionaux pour un pays x, l’année t, il faut réaliser, au numérateur comme au dénominateur, une somme de ces indices, pondérés selon le poids de chaque secteur dans les exportations du pays
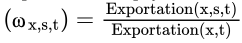
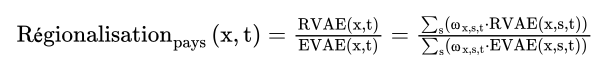
Un indicateur régional est bâti de la même manière, en pondérant par φx,t, part des exportations du pays x
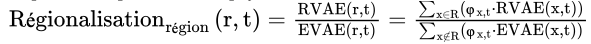
Ces deux indices sont mécaniquement « gonflés » par des doubles comptages lorsque la valeur ajoutée transite plusieurs fois au sein d’une même région ou d’un même pays, même si ce biais est partiellement restreint du fait qu’il affecte à la fois le numérateur et le dénominateur.
Pour cette analyse, on nomme « régions » les trois grandes zones géographiques suivantes, en s’appuyant sur la classification du Cepii : année t sur l’ensemble des exportations de la région
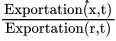
l’Europe, l’Asie-Océanie et l’Amérique du Nord. L’indicateur est un ratio, dont la valeur dépend mécaniquement du périmètre retenu pour définir la région : plus ce périmètre est restreint, plus il exclut des relations commerciales entre pays pourtant géographiquement proches, ce qui biaise l’indicateur. Nous préférons ainsi retenir une aire géographique large.
Annexe VI – Indices de spécialisation et de spécificité
La construction de l’indice de spécialisation, puis de l’indice de spécificité (inspiré de l’indice de Krugman), s’appuie sur l’approche utilisée pour mesurer la spécialisation industrielle des territoires (Carré et al., 2019).
L’indice de spécialisation d’un pays x, l’année t, mesure la part de sa valeur ajoutée étrangère exportée provenant de la région r, parmi l’ensemble de ses approvisionnements :
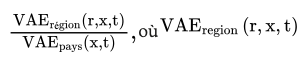
correspond à la valeur ajoutée étrangère provenant de la région r exportée par le pays x et VAE pays ( x , t ) à la valeur ajoutée étrangère totale incorporée dans les exportations de biens du pays x.
L’indice de spécificité compare ensuite cette spécialisation à la part moyenne du reste du monde vis-à-vis de la région d’intérêt :
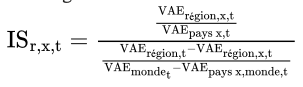
Au dénominateur, VAE région,t correspond à la valeur ajoutée étrangère totale issue de la région r pour l’année t, hors valeur ajoutée exportée par le pays observé x. Il est pondéré par la VAE mondiale hors celle originaire du pays exportateur x (i.e. valeur ajoutée dont l’origine est x et exportée par le reste du monde).
Les flux régionaux sont calculés à partir de la somme des flux des pays composant la région et peuvent donc inclure des doubles comptes liés aux échanges intermédiaires. Toutefois, ce biais affecte également le dénominateur et tend donc à le restreindre.
Un indice de spécificité supérieur à 1 indique que la région occupe une place plus importante dans l’approvisionnement du pays considéré relativement au reste des échanges mondiaux en moyenne.
L’ensemble des données est issu de la base de données ADB (en prix courants) par l’utilisation de la commande Icio sur Stata, qui permet d’extraire l’origine de la valeur ajoutée étrangère pour chaque exportateur, par secteur, par année.
Pour l’indice de spécificité de chaque pays vis-à-vis de la Chine, nous procédons au calcul suivant :
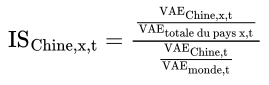
Marie Desjeux, Commerce international : le grand désordre ? , La Fabrique de l’industrie,
Paris, Presses des Mines, 2026.
ISBN : 978-2-38542-875-4
ISSN : 2495-1706
© La Fabrique de l’industrie
81, boulevard Saint-Michel 75005 Paris
info@la-fabrique.fr
www.la-fabrique.fr