
Les PMI franciliennes plus productives qu’ailleurs : entre mythe et réalité
Préface
Dans un environnement urbain, dense et très parfois aussi pour nos décideurs et élus. Et pourtant, cette Note le rappelle, sa concentration géographique prononcée suffit à ce que la région capitale soit aussi la première région industrielle de France en termes de valeur ajoutée.
Ce premier repère quantitatif débouche aussitôt sur un second paradoxe. Chacun en effet perçoit intuitivement que les grandes usines ont besoin d’espace et de foncier qu’elles trouvent plus aisément dans les zones rurales et périurbaines. Mais on constate que là où les industriels sont présents, les besoins en logements sont importants, conduisant inévitablement à une rivalité en termes d’occupation des sols : sans entreprises et industries, le besoin de logements est moindre, alors que dans le cas contraire ces besoins se cumulent. Cela est particulièrement vrai en Île-de-France mais se retrouve ici ou là un peu partout dans notre pays. En complément, on constate que les start-up portées par les technologies industrielles et numériques se localisent préférentiellement à proximité des campus et des laboratoires, généralement donc dans les plus grandes agglomérations. Heureusement, la recherche de performance industrielle conduit à un compactage de l’activité, renforcé dans les territoires où le coût du foncier est élevé. L’arbitrage sur l’affectation du foncier restera longtemps un sujet sensible.
Qu’en est-il des PMI qui, il faut le rappeler, constituent et de loin la part majoritaire des entreprises industrielles ? Où gagnent-elles à s’installer ? La réponse à cette question est cruciale pour ceux qui, comme le GIM pour l’Île de France, défendent l’image et la présence de l’industrie comme contributrice indispensable à la prospérité des territoires auprès des élus et responsables politiques et administratifs. Elle est cruciale pour les entreprises : les start-up en phase d’industrialisation s’interrogent sur leurs choix de localisation, et tout autant les PMI qui songent à s’installer, à s’étendre… voire à partir, victimes du syndrome du NIMBY bien français mais encore plus francilien.
Une PME industrielle ou une ETI peut-elle se sentir « confortablement chez elle » dans une région comme l’Île-de-France ? Pourquoi y a-t-il encore autant de PMI dans cette région au regard de toutes les difficultés qu’elles rencontrent, tribut inévitable d’une présence dans cette mégapole ? Y a-t-il une recette pour qu’elles soient aussi nombreuses et productives ? Telles sont en quelque sorte les questions qui nous animaient quand nous avons suggéré à La Fabrique de mener l’étude que vous tenez entre les mains. À en juger par la complexité des mécanismes à l’œuvre et par la diversité du profil de nos adhérents, nous pouvions nous attendre à toutes les réponses, tranchées ou non, illustrées par le titre de cet ouvrage.
Il en ressort que, en dépit de contraintes bien connues, des coûts du foncier et de la main-d’œuvre, des difficultés de déplacement et de transport, se localiser dans les zones les plus denses des grandes agglomérations comme l’Île-de-France agit in fine comme un levier de productivité pour les entreprises industrielles de petite et moyenne taille. On ne parle pas là d’une observation sur une année seulement ; ce constat est au contraire vérifié sur plus d’une décennie, et en Île de France il ne se limite pas à l’effet d’entraînement sectoriel parfois observé dans d’autres grandes agglomérations.
Le résultat essentiel de ce travail tient dans la phrase suivante : la productivité de toutes les PMI franciliennes est rehaussée par les effets bénéfiques de l’agglomération territoriale et ne découle pas, au contraire, de l’éviction des moins productives, c’est-à-dire concrètement de leur départ ou de leur faillite.
Il reste toutefois une question importante, comme le notera le lecteur au fil des pages. Les entreprises – ainsi que les filiales des grands groupes – qui accordent respectivement une plus large part aux fonctions tertiaires (activités corporate, conception, marketing…) ou au contraire à la production proprement dite vont-elles se localiser préférentiellement dans les territoires denses pour les premières et dans les espaces plus ruraux pour les secondes ? Autrement dit, les grandes agglomérations sont-elles surtout favorables à la productivité des métiers tertiaires de nos entreprises industrielles ? Comme il est écrit dans cet ouvrage, la réponse à cette question nécessiterait d’autres modèles, et donc une étude complémentaire. Dans cette hypothèse, nous obtiendrions alors un tableau nuancé : si, et c’est heureux, les PMI ne sont pas statistiquement acculées à la faillite parce qu’une productivité un peu trop basse les empêcherait de supporter des coûts d’exploitation élevés en Île-de-France, il reste plausible qu’une organisation optimale des chaînes de valeur industrielles incite les dirigeants d’entreprise, à long terme du moins, à installer les sites de production dans les territoires les moins denses.
Ce serait donc faire une bien mauvaise lecture de cet ouvrage que d’oublier les contraintes auxquelles font face, à proximité des grands bassins de demande et de main-d’œuvre, les entreprises impliquées dans des étapes de production, dont on a pourtant souligné à de multiples reprises l’importance pour la résilience économique de notre pays et de nos territoires. Le foncier onéreux, les difficultés de recrutement, ou encore l’accessibilité parfois complexe dans des zones plus éloignées de la capitale… : pour toutes ces raisons, il est plus que jamais nécessaire de trouver des moyens de réserver des espaces accessibles à nos PMI, d’irriguer nos territoires en compétences, et de refuser que la densité francilienne ne se mue en un droit d’accès sous condition de privilège. Comme d’autres régions françaises font face aux mêmes problèmes même si c’est parfois de façon moins aiguë, cette étude incite à la mobilisation générale.
Mais les bénéfices de la concentration géographique, du moins ceux qui découlent de la circulation ainsi favorisée des personnes et des idées, ne sont pas automatiques : il faut les « activer », les valoriser auprès des décideurs, et les entretenir par des échanges réguliers et la création d’opportunités communes. Et en Île de France, où le sentiment d’appartenance et les solidarités territoriales sont absents, ce sujet est difficile sinon ingrat. C’est pourtant à ce prix qu’entre le mythe et la réalité mis en balance dans le titre de cette étude, la réalité constatée aujourd’hui sera pérenne.
C’est tout le sens des actions croissantes de notre organisation, au-delà de nos activités historiques auprès de nos adhérents : défendre et soutenir leur présence, accompagner leur développement, éviter les arbitrages et contraintes qui pourraient les évincer de cette région, éviter que les soutiens se manifestent trop tard quand des difficultés avérées ont des conséquences inéluctables. La vitalité atypique des PMI franciliennes le justifie d’autant plus que leur positionnement, la nature de leurs activités et leur organisation interne peuvent constituer de bonnes sources d’inspiration pour réinventer l’industrie innovante, souveraine et durable qui fait aujourd’hui consensus dans notre pays, même si elle se fait concrètement attendre.
Philippe Duhamel
Président du Groupe des industries métallurgiques — GIM
Directeur général adjoint du groupe Thales, en charge des systèmes de mission de défense
Pour résumer
Les entreprises sont, en moyenne, plus productives dans les grandes villes que dans les territoires peu denses. Cette observation, largement documentée, est associée aux effets vertueux de la concentration d’entreprises dans un territoire (Marshall 1890, Puga, 2009). L’Île-de-France en particulier, première région économique du pays, se distingue par une productivité plus élevée que les autres régions françaises. Logiquement, on est tenté de l’expliquer en partie par le niveau de concentration géographique des travailleurs et des activités, à l’origine de ce qu’on appelle des « effets d’agglomération ».
Ces derniers peuvent s’expliquer par plusieurs mécanismes. Tout d’abord, la concentration des activités et des populations en un même territoire agrandit le marché local, ce qui permet le partage d’intrants et la mise en place d’économies d’échelle (input sharing). Ensuite, la mise en commun du marché du travail (labor pooling) facilite l’appariement entre les travailleurs et les entreprises, même les plus spécialisées. Enfin, la proximité entre les travailleurs favorise les échanges d’idées et les apprentissages, en particulier dans les secteurs intensifs en technologie et capital humain (knowledge spillovers).
Pour autant, l’Île-de-France fait aussi face à d’importantes contraintes, résultant pour une large part de cette même concentration : prix du foncier, salaires plus élevés des travailleurs, ou encore délais de transports. D’après Carré (2006), l’existence de ces contraintes franciliennes réduit le bénéfice des effets d’agglomération. Par ailleurs, ces coûts peuvent affecter plus particulièrement les petites et moyennes entreprises industrielles (PMI) qui, en raison de leur taille, supportent moins aisément des coûts fonciers élevés.
Cette note s’intéresse donc à la productivité des PMI franciliennes et vise à en comprendre les causes. Schématiquement, leur productivité, plus élevée qu’ailleurs, tient-elle aux effets positifs d’agglomération dont elles bénéficient directement (qualité des infrastructures, formation de la main-d’œuvre…) ? Ou, au contraire, provient-elle du fait que seules des entreprises « survivantes », intrinsèquement productives pour d’autres raisons, peuvent surmonter les coûts de congestion franciliens ?
Notre analyse commence par mettre en évidence la plus forte productivité des PMI d’Île-de-France relativement aux autres régions. Ce résultat est valable pour la productivité du travail (c’est-à-dire la valeur ajoutée par tête ou par heure travaillée) comme pour la productivité globale des facteurs (le supplément de production qui n’est expliqué ni par un surplus de travail ni par un surplus de capital). Cette mesure de la productivité des PMI en Île-de-France est effectuée à partir des données de la base Fare de l’Insee, entre 2010 et 2021.
Ensuite, nous n’observons pas d’effet sectoriel qui expliquerait particulièrement l’évolution de la productivité dans les zones d’emplois franciliennes. À l’échelle de la région, les facteurs propres de l’Île-de-France expliquent sa différence de productivité avec les autres régions, tandis que la spécialisation sectorielle n’en constitue pas un facteur déterminant. Ces résultats suggèrent que la surproductivité des PMI franciliennes est bien imputable à des effets territoriaux.
Le troisième résultat clé de notre analyse consiste à mettre au jour des effets d’agglomération positifs pour les PMI franciliennes. Cela signifie qu’il existe un gain de productivité imputable à la concentration de ces entreprises dans les zones d’emploi les plus denses d’Île-de-France. Nos résultats montrent ainsi que les PMI franciliennes implantées dans ces dernières bénéficient d’un surcroît moyen de productivité de 3,2 % par rapport à celles implantées dans les zones d’emplois les moins denses de la région. Ces effets d’agglomération favorables ne sont pas propres à l’Île-de-France et s’observent également pour les PMI des régions Occitanie, Grand Est, Auvergne-Rhône-Alpes et Provence-Alpes-Côte d’Azur.
Quatrièmement, nos résultats indiquent au contraire que la productivité des entreprises franciliennes ne s’explique pas par l’éviction du territoire des entreprises les moins performantes. Les PMI franciliennes ne sont donc pas des « survivantes », les seules qui auraient su résister aux coûts de congestion.
Enfin, on observe que, même si toutes les PMI franciliennes bénéficient d’un avantage productif à se localiser dans les zones d’emploi les plus denses, les plus productives d’entre elles bénéficient d’effets d’agglomération plus élevés encore que les autres. Ce phénomène est appelé « effet de dilatation ».
Merci
grandement l’ensemble des acteurs avec lesquels ils ont pu échanger et dont les précieux témoignages ont nourri leur réflexion sur les déterminants de la productivité des PMI en Île-de-France.
Ils adressent particulièrement leurs remerciements à Ahmed Diop (Communauté d’agglomération Roissy Pays de France), à Jérémy Hervé et Martin Guespereau (EPA Paris-Saclay), à l’Etablissement Public Foncier d’Île-de-France et à Hugo Delort (Institut Paris Region).
Merci aux partenaires de l’observatoire des Territoires d’industrie (OTI) et leurs représentants pour avoir soutenu ce projet : Vincent Charlet (La Fabrique de l’industrie), Lucas Chevrier (Intercommunalités de France – école des Ponts ParisTech), Caroline Granier (La Fabrique de l’industrie), Isabelle Laudier (Institut CDC pour la recherche), Diane de Mareschal (Institut CDC pour la recherche), Camille Simoes (Banque des Territoires), Charlotte Sorrin-Descamps (Intercommunalités de France), Sinaa Thabet (Régions de France), Cédric Verpeaux (Banque des territoires).
Merci également aux membres du conseil scientifique de l’OTI : Sébastien Bourdin (IESEG), Coline Bouvart (Institut Paris Région), Gilles Crague (école des Ponts ParisTech), Denis Carré (université Paris Nanterre), Philippe Frocrain (Agence d’urbanisme de la région nantaise), Nadine Levratto (Mines Paris – PSL), Magali Talandier (université Grenoble Alpes) et Pierre Veltz (IHEDATE, école des Ponts ParisTech).
Enfin, les auteurs expriment leur reconnaissance envers les membres de la Fabrique de l’industrie, pour leur aide et soutien tout au long du projet.
Introduction
Tous secteurs confondus, l’Île-de-France est débattues dans la littérature. D’un côté, les tenants de la métropolisation et des externalités positives soulignent les bénéfices que la région peut tirer de la concentration des activités et des entreprises en un même lieu (Rosenthal et Strange, 2004). De l’autre, certains contestent sinon l’existence de tels effets d’agglomération du moins leur ampleur (Bouba-Olga et Grossetti, 2015).
Ce surcroît francilien de productivité résiste-t-il à l’examen quand on se penche spécifiquement sur l’industrie ? L’importance des fonctions métropolitaines de la région capitale fait parfois oublier que l’Île-de-France constitue aussi l’un des principaux pôles industriels français. En effet, bien que plus tertiarisée que les autres régions, la région francilienne concentre, en valeur absolue, une part non négligeable des emplois dans l’industrie manufacturière (12 % des effectifs et 13 % des établissements en 2024). Selon les décomptes de l’Insee, elle est aujourd’hui la deuxième région de France en termes d’emplois industriels, derrière Auvergne-Rhône-Alpes, et la première région en termes de valeur ajoutée industrielle (Institut Paris Région, 2026). Dans le même temps, la forte densité de la région en emplois occasionne des effets négatifs : prix élevé du foncier résidentiel et industriel, environnement concurrentiel, difficultés de recrutement… Si les grandes entreprises, souvent implantées dans plusieurs sites, sont plus facilement capables de faire face aux coûts qui en résultent dans les zones denses (travail, foncier, congestion), les petites et moyennes entreprises industrielles (PMI)1 y sont quant à elles davantage exposées.
Dès lors, les PMI franciliennes sont-elles plus productives que celles des autres régions ? Et, dans ce cas, bénéficient-elles elles aussi d’effets d’agglomération ? Ou bien doit-on attribuer leur productivité à l’éviction, sur ce territoire, des entreprises les moins performantes ?
Dans cet ouvrage, l’analyse de la productivité des PMI d’Île-de-France est effectuée à partir des données de l’Insee, issues de la base Fare, qui porte sur les statistiques structurelles annuelles d’entreprises entre 2010 et 2021. Outre le fait que ces données offrent une vision représentative des PMI franciliennes, elles nous permettent de corriger les biais inhérents aux plus grandes, en offrant la possibilité de sélectionner les entreprises mono-établissement.
Le premier chapitre s’intéresse à la productivité de l’Île-de-France et vérifie qu’elle est supérieure à celle des autres régions. Le deuxième chapitre évalue l’effet sur la productivité de la composition sectorielle des PMI franciliennes et constate qu’il est négligeable. Le troisième chapitre s’intéresse aux différentes explications possibles de l’impact bénéfique de la concentration d’entreprises sur leur productivité. Il montre aussi qu’il existe une hypothèse contradictoire si ces firmes s’avèrent être des « survivantes », c’est-à-dire des entreprises particulièrement productives, seules capables de faire face aux coûts de congestion dérivés des caractéristiques métropolitaines. Le quatrième chapitre teste statistiquement ces hypothèses dans le cas des PMI franciliennes, valide l’existence d’effets d’agglomération et récuse l’hypothèse d’entreprises « survivantes ». Il apporte des pistes d’explication complémentaires.
- 1 — Sauf précision complémentaire, les tranches d’effectifs des entreprises sont définies comme suit dans cet ouvrage : les microentreprises ont un effectif compris entre 1 et 9 salariés, les PMI entre 10 et 249, les petites entreprises entre 10 et 99, les entreprises moyennes entre 100 et 249, les ETI entre 250 et 4 999 et les grandes entreprises supérieur à 5 000 salariés.
Une productivité plus élevée en Île-de-France
Si la productivité supérieure de l’Île-de-France par rapport aux autres régions est bien établie toutes entreprises confondues, ce constat se vérifie également pour les PMI. Au cours de la période 2010-2021, plusieurs rebonds de la productivité sont observés, notamment en 2016. Ces dynamiques, qui touchent toutes les tranches d’effectifs, sont à mettre en parallèle avec l’évolution favorable de l’emploi industriel à compter de la seconde moitié des années 2010.
Un décalage historique
Représentant près d’un tiers du PIB de la France, l’Île-de-France est la première région économique du pays. D’après les données de l’Insee, c’est aussi la région qui présente la productivité apparente du travail (i. e. le PIB par emploi) la plus élevée : 123 300 euros par tête en 2023, contre 89 400 pour la région Auvergne-Rhône-Alpes, et une moyenne de 84 400 pour la France métropolitaine hors Île-de-France.
La figure 1.1 montre que la productivité du travail est aussi plus importante en Île-de-France dans le cas particulier de l’industrie manufacturière, avec 98 560 euros par emploi en 2021, toujours suivie par l’Auvergne-Rhône-Alpes (81 104 euros). La productivité du travail révèle des disparités régionales modérées, exception faite de la Corse d’un côté et de l’Île-de-France de l’autre. La productivité globale des facteurs, mesure plus complète (cf. encadré), confirme ce résultat avec, de nouveau, des disparités régionales modérées.
Figure 1.1 – Productivité dans l’industrie manufacturière entre 2010 et 2021 par région
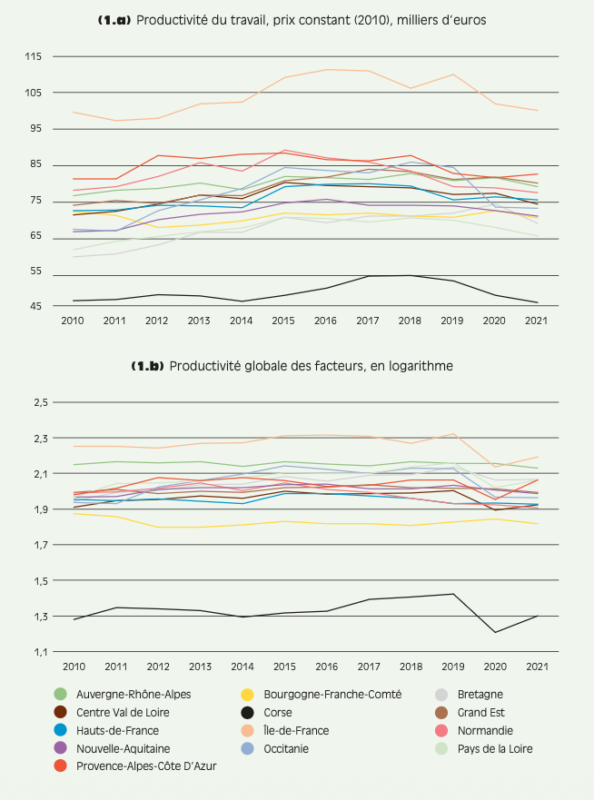
Source : Eurostat. Champ : France métropolitaine. (1.b) Traitement des auteurs, voir encadré.
Note de lecture du graphique 1.b : en 2010, le logarithme de la PGF en Île-de-France était supérieur de 0,1 à celui de la région Auvergne-Rhône-Alpes. La PGF elle-même était donc supérieure de 10,5 % (e 0,1= 1,105).
La productivité globale des facteurs, une mesure plus complète de la productivité
L a productivité apparente du travail rapporte la richesse créée au facteur travail. Il s’agit d’une mesure partielle car elle omet l’importance du capital et d’autres facteurs, tels que les biens intermédiaires, dans le processus de production. Une mesure plus complète est donnée par la productivité globale des facteurs (PGF), qui est définie comme la part de l’accroissement de la production qui n’est pas expliquée par les variations des facteurs de production (travail et capital). Il existe plusieurs méthodes pour estimer la PGF ; dans cette note, nous utilisons celle d’Olley et Pakes (1996).
La PGF est très souvent exprimée en logarithme. La transformation logarithmique convertit en effet la fonction de production multiplicative en une forme additive, ce qui facilite l’estimation économétrique ainsi que l’interprétation des coefficients en tant qu’élasticités. Dans ce cas, le niveau de la PGF n’est pas interprété, seules ses variations le sont.
POUR LES PMI AUSSI, LA PRODUCTIVITÉ MOYENNE EST SUPÉRIEURE EN ÎLE-DE-FRANCE
Comme partout en France, les entreprises franciliennes sont majoritairement des petites et moyennes entreprises et exercent principalement dans le secteur tertiaire. Les PME industrielles2 (PMI) du secteur privé ne représentent que 4 % des PME de la région capitale en 2024, contre une moyenne nationale de 7 %. Près d’un quart de ces PMI sont localisées à Paris, puis 14 % en Seine-et-Marne. Les PMI des autres départements de la région sont réparties plutôt uniformément (la part de chaque département dans le nombre de PMI, microentreprises et PMI hors microentreprises, de l’Île-de-France est comprise entre 9 % et 12 %). Près de deux tiers des PMI du secteur privé sont des microentreprises (cf. figure 1.2).
Figure 1.2 – Nombre de PMI du secteur privé en Île-de-France en 2024
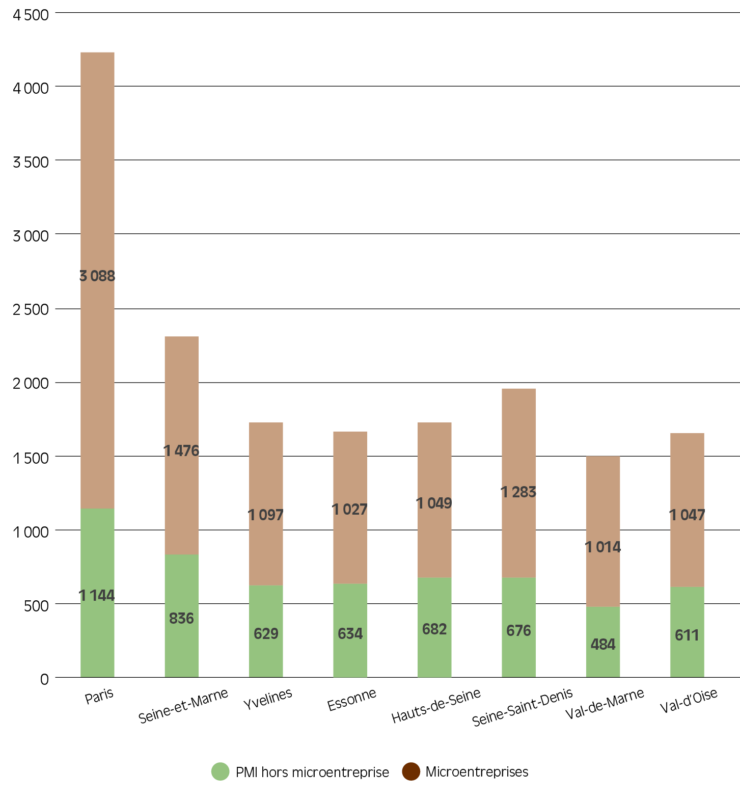
Source : Urssaf.
Pourquoi avoir écarté les PMI multi-établissements de notre échantillon ?
Les statistiques disponibles en matière de valeur ajoutée possède plusieurs établissements situés dans différentes régions, il est difficile de savoir exactement quelle part de sa valeur ajoutée est produite dans chacune d’elles
Pour pallier ce problème, les instituts statistiques européens mettent en œuvre une solution, proposée par Eurostat, qui ventile la valeur ajoutée en fonction de la masse salariale des établissements. Ils font donc l’hypothèse que le ratio entre valeur ajoutée et masse salariale est identique pour tous les établissements d’une même entreprise. L’exemple pris par Gerardin et Héricher (2022) est celui d’une entreprise ayant deux établissements, l’un avec une centaine d’ouvriers dans les Pays de la Loire et l’autre, avec une cinquantaine de cadres dans la région parisienne. Les auteurs supposent que les salaires des salariés des deux établissements pèsent autant ; la masse salariale étant identique, la valeur ajoutée de l’entreprise sera répartie pour moitié entre ces deux établissements. Or, la production dépend du capital, qui peut être réparti différemment entre les établissements. La valeur ajoutée provient donc des revenus du travail, mais aussi du capital, qui sont plus difficilement observables. Ainsi, l’établissement d’Île-de-France, qui utilisera moins de capital ou verse des salaires plus élevés, aura un PIB gonflé par la ventilation de la valeur ajoutée au prorata de la masse salariale.
Une autre solution utilisée dans la littérature économique consiste à restreindre l’échantillon aux entreprises mono-établissement. Cela permet d’éviter le biais associé aux entreprises multi-établissements sans avoir à s’appuyer sur l’hypothèse précédente. Naturellement, cette restriction réduit le nombre d’entreprises étudiées mais, s’agissant des PMI, cette différence reste assez faible car la plupart d’entre elles n’ont qu’un seul établissement (cf. annexe I). La répartition sectorielle des entreprises d’Île-de-France ne s’en trouve pas affectée, à l’exception de l’industrie alimentaire (la proportion du secteur est de 35 % pour les établissements contre 27 % pour les entreprises). Par exemple, en 2021, la proportion de PMI d’Île-de-France œuvrant dans le champ de la réparation et installation de machines et d’équipements était de 9,2 % en général et de 8,6 % pour les seules entreprises mono-établissement.
À partir de maintenant, pour les analyses de la productivité des PMI franciliennes qui vont suivre, nous utiliserons les données de l’Insee issues de la base Fare, à l’échelle des entreprises, en restreignant volontairement notre échantillon aux entreprises mono-établissement. Ce choix méthodologique, utilisé notamment par Combes et al. (2012) dans leur analyse de la productivité des entreprises françaises entre 1994 et 2002, permet de corriger le biais associé aux entreprises possédant des établissements dans des régions différentes (cf. encadré)3.
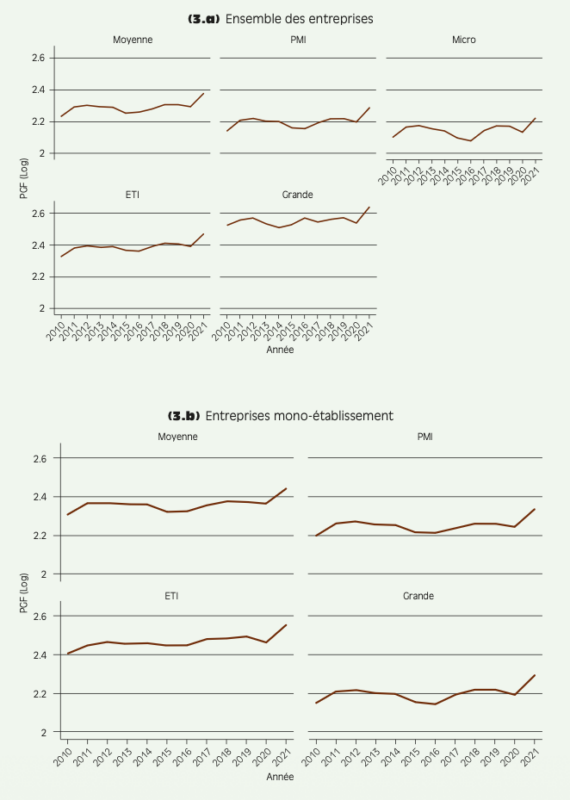
La figure 1.3 indique deux choses : d’une part, que la PGF augmente avec la taille des entreprises et, d’autre part, que la restriction aux entreprises mono-établissement ne modifie pas ce résultat. Toutes régions confondues, la productivité des PMI reste en effet inférieure à celle des ETI et supérieure à celle des microentreprises.
Figure 1.3 – Évolution de la productivité globale des facteurs de l’industrie manufacturière française entre 2010 et 2021 par taille d’entreprise
Sources : Insee, Fare. Traitements des auteurs. Champ : France
Le fait de concentrer l’analyse sur les entreprises mono-établissement ne modifie pas non plus le profil de l’évolution de la productivité. Ainsi, entre 2010 et 2021, on observe plusieurs rebonds de la productivité des entreprises industrielles. Le premier survient en 2016. Il peut être mis en parallèle avec la progression de l’emploi manufacturier, qui a connu une progression quasi continue, entre 2016 et 2024, en France ; il est d’autant plus remarquable que la productivité et l’emploi aient progressé dans le même temps. Comme nous l’avons montré dans une étude antérieure (Karachanski, 2025), les créations nettes d’emplois industriels en France durant cette période s’expliquent principalement par une forte diminution des suppressions de postes. Toutefois, contrairement à d’autres régions comme la Bretagne ou les Pays de la Loire dont les créations d’emplois ont été plus dynamiques, l’Île-de-France a connu plusieurs années de destructions nettes entre 2016 et 2024 (ibid.).
Il faut remarquer également que le dynamisme de la productivité, à partir de 2016, distingue les entreprises industrielles du reste de l’économie française, les courbes présentées plus haut dans le chapitre ayant globalement un profil en cloche autour de cette année pivot. La productivité des activités industrielles est notamment plus élevée que celle des activités abritées de la concurrence4, globalement stable jusqu’au Covid. Elle reste cependant inférieure à celle des activités tertiaires exposées, mais suit la même trajectoire.
Par ailleurs, un autre rebond notable de la productivité survient en toute fin de période, entre 2020 et 2021. Il correspond à la période où l’industrie française a commencé à rattraper son retard par rapport aux États-Unis (après un décrochage prononcé dans les années suivant le Covid). En effet, les États-Unis ont connu des destructions massives d’emplois à faible salaires du fait de la crise (20 millions dans les premières semaines). Cela a mécaniquement augmenté la productivité du travail du pays, ces emplois étant moins productifs (Stewart, 2022).
A contrario, la France a eu recours à plusieurs dispositifs, qui ont permis de maintenir de tels emplois mais ont eu pour conséquence d’affaiblir la productivité. Coquet et Heyer (2025) citent notamment le recours à l’apprentissage, ou la politique de soutien aux entreprises.
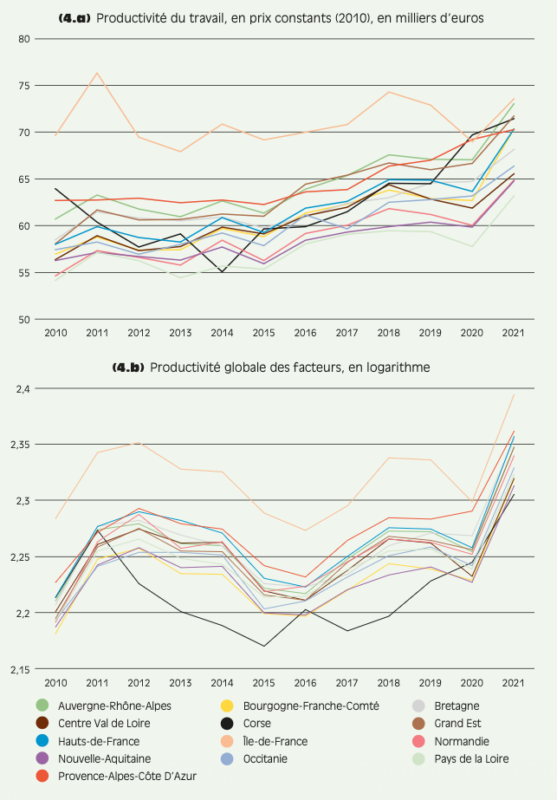
La figure 1.4 nous indique enfin que, comme celle des autres entreprises, la productivité apparente des PMI franciliennes est sensiblement supérieure à celle observée dans les autres régions, sur l’ensemble de la période étudiée. Néanmoins, on observe un très net effet de rattrapage de ces dernières : en 2021, le niveau de productivité du travail d’Auvergne Rhône-Alpes était quasiment équivalent à celui de l’Île-de-France. En ce qui concerne la PGF, la région francilienne apparaît également en tête durant toute la période, avec le même effet de rattrapage (ici, plutôt par la région Provence-Alpes-Côte d’Azur).
Figure 1.4 – Évolution de la productivité des PMI françaises entre 2010 et 2021 par région
Sources : Insee, Fare. Traitements des auteurs. Champ : France métropolitaine.
Note de lecture du graphique du bas : en 2010, le logarithme de la PGF en Île-de-France était supérieur de 0,07 à celui de la région Auvergne-Rhône-Alpes. La PGF elle-même était donc supérieure de 7,3 % (e 0,07 = 1.073).
- 2 — Dans ce passage, on raisonne à partir des données de l’Urssaf, qui comprennent les entreprises avec un effectif compris entre 0 et 249 salariés. L’industrie est ici définie comme l’industrie au sens large, c’est-à-dire l’industrie manufacturière, la production et distribution d’électricité, de gaz, de vapeur et d’air conditionné et la production et distribution d’eau ; assainissement, gestion des déchets et dépollution.
- 3 — Ce biais est corrigé par la masse salariale dans les données Eurostat décrites précédemment.
- 4 — Les emplois « échangeables » ou « exposés » sont des emplois en concurrence avec des emplois localisés dans d’autres pays. Il peut s’agir d’emplois du secteur manufacturier, agricole, mais aussi de certains services : par exemple le transport aérien, la recherche et le développement scientifique, ou encore la programmation et diffusion. Les emplois abrités sont, au contraire, soumis à une concurrence locale. Pour en apprendre plus sur la répartition de ces emplois, ou l’impact des emplois exposés sur la création totale d’emploi, se référer à Frocrain et Giraud (2016) et Karachanski (2025)
Focus – La France, intégrée au noyau de productivité élevée des pays européens
Une analyse de la productivité du travail et de la PGF opérée sur plusieurs pays européens fait apparaître des écarts importants. La France se situe davantage dans le haut de la distribution des pays (cf. figure I). Ce détour européen vise à situer la France dans un cadre comparatif plus large, même s’il ne porte pas exactement sur le même périmètre que l’analyse principale des PMI franciliennes.
De multiples facteurs de divergence de la productivité européenne
Une vaste littérature identifie plusieurs facteurs expliquant la divergence de productivité entre pays européens. Tout d’abord, elle peut s’expliquer par des facteurs structurels. Gopinath et al. (2017) montrent ainsi que les écarts de productivité entre entreprises manufacturières des pays du sud de l’Europe (Espagne, Italie et Portugal) s’expliquent par une mauvaise allocation du capital : en d’autres termes, les capitaux ne sont pas alloués aux entreprises les plus productives5. D’après les auteurs, cette mauvaise allocation a pour conséquence un niveau de PGF sous-optimal. Krahé (2023) identifie également cette hypothèse (sans la confirmer explicitement) et ajoute d’autres facteurs comme la faiblesse des réformes structurelles, notamment concernant le marché du travail, et la structure des entreprises italiennes – où dominent de petites entreprises et des entreprises familiales –, qui représentent deux tiers des entreprises de plus de 10 salariés, contre moins d’un tiers en Espagne, en France, en Allemagne, et même jusqu’à moins de 10 % au Royaume-Uni. Le faible niveau de qualité institutionnelle fait partie des autres facteurs identifiés par Rodríguez-Pose et Ganau (2022)6, pour expliquer la faible productivité du travail en Italie et en Grèce.
Figure 1 – Évolution de la productivité industrielle manufacturière en Europe entre 2010 et 2022
(I.a) Productivité du travail en prix constants (2010), milliers d’euros
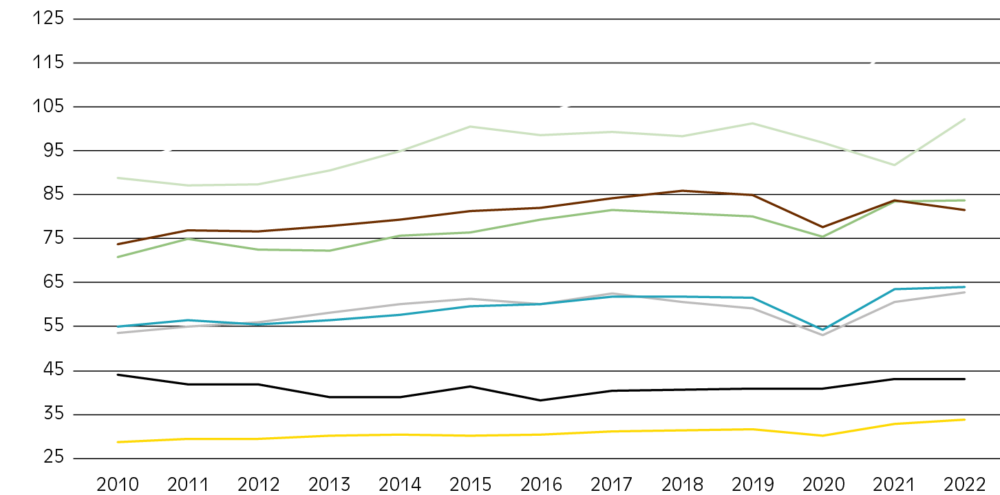
(I.a) Productivité du travail en prix constants (2010), milliers d’euros
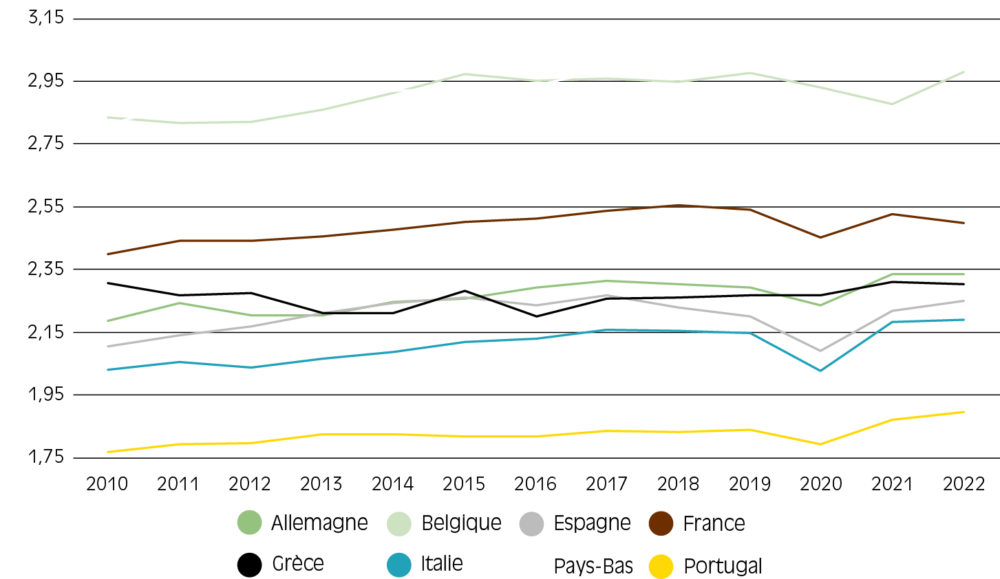
Source : Eurostat. Traitements des auteurs.
Note : En 2010, la productivité du travail en volume (prix constants 2010) de la France s’élevait à 74 milliers d’euros.
Ces écarts peuvent aussi être dus à des spécialisations sectorielles différentes. La productivité des Pays-Bas, longtemps supérieure à celle des autres pays, a connu une croissance moins élevée après la crise financière de 2008. Kotera (2025) l’explique par un arrêt progressif de l’extraction de gaz, le ralentissement dans la fabrication de produits chimiques et d’équipements électriques, ainsi que par l’augmentation de la main-d’œuvre nécessaire au transport de colis en raison de l’augmentation des commandes en ligne. Sur la période récente (2019-2023), la croissance de la productivité des Pays-Bas a davantage été intra-sectorielle, portée par les services marchands et les services de haute technologie à forte intensité de connaissances, ainsi que les secteurs de haute à moyenne technologie de l’industrie manufacturière. L’Espagne, au contraire, est davantage spécialisée dans l’industrie alimentaire, secteur à plus faible valeur ajoutée (et considéré comme moins productif), qui représente près de 20 % de sa valeur ajoutée (CCI France International, 2024).
Enfin, en utilisant des données provenant de registres comptables d’entreprises italiennes et espagnoles, Menon et Vermeulen (2026) soulignent les divergences de productivité régionale au sein des deux pays. D’après leur analyse structurelle résiduelle (voir la méthodologie dans le chapitre 2), un quart seulement de cet écart est expliqué par des différences de composition sectorielle en Italie, et un sixième en Espagne, le reste découlant de différences régionales intra-sectorielles. Ils relèvent ainsi un écart de productivité de l’ordre de 20 à 30 % entre les régions les plus et moins développées et ce, quel que soit le secteur ou la taille des entreprises. Cependant, cet effet indifférencié est remis en cause par Brown et al. (2025), qui décomposent plus finement les secteurs en sous-secteurs. Il en ressort que chaque secteur comprend à la fois des activités à faible et forte valeurs ajoutées et que ces activités ne sont pas localisées aux mêmes endroits, ce qui entraîne des disparités de productivité.
Même pour les PMI, la productivité est plus élevée en Belgique et aux Pays-Bas
Figure 2 – Productivité du travail des entreprises de 50 à 249 salariés entre 2012 et 2020, en milliers d’euros
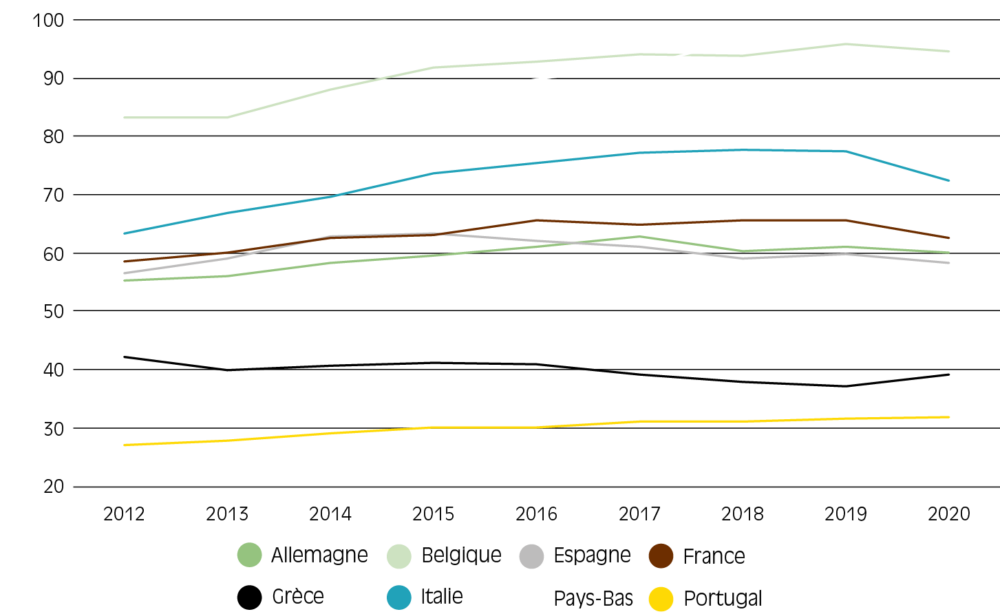
Source : Eurostat.
Lorsqu’on observe uniquement les PMI, la productivité du travail en Belgique et aux Pays-Bas reste supérieure à celle observée en France (cf. figure II) ; celle relevée en Italie l’est également. En revanche, les PMI allemandes apparaissent moins productives que leurs homologues françaises.
Comparaison France-Allemagne : une productivité française plus élevée
La figure III propose un regard spécifique sur les écarts de productivité dans l’industrie entre la France et l’Allemagne. S’agissant de la productivité apparente du travail, le niveau moyen relevé entre 2010 et 2022 apparaît légèrement supérieur en France (80,45 milliers d’euros constants de 2010, contre 77,48 en Allemagne). Ceci s’explique par un niveau continûment supérieur entre 2010 et 2019, la tendance s’étant inversée depuis le Covid. La PGF est, elle aussi, sensiblement supérieure en France sur toute la période étudiée.
Cet écart, qui peut sembler contre-intuitif au regard de la réputation industrielle allemande, s’explique par plusieurs facteurs. En s’appuyant sur une revue de littérature et leurs propres estimations, Fitzenberger et Kagerl (2025) constatent une modification de la structure du marché du travail allemand, avec une réallocation de l’emploi vers des secteurs à la productivité plus faible (santé et éducation), une baisse des investissements dans les technologies de pointe, mais aussi une réduction de la production et de l’emploi manufacturier (dont la productivité est plus élevée).
D’autre part, cette observation peut s’expliquer également par une présence plus forte en France de grands groupes industriels très productifs, qui tirent la moyenne vers le haut. En s’appuyant sur des données d’entreprises de l’industrie manufacturière, Grebel et al. (2023) trouvent une productivité plus élevée en Allemagne qu’en France entre 2003 et 2013, mais une réduction de l’écart après la crise de 2008. Ils imputent ce rattrapage à de meilleures performances des entreprises françaises les plus productives après la récession. Schmidt et al. (2021) évoquent un paradoxe de la productivité allemande, qui a connu un ralentissement marqué en dépit d’efforts massifs de numérisation. En plus de la modification susmentionnée de la structure du marché du travail, les auteurs constatent que les progrès techniques dans les TIC stimulent la croissance de l’emploi au même rythme que la croissance de la production. L’effet sur la productivité globale est ainsi neutralisé.
Figure 3 – Évolution comparée de la productivité manufacturière en France et en Allemagne
(III.a) Productivité du travail (en prix constants de 2010, en milliers d’euros)
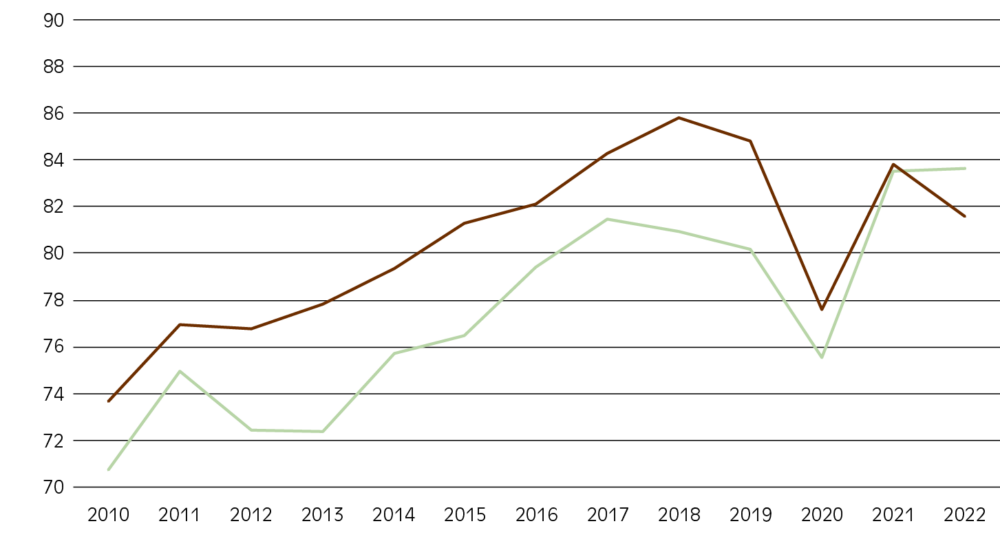
(III.b) Logarithme de la productivité globale des facteurs
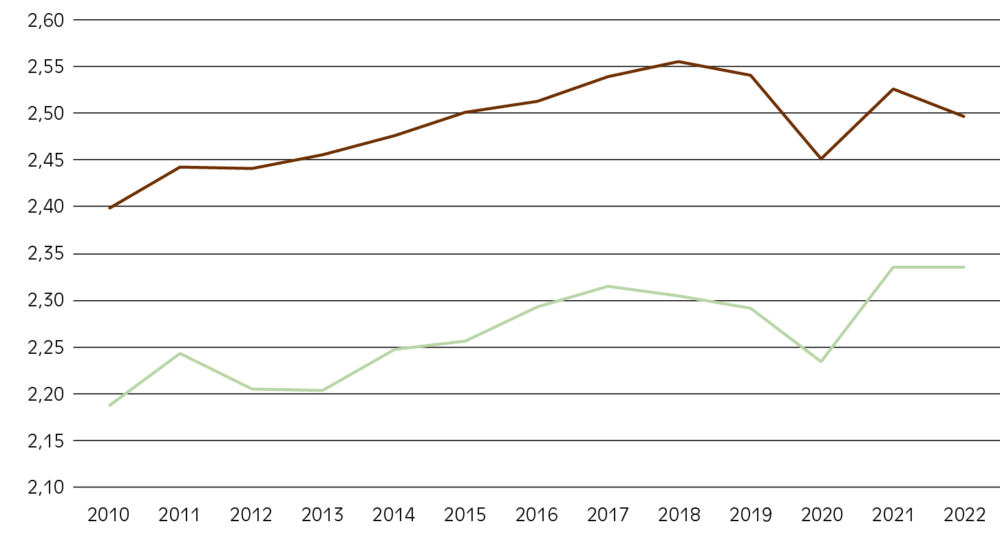
Source : Eurostat. Traitements des auteurs.
- 5 — En cas de baisse de taux d’intérêt, les entreprises disposant d’un patrimoine net plus élevé peuvent augmenter leur capital, ce qui n’est pas le cas des entreprises avec un patrimoine net plus faible (car elles sont soumises à des contraintes d’endettement), même si elles sont productives.
- 6 — Quatre piliers sont pris en compte par les auteurs pour mesurer la qualité institutionnelle régionale (EGQI) : lutte contre la corruption, participation citoyenne et responsabilité, efficacité de la gouvernance et État de droit.
L’effet sectoriel joue peu sur le niveau de productivité des PMI franciliennes
Avant d’attester que la productivité des entreprises est intrinsèquement plus élevée en Île-de-France, il faut encore écarter l’hypothèse d’un effet de composition sectorielle, aussi bien tous secteurs confondus que dans le cas des PMI.
Une légère surreprésentation des activités manufacturières à haute valeur ajoutée en Île-de-France
Selon certains auteurs, les écarts régionaux de productivité, toutes entreprises confondues, sont imputables à des effets de composition sectorielle (Bouba-Olga et Grossetti, 2015). L’Île-de-France serait donc, en apparence, plus productive que les autres régions du fait d’une proportion plus élevée de secteurs à forte valeur ajoutée, parmi lesquels des emplois de services aux entreprises liés à la présence de sièges sociaux de grands groupes, de ministères et grandes administrations, mais aussi d’une spécialisation sectorielle dans la finance ou la mode. Cette hypothèse mérite d’être examinée.
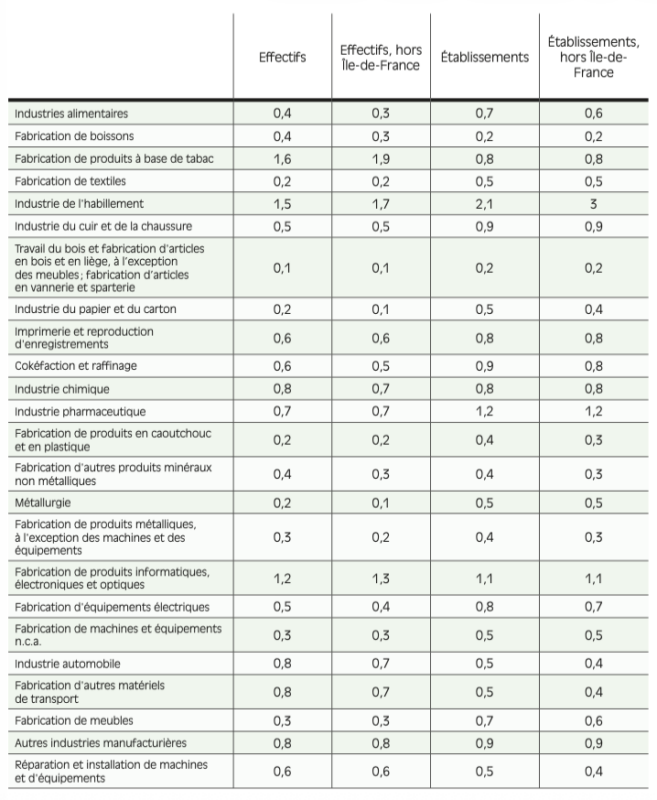
Une première approche consiste à examiner si des secteurs manufacturiers à forte valeur ajoutée, tels que définis par Faquet et al. (2019)7, sont surreprésentés au sein de l’économie francilienne. Nous utilisons pour cela des indices de spécificité qui rapportent l’emploi d’un secteur d’activité spécifique en Île-de-France (selon les 88 divisions de la nomenclature des activités françaises, NAF) à l’emploi de ce même secteur dans l’économie nationale (cf. encadré et figure 2.1). Le secteur de la fabrication de produits informatiques, électroniques et optiques apparaît ainsi légèrement surreprésenté en Île-de-France, que ce soit au regard du nombre d’établissements (1,1) ou des effectifs (1,3). L’industrie pharmaceutique, en revanche, est surreprésentée en nombre d’établissements (1,2) mais est sous-représentée en termes d’effectifs (0,7).
Figure 2.1 – Indice de spécificité des secteurs d’activité en Île-de-France, tous secteurs confondus en 2024
Source : Insee, Fichier localisé des rémunérations et de l’emploi salarié. Traitement des auteurs.
Indice de spécificité sectorielle
L ’ indice de spécificité sectorielle permet de comparer l’importance d’un secteur d’activité en Île-de-France. Cet indice est défini par la relation suivante :
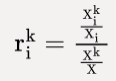
Avec  la part du secteur k dans la zone i (ici l’Île-de-France) et
 la part du secteur k dans l’ensemble de la France.
L’indice est donc égal à 1 si la part du secteur k dans l’Île-de-France est la même que dans l’ensemble de la France. L’annexe II montre deux jeux d’indices, respectivement en intégrant, puis en excluant les données franciliennes du dénominateur. Cette seconde modalité permet de considérer la spécialisation des autres régions sans comptabiliser les nombres importants d’établissements et d’emplois en Île-de-France, qui pourraient biaiser l’analyse.
Sources : Kubrak (2013), Carré, Levratto et Frocrain (2019).
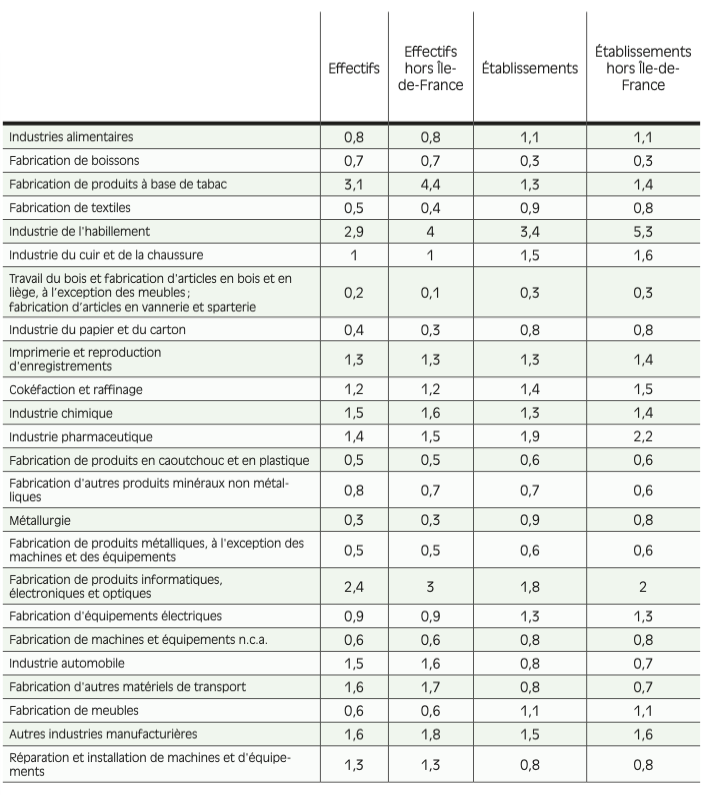
Les résultats des indices de spécificité calculés sur un dénominateur comprenant l’ensemble des secteurs de la NAF française montrent une sous- représentation de la majorité des secteurs de l’industrie manufacturière et semblent confirmer que l’Île-de-France est une région très tertiarisée. Cependant, le mode de calcul du dénominateur ne permet pas d’identifier une spécialisation sur des sous- secteurs de l’industrie manufacturière.
Lorsque l’on restreint notre ensemble de référence au seul secteur manufacturier (section C de la NAF)8, de nouveaux secteurs apparaissent comme surreprésentés en Île-de-France (cf. annexe I et figure 2.2). C’est le cas de l’industrie du cuir et de la chaussure (1,6 pour les établissements), de l’imprimerie et de la reproduction d’enregistrements (1,4 en nombre d’établissements, 1,3 en effectifs).
Figure 2.2 – Indice de spécificité des secteurs d’activité manufacturiers en Île-de-France (au regard de l’industrie française) en 2024
Source : Insee, Fichier localisé des rémunérations et de l’emploi salarié. Traitement des auteurs.
Les secteurs à forte valeur ajoutée décrits précédemment sont encore plus représentés (1,5 dans le cas des effectifs de la pharmaceutique, qui étaient auparavant sous-représentés, et 3,0 pour les effectifs de la fabrication de produits informatiques, électroniques et optiques).
La surreprésentation des effectifs de la région francilienne dans la pharmaceutique et les produits informatiques, électroniques et optiques s’observait déjà en 1990 et 2010, tout comme celle dans les matériels de transport et l’industrie chimique.
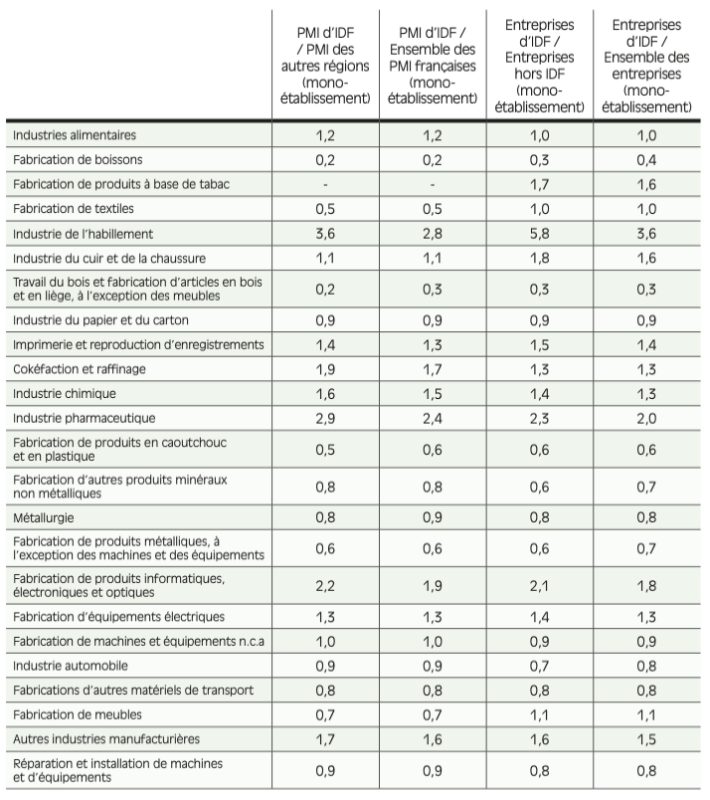
La spécialisation des PMI franciliennes mono-établissement (cf. figure 2.3) est assez similaire à celle de l’ensemble des entreprises de l’industrie manufacturière (toujours mono-établissement) de la région. Par exemple, la surreprésentation de l’industrie pharmaceutique y est respectivement de 2,9 et de 2,3 et celle de la fabrication de produits informatiques, électroniques et optiques, autre secteur à forte valeur ajoutée, de 2,2 et 2,1 (cf. figure 2.3).
Figure 2.3 – Indice de spécificité des entreprises mono-établissement appartenant aux secteurs d’activité manufacturiers en 2021
Sources : Insee, Fare. Traitements des auteurs.
Note : Les indices sont calculés ici à partir des nombres d’établissements et non des effectifs salariés.
Note de lecture : Les industries alimentaires pèsent 1,2 fois plus dans l’économie de la région qu’en moyenne en France (que la moyenne intègre ou non l’Île-de-France).
En termes relatifs, l’Île-de-France apparaît comme un territoire plus désindustrialisé que les autres régions. Comme le montre le tableau de l’annexe II, fin 2024, les établissements et les effectifs manufacturiers y représentaient respectivement 3,4 % et 5,1 % du total, contre 5,6 % et 10,1 % pour la France entière. Plus généralement, l’emploi industriel francilien a connu une perte relativement continue de 16 000 emplois par an en moyenne (près de 50 % de ses effectifs en 25 ans, contre 30 % au niveau national) entre 1989 et 2015 (Petit, 2016).
Cependant, en valeur absolue, l’activité économique est assez concentrée dans la région francilienne, y compris pour ce qui concerne l’industrie manufacturière. Des secteurs à forte valeur ajoutée tels que les industries chimique, pharmaceutique ou encore la fabrication de produits informatiques, électroniques et optiques, y concentrent respectivement 17 %, 24 % et 22 % des établissements et 18 %, 17 % et 29 % des effectifs.
Cette concentration des activités reste observable lorsqu’on se restreint aux PMI mono-établissement (cf. annexe I). En 2021, l’Île-de-France regroupe 17 % des PMI mono-établissement de l’industrie chimique, 28 % dans l’industrie pharmaceutique et 22 % dans la fabrication de produits informatiques, électroniques et optiques.
Dans l’ensemble, toutefois, la surreprésentation en Île-de-France des secteurs à haute valeur ajoutée demeure limitée. Cette observation laisse supposer que cet effet structurel ne joue pas un rôle déterminant pour expliquer le niveau de la productivité des PMI de la région capitale. En l’absence d’une conclusion claire concernant le rôle de la spécialisation sectorielle dans la productivité francilienne par l’examen des indices de spécificité, nous recourons à une analyse structurelle-résiduelle de la productivité.
La mise en évidence du rôle du facteur spatial entre les régions
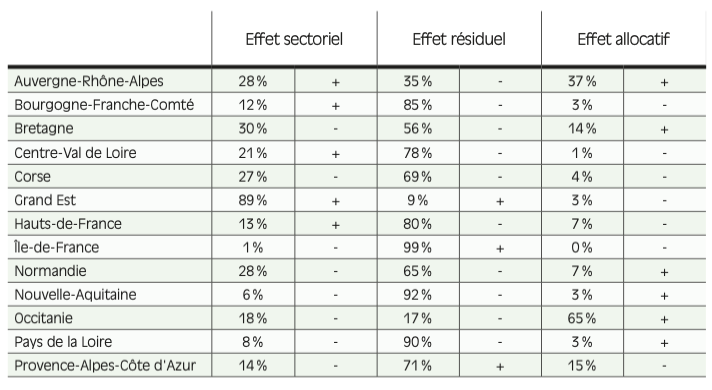
L’analyse structurelle-résiduelle de la productivité apparente du travail (cf.annexe III pour le détail de cette analyse) permet de distinguer trois effets susceptibles d’expliquer la différence de productivité entre une région donnée et la moyenne nationale (cf.Esteban, 1972, 2000).
On appelle ainsi effet « structurel » la part du surcroît de productivité due à la spécialisation sectorielle de la région, quand l’effet « résiduel » observe son complément, qui est lié à des facteurs spécifiques à la région. Comme le soulignent Kamarianakis et Le Gallo (2011), cet effet résiduel englobe un ensemble de facteurs dont les avantages technologiques et de localisation, incorporent donc de possibles effets d’agglomération (cf. chapitre 3). Un dernier terme, appelé effet allocatif, évalue spécifiquement combien la région est spécialisée dans les secteurs où elle est la plus productive.
Sans ambiguïté, ce sont les facteurs propres à la région francilienne qui expliquent son écart de productivité avec les autres régions françaises : sa spécialisation sectorielle a, au contraire, une contribution quasi inexistante. Nous retrouvons ce résultat, moins marqué néanmoins, pour la majorité des autres régions. L’Occitanie, Grand Est et Auvergne-Rhône-Alpes s’en distinguent toutefois, avec un effet allocatif fort pour la première, un fort effet sectoriel pour la deuxième et trois effets équilibrés pour la troisième.
Figure 2.4 – Analyse structurelle-résiduelle de la productivité apparente du travail (2024)
Source : Insee. Traitements des auteurs.
Note : (+) effet positif, (-) effet négatif.
Note de lecture : 28 % de l’écart de productivité apparente entre la région Auvergne-Rhône-Alpes et la moyenne nationale est imputable à un effet sectoriel.
L’importance du facteur spatial confirmée pour l’évolution de la productivité dans les zones d’emploi franciliennes
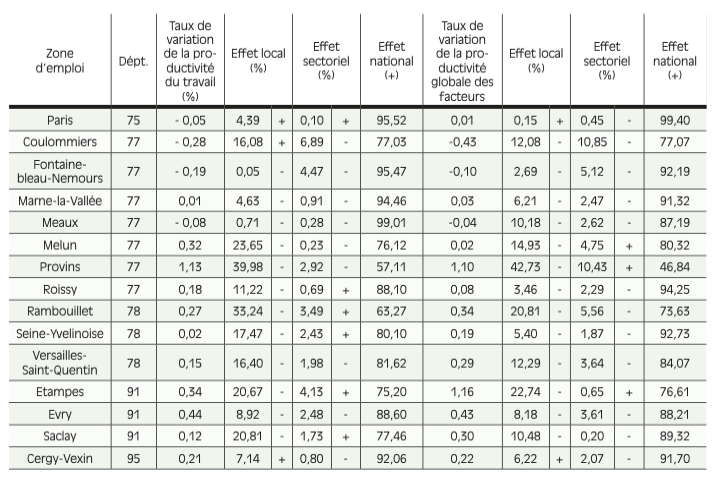
Le faible rôle joué par l’effet sectoriel se confirme encore à un niveau plus désagrégé, celui des zones d’emploi franciliennes, en examinant cette fois non plus le niveau mais la variation de la productivité. L’analyse structurelle-résiduelle ci-dessous distingue à nouveau trois composantes : la part supra-locale de l’évolution (imputable aux conditions macroéconomiques nationales), la composante structurelle (les effets de spécialisation sectorielle) et la composante résiduelle ou « géographique », également appelée « effet local ».
Contrastant avec l’effet très important des conditions macroéconomiques, qui expliquent plus de 50 % de l’évolution de la productivité des zones d’emploi franciliennes, nous constatons que l’effet sectoriel est relativement faible. Si les variations ne s’expliquent pas significativement par la spécialisation des zones d’emploi dans des secteurs plus ou moins productifs (cf. figure 2.5), c’est donc que le troisième, l’effet local, est sensiblement plus puissant que ce dernier. Cet effet local est négatif dans plusieurs zones d’emploi, notamment dans les territoires les moins denses d’Île-de-France : leurs caractéristiques locales constituent donc plutôt un frein à l’accroissement de la productivité. Paris, au contraire, se distingue par un effet local positif (quoique faiblement). Ce résultat s’observe également pour d’autres zones d’emploi, comme celles autour de Marseille ou de Bordeaux par exemple. On peut donc faire l’hypothèse que les grandes villes bénéficient d’un avantage relativement à leurs territoires voisins, qui pourrait être lié à la densité qui les caractérise, en d’autres termes aux effets d’agglomération.
Figure 2.5 – Évolution de la productivité du travail et de la productivité globale des facteurs entre 2010 et 2021
Sources : Insee, Fare. Traitements des auteurs.
Note de lecture : L’effet local représente 4,39 % de l’évolution de la productivité du travail dans la zone d’emploi de Paris, et joue un rôle positif dans cette évolution.
- 7 — Suivant la classification de Faquet et al. (2019), la haute technologie regroupe les autres matériels de transports (NAF A88, 30), les produits informatiques, électroniques et optiques (NAF A38, CI), et l’industrie pharmaceutique (A38.CF). La moyenne-haute technologie englobe, quant à elle, l’industrie chimique (NAF A38, CE), les équipements électriques (NAF A38, CJ), les machines et équipements (NAF A38, CK) et l’industrie automobile (NAF A88, 29).
- 8 — Au numérateur comme au dénominateur.
Point de vue – L’aéroport, contrainte ou catalyseur industriel ?
Par Ahmed Diop, chargé de mission positionnement économique des filières historiques et industrie
Regards depuis le territoire de roissy pays de france
La note de La Fabrique de l’industrie soulève, à travers le cas des PMI franciliennes, une question qui résonne de façon particulièrement vive dans notre territoire : la productivité industrielle en Île-de-France est-elle le fruit de spécificités structurelles, ou celui d’une adaptation permanente à des contraintes que les autres régions n’affrontent pas ?
À la communauté d’agglomération Roissy Pays de France, cette interrogation prend une forme concrète et presque quotidienne. L’agglomération s’est construite, pour partie, dans l’ombre du deuxième aéroport mondial en volume de fret. Or, cet équipement d’exception est précisément ce que la note identifie comme une source potentielle d’effets de congestion susceptibles de repousser les entreprises industrielles au-delà des limites du territoire. L’expérience que nous tirons de notre action de développement économique nous invite à nuancer cette hypothèse.
Des effets d’agglomération avérés
Historiquement, notre territoire s’est progressivement construit une identité industrielle autour des filières aéronautiques et de la maintenance, que l’aéroport a, au fil des décennies, contribué à structurer sans en être l’unique moteur. Cependant, plus que la seule spécialisation sectorielle, le tissu productif de Roissy Pays de France bénéficie de la concentration d’activités diversifiées et d’atouts singuliers du territoire. En plus des trois filières historiques (aéronautique et aéroportuaire, transport et logistique), nous avons par ailleurs identifié six filières prioritaires de développement : le BTP et l’éco-construction, la santé / medtech / biotech, le numérique, l’agro-alimentaire et le commerce de gros alimentaire, les énergies durables et l’événementiel. Ces filières ont été retenues pour leur complémentarité avec le socle existant et leur potentiel à réduire la dépendance exclusive à la plateforme aéroportuaire.
Les entreprises de maintenance, de réparation et de révision gravitant autour de la plateforme aéroportuaire, les sous- traitants de rang 2 et 3 des grands donneurs d’ordre aéronautiques, les équipementiers présents sur le territoire ne sont pas là malgré l’aéroport : ils y sont, pour nombre d’entre eux, grâce à lui. À l’image de ce que de précédentes notes décrivent autour de Framatome au Grand Chalon ou de Ratier-Figeac à Figeac, la proximité des grands comptes aéronautiques a généré un tissu de fournisseurs locaux qui valorisent leur présence dans l’écosystème. La proximité de toutes ces entreprises, historiques et plus récentes, favorise les échanges de connaissances, de travailleurs, et le partage plus efficace des fournisseurs, infrastructures et services spécifiques. Les effets d’agglomération à l’œuvre surpassent ainsi les effets de congestion.
Il convient toutefois de préciser que l’industrie représente une part relativement modeste du tissu économique local : environ 5 % des établissements et entre 6 et 7 % des effectifs salariés. Ce poids limité en volume ne doit cependant pas masquer une dynamique réelle et positive, qui se traduit par une croissance des effectifs, une augmentation du nombre d’établissements et des dynamiques d’implantation — créations et extensions de sites.
La congestion, un defi réel mais gérable
Il serait intellectuellement malhonnête de nier que la pression foncière et la saturation des infrastructures de transport constituent des contraintes réelles pour les PMI du territoire. Le coût de l’immobilier productif, la concurrence entre usages logistiques, aéronautiques et industriels pour un foncier limité, les difficultés d’accès aux zones d’activité aux heures de pointe : tous ces éléments sont documentés et reconnus par les entreprises elles-mêmes.
Mais la congestion est aussi un signal de densité économique. La véritable question est celle de la gouvernance : comment accompagner les PMI pour qu’elles tirent parti des externalités positives de leur localisation — accès aux marchés, disponibilité de compétences spécialisées, présence d’une clientèle captive — sans être fragilisées par ses externalités négatives ? C’est précisément l’enjeu auquel le programme Territoire d’industrie Grand Roissy – Le Bourget, co-piloté par la communauté d’agglomération Roissy Pays de France et l’Établissement Public Territorial Paris Terres d’Envol, cherche à répondre.
Plusieurs initiatives sont mises en place par Roissy Pays de France pour accompagner les PMI. La première est la création d’une marque territoriale « Le territoire dans la peau », qui vise à identifier et valoriser les acteurs du territoire comme ambassadeurs dans leur domaine, tout en les mettant en réseau avec d’autres donneurs d’ordre locaux pour fluidifier les échanges et renforcer les relations partenariales. La deuxième est une démarche active de mise en relation entre donneurs d’ordre et sous-traitants du territoire, afin de favoriser le sourcing local à compétence égale. Cette logique de circuit court industriel est déjà engagée et se poursuit.
Vers une lecture plus fine de la productivité des pmi franciliennes
La note pose une question légitime sur l’écart de productivité des PMI franciliennes par rapport à leurs homologues des autres régions. La compréhension de cet écart mériterait peut-être une mesure de la productivité à un échelle plus fine pour prendre en compte les spécificités des territoires. En effet, les PMI de Roissy Pays de France évoluent majoritairement dans des environnements contractuels dominés par de grands donneurs d’ordre aéronautiques très exigeants, qui imposent des standards de qualité élevés et des cycles d’investissement particulièrement longs.
La productivité, dans ce contexte, ne se lit pas de la même façon que dans une PMI sous-traitante d’un secteur moins capitalistique. Elle intègre des contraintes de certification, de traçabilité et de montée en compétences qui constituent autant d’investissements immatériels peu visibles dans les agrégats statistiques classiques. C’est peut-être là l’un des apports que ce type d’éclairage territorial peut apporter à la réflexion nationale : inviter à une décomposition sectorielle plus fine des mesures de productivité, distinguant les PMI aéronautiques, les PMI logistiques et les PMI de précision mécanique, plutôt que de les agréger sous une seule étiquette francilienne. La productivité, comme le territoire, ne se décrète pas — elle se construit, filière par filière, acteur par acteur, en tirant parti de ce que chaque territoire, même contraint, a de singulier à offrir.
Dans le cadre du programme Territoire d’industrie, nous mettons en œuvre le dispositif Rebond Industriel, qui permet d’accompagner les PMI du territoire dans le financement de leurs projets d’investissement industriel. Concrètement, une enveloppe préfléchée est mobilisée sous forme de subvention pour soutenir l’acquisition de machines et d’équipements productifs. Ce dispositif constitue un levier direct d’amélioration de la productivité et de modernisation de l’outil industriel pour des entreprises qui n’auraient pas nécessairement accès à ces financements par leurs propres moyens.
Ces orientations constituent aussi une grille de lecture pour objectiver ce que la productivité des PMI intègre réellement : la qualité de l’écosystème dans lequel elles opèrent, la stabilité de leur ancrage foncier, la disponibilité des compétences dont elles ont besoin pour investir et se transformer. En ce sens, les conclusions de la note résonnent avec justesse avec les réalités que nous observons sur le terrain. Elles invitent simplement, pour des territoires à la composition sectorielle aussi singulière que Roissy pays de France, à affiner la lecture par filière pour en tirer tout le potentiel analytique.
De l’existence des effets d’agglomération à leur remise en cause
La littérature économique attribue en partie la productivité des entreprises situées dans des grandes villes à des effets d’agglomération, c’est-à-dire à des gains de productivité découlant directement de la concentration des entreprises, que ce soit du fait des apprentissages entre salariés ou d’économies d’échelle. Ces gains peuvent être partiellement amoindris par des effets négatifs de cette même agglomération, tels que le coût élevé du foncier productif ou du travail.
Une multiplicité de sources des effets d’agglomération
Les entreprises sont, en moyenne, plus productives dans les grandes villes. Cette observation, largement documentée9, suggère l’idée d’effets vertueux de la concentration d’entreprises dans un même territoire. Dès 1890, les travaux de Marshall10, repris par de nombreux auteurs, identifient trois sources de gains de productivité liés à cette concentration géographique des activités économiques.
Tout d’abord, lorsque les entreprises sont concentrées dans un même lieu, elles partagent plus efficacement des fournisseurs, des infrastructures et des services spécifiques (input sharing). Leur concentration crée une demande suffisante pour attirer des fournisseurs qui pourront notamment bénéficier d’économies d’échelle. Elle permet aussi de répartir le coût des infrastructures de transport ou de communication sur un plus grand nombre d’entreprises.
Ensuite, la mise en commun du marché du travail (labor pooling) facilite un meilleur appariement entre des travailleurs et des entreprises plus spécialisées. Les besoins en main-d’œuvre d’une entreprise varient selon son niveau d’activité. Lorsqu’une entreprise est isolée, ces variations peuvent avoir un impact important sur les salaires locaux et rendre plus difficile l’ajustement de ses effectifs. En revanche, dans une zone où de nombreuses entreprises et de nombreux travailleurs spécialisés sont présents, il est plus facile de recruter ou de réduire les effectifs selon les besoins. Cette concentration d’emplois atténue les chocs propres à l’entreprise et facilite le transfert de main-d’œuvre des établissements depuis les moins productifs vers les plus productifs. Les travailleurs possèdent également des compétences différenciées et peuvent avoir à supporter un coût de reconversion si celles-ci ne sont plus requises par les employeurs. Dans une ville caractérisée par une densité d’entreprises plus grande, les travailleurs trouveront plus facilement un travail qui leur correspond, tout comme les entreprises pourront plus facilement recruter une main-d’œuvre adaptée à leurs besoins.
Enfin, la proximité géographique entre les entreprises favorise la circulation des connaissances, les échanges d’idées et l’apprentissage, en particulier dans les secteurs intensifs en technologie et capital humain (knowledge spillovers). Cette circulation peut s’effectuer par exemple à travers l’observation des pratiques des entreprises voisines, la mobilité des travailleurs entre entreprises, des échanges informels autour de la machine à café. Les entreprises bénéficient ainsi des connaissances développées localement.
La littérature a depuis identifié d’autres sources d’effets d’agglomération, telles que l’existence d’un grand marché intérieur : Krugman (1980, 1991) parle ainsi d’un home market effect : en présence de rendements d’échelle croissants et de coûts de transport, les entreprises privilégient les sites où les consommateurs seront relativement nombreux. La concentration d’entreprises crée davantage d’emplois industriels, attirant les travailleurs, ce qui augmente la demande locale et renforce l’attractivité de la région pour les firmes. Il s’agit donc d’un processus auto renforçant : un petit avantage initial en termes de taille de marché peut conduire à une concentration beaucoup plus importante des activités économiques11.
Dans l’ensemble, on répartit tous ces effets d’agglomération en deux familles. A l’instar de Barbesol et Briant (2008) ou encore Martin et al. (2011), on parle ainsi d’économies « de localisation » pour désigner les différents effets positifs qu’une entreprise tire de sa proximité avec d’autres entreprises de la même branche, et d’économies « d’urbanisation » à propos des bénéfices induits par la taille et la variété économique de la ville entière, toutes activités confondues.
En particulier, les externalités de connaissance sont qualifiées de « marshalliennes » quand elles proviennent de la spécialisation sectorielle, autrement dit quand les idées circulent entre entreprises du même secteur, et dites « jacobsiennes » (ou de Jacobs) quand elles naissent de la diversité d’activités multiples12.
La confirmation empirique de ces effets d’agglomération
Barbesol et Briant (2008) confirment l’existence d’effets d’agglomération dans le cas de la France, en s’appuyant sur des données d’entreprises entre 1994 et 2004. D’une part, les auteurs observent la présence d’effets d’urbanisation, allant bien au-delà des seuls effets de la diversité du tissu productif, pour laquelle ils observent un impact très légèrement négatif. Un doublement de la densité en emploi accroît notamment la productivité de 2 à 3 %. Ils montrent par ailleurs que même les zones d’emplois les plus denses en région parisienne n’ont pas atteint le seuil à partir duquel les effets négatifs de l’agglomération (effets de congestion) sont plus élevés que les effets positifs. D’autre part, les auteurs confirment aussi l’existence d’effets de localisation : un doublement de l’emploi sectoriel local, pour un même emploi total de la zone, augmente la productivité des entreprises du secteur considéré de 2 % en moyenne.
Ces deux effets, urbanisation et localisation, lorsqu’ils sont estimés simultanément, expliquent 40 % selon eux de la variation de la productivité, les 60 % restants n’étant pas traités par les auteurs. Une analyse complémentaire révèle que, au niveau sectoriel, les deux externalités ne sont significatives que pour un nombre restreint de secteurs de l’industrie manufacturière et de services (les auteurs ne précisent pas lesquels). Cependant, lorsque ces effets sont significatifs, ils sont positifs. Enfin, les auteurs ne trouvent pas d’effet de seuil significatif, c’est-à-dire de masse critique à partir de laquelle les effets de congestion l’emporteraient sur les effets d’agglomération.
Évaluer les sources d’effets d’agglomération possibles en Île-de-France
Le potentiel d’input sharing en Île-de-France peut être apprécié par l’indice de spécificité mesuré sur l’ensemble des secteurs d’activité. Il montre une surreprésentation de certaines activités de services aux entreprises en 2024, parmi lesquelles la programmation, le conseil et autres activités informatiques (3,7 en matière d’établissements et 3,1 en ce qui concerne les effectifs), les transports aériens (2,8 et 13,5), les activités des sièges sociaux (2,4 et 3,6), les activités de conseil de gestion (2,4 et 3,6) et la recherche-développement scientifique (1,4) (cf. Annexe II). En outre, pour donner un ordre de grandeur de l’apport des infrastructures de transport en Île-de-France, rappelons que les transports en commun y contribuent à 22 % des déplacements de la population, soit 9,1 millions de déplacements quotidiens (Institut Paris Région, 2026).
En termes de market pooling, l’Île-de-France compte 442 400 emplois industriels au 1er trimestre 2026 (l’industrie étant ici entendue au sens large*), selon le tableau de bord de la conjoncture de l’Insee en ligne, soit un cinquième de l’effectif national. En prenant en compte un ensemble plus vaste appelé « interindustrie »**, les données de l’Opco 2i recensent 619 180 emplois salariés fin 2023, classant l’Île-de-France au rang de première région française.
Pour mesurer la possibilité d’externalités de connaissances, rappelons que l’Île-de-France concentre la majorité des dépenses et des effectifs de R&D ainsi que des dépôts de brevets français. D’après le ministère de l’Enseignement supérieur, de la Recherche et de l’Espace, les entreprises franciliennes ont réalisé 17,5 milliards d’euros de dépense intérieure de R&D en 2024, soit 42 % de la Dirde (dépense intérieure de R&D des entreprises) nationale, et employaient 39 % des effectifs, soit 125 200 ETP (équivalent temps plein). Cet investissement important se traduit par une proportion élevée des dépôts de brevets : en 2024, 29,1 % des demandes de brevets publiées à l’Institut national de la propriété industrielle (Inpi) émanaient de personnes morales situées en Île-de-France, contre 18,1 % en Auvergne-Rhône-Alpes. Les entreprises ayant déposé le plus de brevets étaient de grands groupes industriels : Stellantis (1 293), Safran (1 086), Groupe Valeo (560), Renault Group (474) ou encore L’Oréal (309). Sur ces demandes, près de la moitié provenait d’inventeurs localisés dans la région francilienne (Inpi, 2025). Ces indicateurs ne sont bien sûr pas exhaustifs mais ont le mérite de donner une image des possibilités d’effets d’agglomération dans la région francilienne.
* — Des classes B à E de la nomenclature de l’Insee, autrement dit en incorporant les activités extractives et énergétiques.
** — L’interindustrie regroupe 29 branches professionnelles recouvrant l’ensemble des entreprises et des salariés de l’industrie manufacturière (hors agroalimentaire), de la production d’énergie, des services énergétiques et du recyclage.
Source : Kubrak (2013), Carré, Levratto et Frocrain (2019).
Sur une période quasi similaire (1996-2004), Martin et al. (2011) établissent l’existence d’économies de localisation pour le secteur manufacturier français, avec toutefois un effet assez faible. Toutes choses égales par ailleurs, un accroissement de 10 % du nombre de salariés des firmes voisines du même secteur augmente la productivité d’une firme d’environ 0,55 %. Cet effet serait plutôt lié au partage d’inputs et du marché du travail qu’à des spillovers de connaissance. Les auteurs rejettent en revanche l’existence d’effets d’urbanisation à court terme (contrairement à Barbesol et Briant, ils n’étudient que la productivité manufacturière).
Enfin, contrairement aux auteurs précédents, ils trouvent une relation non-linéaire entre localisation et productivité : ils détectent à la fois une borne basse, en deçà de laquelle le regroupement d’entreprises n’a pas d’impact sur la productivité, et une borne haute, à partir duquel cet effet redevient négatif (effets de congestion13). Leurs estimations concluent à un nombre minimal requis de 40-45 salariés dans les autres entreprises de la même zone géographique, et à un nombre maximal de 9 000. Par exemple, une entreprise qui quitterait une zone d’emploi avec zéro salarié du même secteur, pour s’implanter dans une zone avec 1 150 salariés du même secteur, connaîtrait une augmentation de sa productivité globale des facteurs de 54 %. Les auteurs soulignent que l’existence d’effets d’agglomération sur la productivité est aussi une variable considérée par les entreprises quand elles font leur choix d’implantation. Pour preuve, dans leur échantillon, seulement 6,3 % des entreprises s’implantent dans des zones où les coûts de congestion sont supérieurs aux effets d’agglomération.
À signaler : les effets d’agglomération ne jouent pas de la même manière pour toutes les firmes. Par exemple, Rosenthal et Strange (2004), tout comme Martin et al. (op. cit), trouvent que les petites entreprises bénéficient et génèrent davantage d’économies d’agglomération. D’après ces derniers, elles sont plus sensibles aux effets d’agglomération car elles dépendent plus de leur environnement local.
L’existence d’effets positifs de l’agglomération sur la productivité est à l’origine d’un certain nombre de politiques publiques, dont notamment celle des systèmes productifs locaux (SPL) dans les années 1990 et des pôles de compétitivité14. À notre connaissance, il n’existe pas de travaux portant sur le lien entre la productivité d’une entreprise et son appartenance à un cluster français. Bellégo et Dortet-Bernadet (2013) montrent toutefois que l’augmentation des dépenses de R&D par les PME et ETI faisant partie d’un pôle de compétitivité en France a eu un impact positif sur l’emploi (aucun effet d’entraînement, en revanche, sur les dépenses privées, le chiffre d’affaires ou la hausse du nombre de brevets). En exploitant des données belges entre 2013 et 2020, Angelino et al. (2025) trouvent un impact positif sur la productivité de la politique de clusters menée par le gouvernement flamand en 2017. En effet, le fait d’intégrer un cluster augmente la productivité globale des facteurs des entreprises (grandes entreprises et PME) d’environ 4 %. Les auteurs interprètent ce résultat comme un bénéfice de la politique, plus précisément celui de la diffusion et le partage des connaissances entre les membres du cluster.
Les effets d’agglomération atténués par la sélection et déformés par la dilatation
La productivité élevée des entreprises que l’on observe dans des zones densément peuplées peut aussi s’expliquer comme étant le résultat d’une éviction des entreprises les moins productives. On parle alors d’« effets de sélection ».
Le point de départ de cette affirmation est l’hypothèse selon laquelle toutes les entreprises n’ont pas la même productivité. Compte tenu de la concurrence sur un marché, seules les entreprises les plus productives survivent, plus précisément celles dont les profits sont supérieurs aux coûts d’entrée irrécupérables15 sur le marché ; les entreprises les moins productives sont, elles, évincées (Melitz, 2003 ; Melitz et Ottaviano, 2008). Ce phénomène agissant sur la démographie des entreprises a pour conséquence d’augmenter la productivité moyenne du marché. Dans ce cas de figure, ce n’est plus l’agglomération des entreprises qui les rend plus performantes mais la concurrence plus intense qui élimine les entreprises moins productives.
En s’appuyant sur des données françaises de 16 secteurs manufacturiers et des services (cf. encadré), entre 1994 et 2002, Combes et al. (2012) concluent à la présence d’effets d’agglomération et à l’absence d’effet de sélection. Les auteurs soulignent néanmoins que, même si toutes les entreprises implantées dans les zones d’emploi plus denses bénéficient d’un gain de productivité par rapport à celles implantées dans les zones d’emplois moins denses (9,7 %, en moyenne), ce gain est plus élevé pour les entreprises les plus productives (celles du quartile supérieur de la distribution de productivité) que pour les entreprises les moins productives (celles du quartile inférieur) : il est de 14,4 % pour les premières et de 4,8 % pour les secondes. Les auteurs parlent à ce propos d’un « effet de dilatation » de la distribution.
Les Pôles de compétitivité franciliens
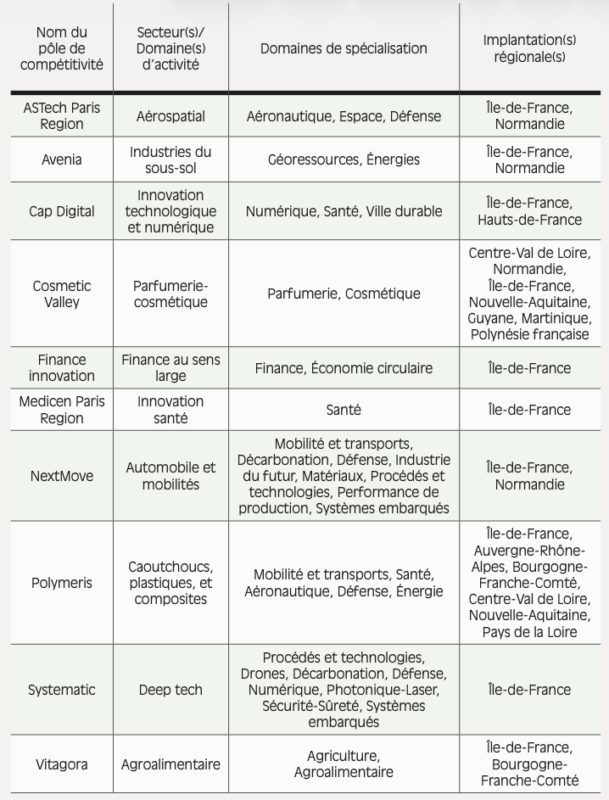
La région Île-de-France compte dix pôles de compétitivité, qui soutiennent des secteurs variés comme l’aérospatial, la santé, ou encore l’automobile et les mobilités (cf. figure ci-dessous).
Les pôles de compétitivité en Ile-de-France
Source : Source : Direction générale des entreprises (DGE), Annuaire des pôles de
compétitivité.
Dans la lignée de ce travail, Kondo (2016) trouve des effets similaires sur la productivité, c’est-à-dire des effets d’agglomération et une absence d’effet de sélection, en étudiant le secteur manufacturier japonais présent dans les grandes villes entre 1986 et 2013.
Sur des données italiennes de 1995 à 2006, Accetturo et al. (2018) confirment l’effet majeur de l’agglomération mais, en introduisant des coûts d’accès au marché16, ils constatent quant à eux un effet de sélection significatif. Un effet de dilatation positif est également observé, confirmant les résultats de Combes et al. (2012) de gains d’agglomération plus élevés pour les entreprises initialement plus productives.
L’existence de tels effets de dilatation est importante pour la raison suivante. Le fait que les entreprises les plus productives bénéficient davantage des effets d’agglomération peut générer un appariement positif, c’est-à-dire inciter préférentiellement les entreprises les plus productives à s’implanter dans les grandes villes (ou les entreprises multi-établissements à y installer leurs établissements les plus productifs)17. En partant du travail de Combes et al. (2012), dont le modèle ne permet pas de distinguer cet effet d’appariement (ou « de tri spatial », ou encore sorting) du reste des effets d’agglomération, Gaubert (2018) propose un raffinement méthodologique qui permet d’isoler ces deux composantes. Dans le cas des entreprises françaises en 200018, elle obtient que près de la moitié de l’avantage de productivité des grandes villes est due à cet effet de tri, l’autre moitié pouvant être attribuée à des économies d’agglomération « pures ». Les régions périphériques ne conservent alors que les entreprises les moins productives19.
Les facteurs concourant aux coûts de congestion
Comme cela a été présenté plus haut exemple, le prix du foncier productif varie aisément du simple au triple : entre 200 euros par mètre carré pour les terrains en grande couronne et 600 euros en petite couronne (ORF, 2021).
Chevrot et al. (2018) soulignent de leur côté la transformation de l’industrie francilienne vers des activités plus intensives en qualification et en recherche, ce qui contribue à des niveaux de rémunération plus élevés que dans de nombreuses régions industrielles – davantage centrées sur les fonctions de production. Pour se rendre compte des écarts de rémunération entre l’Île-de-France et les autres régions, l’Insee (2024) a comparé la structure des emplois et leurs salaires entre les territoires labellisés par le programme « Territoires d’industrie ». Dans les territoires franciliens labellisés*, 44 % des salariés de l’industrie manufacturière sont des cadres, alors que ce chiffre est de 19 % dans l’ensemble des territoires labellisés en France. Les ouvriers, eux, y représentent 26 % des salariés de l’industrie manufacturière, soit deux fois moins que dans les autres territoires. Cet écart est lié au plus grand nombre d’établissements franciliens qui intègrent des fonctions de décision et de gestion, des activités de conception et de la recherche et développement (R&D). En toute logique, les Territoires d’industrie franciliens se distinguent par une proportion plus importante de salariés diplômés de l’enseignement supérieur dans l’industrie manufacturière (56 % contre 37 % au niveau national). Ces écarts débouchent sur des rémunérations différenciées. Les Territoires d’industrie franciliens sont caractérisés par une rémunération brute annuelle moyenne de près de 61 200 euros pour un temps plein, contre 44 900 euros dans l’ensemble des Territoires d’industrie français. Cet effet n’est cependant pas propre à l’industrie. Selon l’Insee (2023), le salaire moyen du secteur privé en Île-de-France dépasse d’environ 28 à 29 % la moyenne nationale, alors que toutes les autres régions sont en dessous de celle-ci.
On peut ajouter à ces éléments l’observation relevée par Carré (2006), dans un rapport du Conseil économique et social de l’Île-de-France, concernant l’insuffisante coopération entre les partenaires économiques (entreprises, écoles, etc.). Les effets d’agglomération se basent en effet sur l’hypothèse que la simple proximité géographique constitue une condition suffisante pour que les travailleurs soient mobiles d’une entreprise à une autre, que les entreprises bénéficient des connaissances accumulées par leurs voisines, etc. Or, les économistes de l’école de la proximité, parmi lesquels Boschma (2005), définissent d’autres formes de rapprochement nécessaires à la création des coopérations (organisationnel, institutionnel, cognitif, social). Boschma, en particulier, affirme que la proximité géographique n’est pas en soi suffisante pour favoriser les apprentissages croisés.
* — La moitié des salariés des 11 territoires franciliens labellisés travaillent soit dans le secteur de la « fabrication de matériels de transport » (27 %), soit la « fabrication d’équipements électriques, électroniques, informatiques et de machines » (23 %). Cette proportion est de 40 % dans la région Île-de-France et de 28 % dans l’ensemble des Territoires d’industrie de France. Ces territoires sont en effet caractérisés par la présence de grands constructeurs des secteurs automobile, aéronautique, spatial et de matériel ferroviaire roulant (Renault, Stellantis, Thalès, Safran, Airbus, Ariane).
- 9 — Voir Rosenthal et Strange (2004) pour une revue de littérature.
- 10 — Voir aussi Karachanski, D. (2025).
- 11 — La concentration géographique n’est pas uniquement recherchée pour les gains de productivité qu’elle procure. Glaeser et al. (2001) montrent qu’elle reflète la possibilité pour les habitants de grandes villes de bénéficier d’aménités plus présentes (opéra, musées, écoles spécialisées, etc.).
- 12 — Les économies de Jacobs constituent donc un cas particulier d’économies d’urbanisation, qui ne sont pas réductibles aux seuls effets de la circulation de la connaissance.
- 13 — Les auteurs ne mesurent pas ces effets, mais citent l’augmentation du trafic ou la pollution comme exemples d’effets de congestion.
- 14 — La politique nationale des pôles de compétitivité a été initiée en 2004, à la suite de deux rapports : La France, puissance industrielle : une nouvelle politique industrielle par les territoires (Datar, 2004) et Pour un écosystème de la croissance (Blanc, 2004). Un cluster rassemble des entreprises et institutions d’un même secteur d’activité sur un même territoire. Sa vocation est de soutenir l’innovation, mais non nécessairement la productivité. En parallèle des pôles de compétitivité, d’autres structures soutiennent le développement des territoires au niveau local. C’est le cas du programme Territoires d’industrie et des systèmes productifs locaux (SPL) (voir Granier et Ellie, 2026).
- 15 — Les coûts d’entrée irrécupérables ou sunk entry costs sont des investissements irréversibles réalisés par les entreprises pour pouvoir accéder à un marché. Il s’agit de coûts de développement du produit et de démarrage de la production.
- 16 — Combes et al. supposent que ces coûts sont symétriques entre les villes.
- 17 — Il peut aussi exister un arbitrage de la part des pouvoirs publics qui, par leurs choix d’urbanisme, influencent et guident la localisation des entreprises.
- 18 — Gaubert (2018) analyse les mêmes secteurs que Combes et al. (2012).
- 19 — Cet effet se traduit par une troncature à droite de la distribution de la productivité des entreprises pour les zones moins denses, et par une bosse à droite de la même distribution dans le cas des entreprises des zones les plus denses, en raison d’un déplacement des entreprises les plus productives depuis la périphérie vers le centre.
Point de vue – Paris-Saclay : un pôle technologique d’excellence et de R&D, adapté à la micro-industrie à forte valeur ajoutée
Par Jérémy Hervé, directeur de l’innovation et du développement économique à l’Établissement Public d’Aménagement Paris-Saclay.
La proximité des talents académiques, des équipements de pointe et l’accessibilité, déterminants majeur de l’implantation des entreprises dans notre territoire
Pourquoi le groupe Servier a décidé de rassembler plusieurs de ses centres de R&D, auparavant disséminés sur plusieurs sites, dans notre territoire ? Pour Olivier Laurent, président du groupe, la proximité des grands centres académiques de recherche, laboratoires et universités à Paris Saclay explique logiquement ce choix. Les quatre-vingts disciplines nécessaires au développement d’un médicament se retrouvent dans la multidisciplinarité d’un pôle académique comme Paris-Saclay. Cette diversité fait la différence avec des sites technologiques plus spécialisés, comme Boston.
En outre, l’accès à des équipements scientifiques d’excellence, tels que des accélérateurs de particules, des synchrotrons, des souffleries aérodynamiques, des lasers, des supercalculateurs est aussi un facteur d’attractivité, qui permet aux entreprises de bénéficier d’infrastructures de pointe sans supporter le coût d’un investissement interne très important.
Enfin, l’un des éléments majeurs appelés à renforcer les effets d’agglomération dans un avenir proche est l’arrivée du métro, en décembre 2026. Le développement de quartiers résidentiels autour des futures gares et la proximité avec la capitale, accessible en 30-35 minutes, constituent autant de facteurs d’attractivité pour les entreprises et les travailleurs qualifiés comme les ingénieurs.
Les effets d’agglomération se cultivent par la création de liens et d’échanges entre les acteurs du territoire. Nous mettons en œuvre plusieurs évènements qui favorisent le dialogue entre les entreprises du territoire, et aboutissent à des coopérations et/ou partenariats. Notre rendez-vous annuel est « Paris-Saclay Spring », début juin, lors duquel on met à disposition une plateforme, pendant une journée ou deux, de prise de rendez-vous, pour rencontrer tout l’écosystème de Paris-Saclay. En plus de cet évènement, nos réunions trimestrielles réunissant les directeurs innovation et recherche des entreprises de Paris-Saclay reçoivent de bons retours, car elles favorisent la discussion entre pairs pour discuter des grands enjeux technologiques auxquels ils sont tous confrontés : intégrer l’IA dans l’entreprise, dans les process industriels, décarboner…
On n’observe pas encore de forts effets de congestion dans le territoire. Et ceux qui existent sur la ligne 118 et les routes aux alentours du campus doivent être résorbés par l’arrivée du métro, qui désengorgera ces axes. Par ailleurs, il reste du foncier disponible, à destination des grands centres de R&D et des quartiers mixtes, où l’on trouve à la fois des formations du supérieur, de l’industrie, et des habitants, du logement, des équipements publics. Paris-Saclay n’est pas dépourvu d’activités industrielles, mais celles-ci se concentrent sur une production de faible volume et à forte valeur ajoutée, notamment dans le domaine des biomédicaments, nanosatellites, ordinateurs quantiques. L’implantation de la micro-industrie reste donc possible. Ces sites, à besoins logistiques limités, sont compatibles avec les quartiers de vie de Paris-Saclay.
Des effets d’agglomération pas encore visibles pour les PMI du territoire
Si nos observations de terrain confirment les effets positifs de la concentration géographique des start-up, grandes entreprises et PME des services aux entreprises sur leur productivité, ils sont en revanche moins perceptibles pour les PME industrielles. L’ambition initiale de Paris-Saclay était d’attirer de grands centres de R&D internationaux — dans la santé, l’énergie, l’eau notamment — .Nous avons également bien sûr la volonté de conserver dans notre territoire les entreprises qui y naissaient.
Pour autant, cela ne signifie pas que les PME sont absentes du territoire. Des bâtiments comme ceux de Kadans regroupent toutes tailles d’entreprises, dont des PME, exerçant dans différents domaines scientifiques. À ces PME récemment implantées s’ajoutent des PME plus anciennes, établies de longue date dans la vallée, tout autour des nouveaux quartiers. Si les premières bénéficient du rayonnement du territoire, les secondes pourraient pâtir d’un double effet négatif.
D’une part, les PME industrielles situées en zone périphérique, notamment dans les zones d’activités, se plaignent quelquefois difficultés de recrutement. L’arrivée prochaine du métro pourrait amplifier ces difficultés en détournant une partie des travailleurs qualifiés de ces zones vers les entreprises situées près des transports en commun. L’accessibilité à ce type de transports reste donc un point important pour ces travailleurs.
D’autre part, celles qui souhaitent se rapprocher du métro ne peuvent pas facilement accéder au foncier local pied de gare, qui est surdimensionné par rapport à leurs besoins. De fait, les PME déjà implantées dans le territoire ont tendance à avoir une logique patrimoniale et à posséder leur site. Pour accueillir de nouvelles PME hors locatif, nous essayons de mutualiser des bâtis pour des entreprises ayant des besoins de 1 000 à 2 000 m². Mais elles n’ont pas toujours envie de « se marier » avec d’autres, de coopérer de cette façon. Cette logique ne s’applique pas seulement aux PME industrielles, mais concerne surtout des PME familiales avec un historique de moins de 50 ans.
Le projet de Paris-Saclay, actuellement en phase de commercialisation, connaît déjà des résultats notables : progression dans les classements mondiaux, augmentation du nombre de start-up, ou encore visibilité internationale. Il est encore trop tôt pour mener une évaluation complète du projet, dont l’aménagement s’inscrit dans une temporalité plus longue que celle d’un projet urbain classique, avec une logique de concentration progressive des activités.
Les PMI franciliennes, survivantes ou augmentées ?
La productivité élevée des PMI franciliennes s’explique par la présence d’effets d’agglomération, c’est-à-dire de gains de productivité liés à la concentration géographique des activités économiques. L’effet négatif de sélection, au contraire, n’est pas significatif. Les PMI franciliennes ne sont donc pas des « survivantes » : elles sont rendues plus productives, entre autres, du fait des atouts du territoire. Ces bénéfices de la concentration géographique sont communs aux autres régions françaises. D’autres déterminants, tels que les effets de tri, l’âge des entreprises ou leur niveau d’investissement, mériteraient d’être explorés.
Des effets d’agglomération mais pas d’effet de sélection pour les PMI franciliennes
Afin d’examiner si la productivité des PMI franciliennes est augmentée par des effets (positifs) d’agglomération et des effets (négatifs) de sélection, on s’appuie sur la méthodologie élaborée par Combes et al. (2012) et Kondo (2022) (cf. encadré et annexe IV), que l’on applique aux données Fare de l’Insee de 2010 à 2021.
Le principe est le suivant : il s’agit d’étudier la distribution de la productivité sur la population d’entreprises étudiées, et plus précisément d’examiner comment diffèrent ces distributions entre les zones d’emploi les plus denses et les moins denses de la région étudiée. On rappelle que nous nous centrons sur les PMI mono-établissement dont la productivité se répartit, de manière assez classique, selon une courbe en forme de gaussienne suivant une loi normale (cf. figure 4.1). On considère comme « denses » et « peu denses », respectivement, les zones d’emploi où le nombre de travailleurs par kilomètre carré est supérieur ou inférieur à la médiane régionale (rappelons qu’il existe 15 zones d’emploi repérées par l’Insee en Île-de-France).
Figure 4.1 – Distribution de la productivité globale des facteurs des PMI mono-établissement dans les zones d’emploi françaises selon leur densité
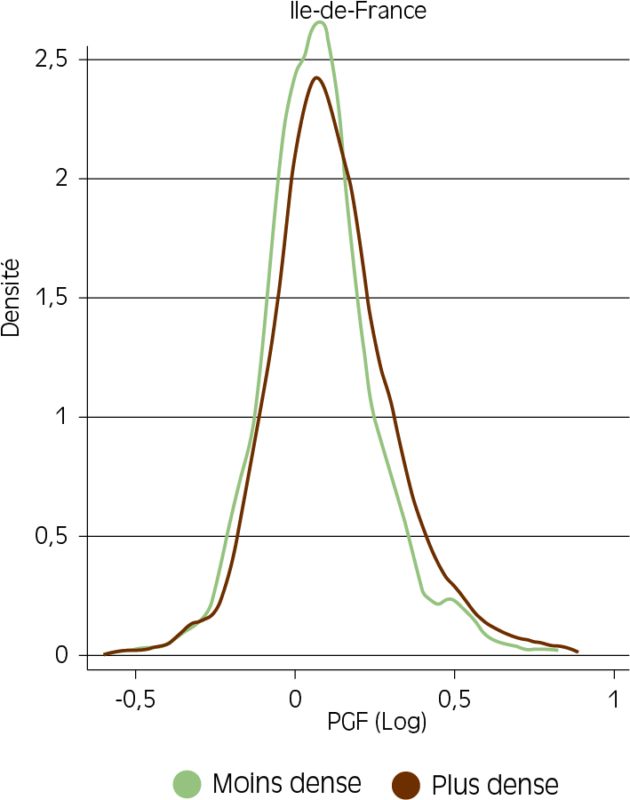
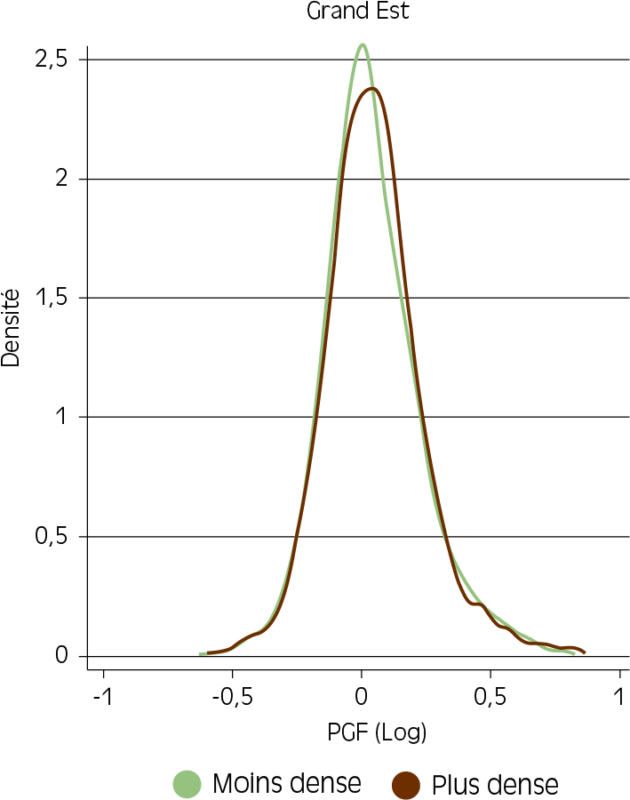
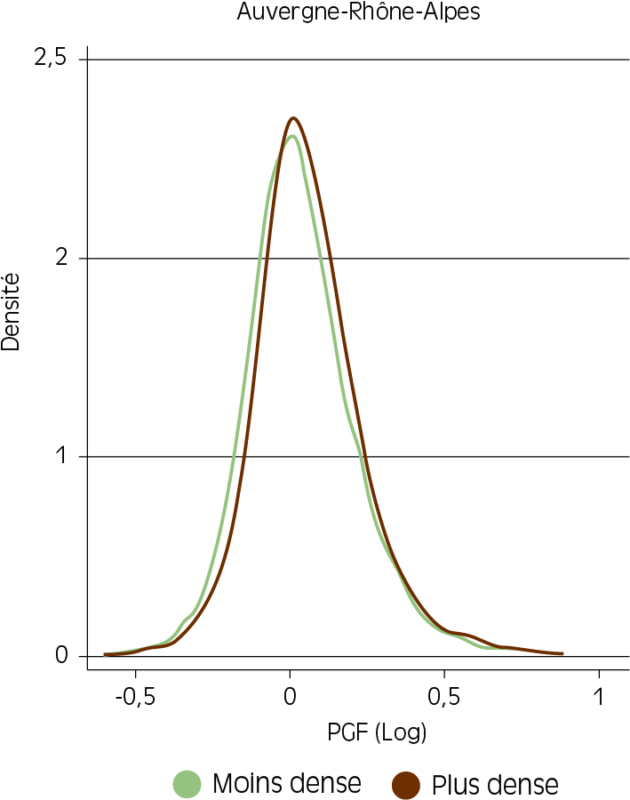
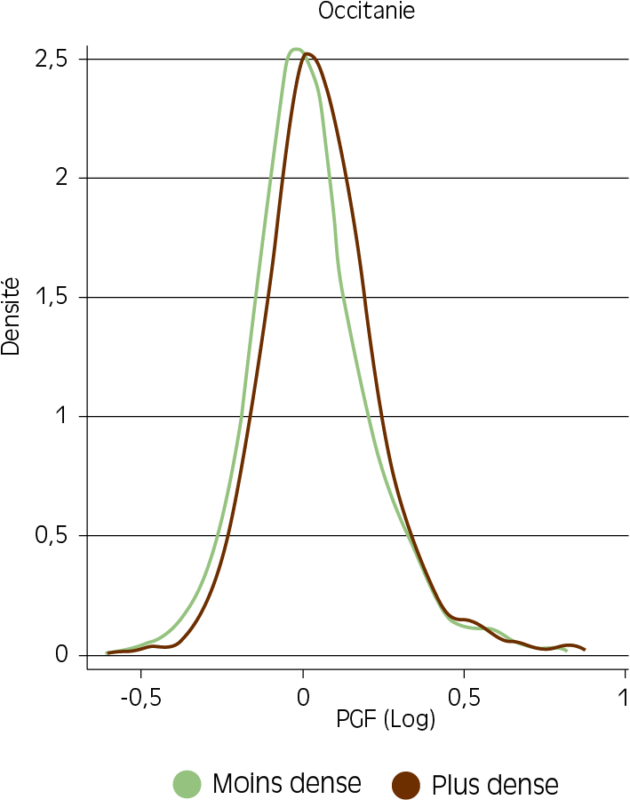
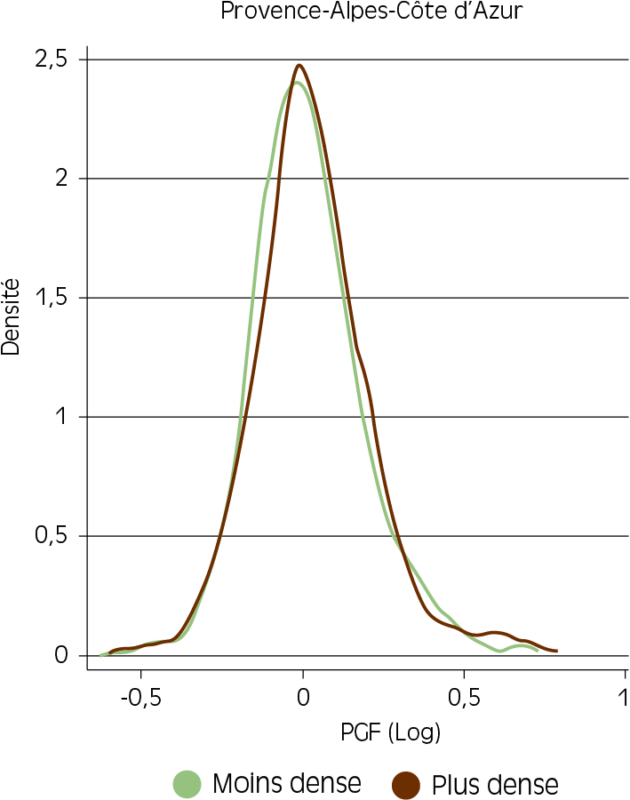
Source : Insee, Fare. Traitement des auteurs.
Lecture de la légende : La courbe marron (« plus dense ») correspond aux zones d’emploi dont la densité se situe au-dessus de la médiane régionale. La courbe en vert (« moins dense ») correspond aux zones d’emploi dont la densité se situe sous cette même médiane régionale.
Par une lecture graphique des deux courbes relatives à l’Île-de-France, on note que la PGF des PMI mono- établissement est légèrement plus élevée dans les zones d’emplois les plus denses (la courbe correspondante est décalée vers la droite), ce qui indique la présence d’effets d’agglomération. En revanche, nous n’observons pas de troncature à gauche de cette même courbe, signalant l’absence d’effets de sélection.
Toujours en se référant à ces graphiques, on peut également avancer que ces effets d’agglomération dont bénéficient les PMI semblent plus élevés en Île-de-France que dans les autres régions : le déplacement de la courbe vers la droite semble, en effet, plus prononcé.
Cependant, ces observations visuelles nécessitent une confirmation statistique. C’est ce que permettent les estimations restituées dans la figure 4.2 : les PMI implantées dans les zones d’emplois les plus denses de l’Île-de-France bénéficient bien d’un surcroît de productivité vis-à-vis des zones d’emplois les moins denses, de 3,2 % en moyenne (cf.figure 4.3)20. C’est donc que la concentration des activités rend les entreprises plus efficaces.
Figure 4.2 – Estimation des effets d’agglomération, de sélection et de dilatation sur la PGF des entreprises de l’industrie manufacturière mono établissement
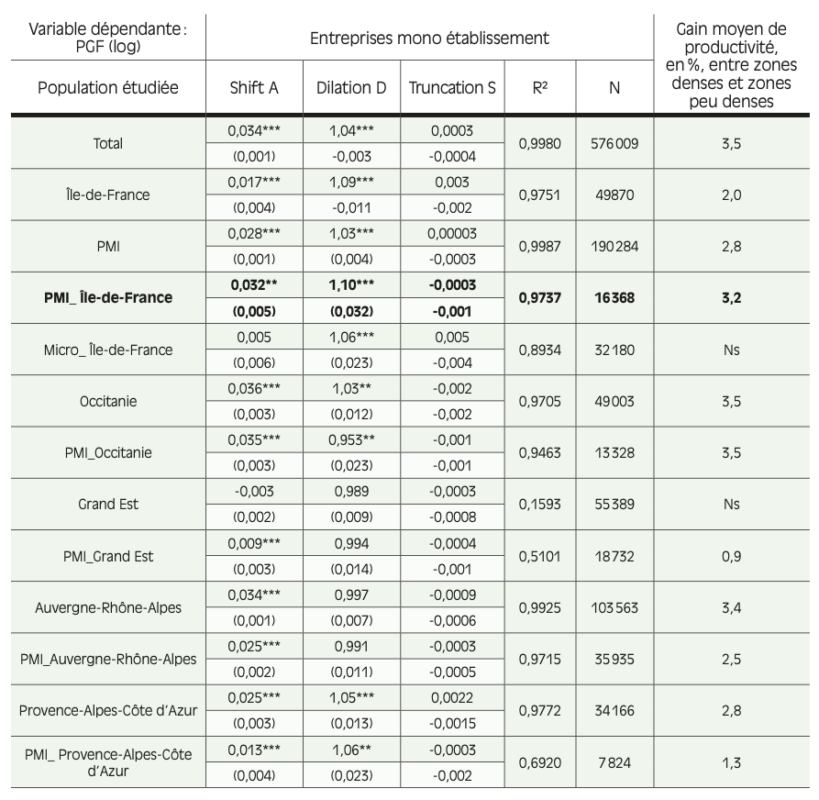
Source : Insee, Fare. Estimations des auteurs d’après Combes et al. (2012) et Kondo (2022).
Note : A désigne la variable d’agglomération, D, de dilatation et S de troncature (sélection). Le pseudo-R² mesure la part de la différence quadratique moyenne des quantiles entre les distributions de la productivité logarithmique des entreprises dans les zones d’emploi à forte et faible densité qui est expliquée par les paramètres A, D et S. N est le nombre d’observations. Ns : non significatif. Les microentreprises ont un effectif compris entre 1 et 9 salariés. Écarts-types robustes entre parenthèses. *** indique une signification au niveau de 1 % ; ** au niveau de 5 % ; * au niveau de 10 %. Une ligne = une estimation.
On confirme également par une méthode statistique que les PMI franciliennes ne sont pas des « survivantes », c’est-à-dire des entreprises particulièrement productives pour d’autres raisons et qui seraient les seules à supporter les coûts plus élevés (foncier, salaires, concurrence) des zones d’emplois franciliennes. Cette absence d’effets de sélection est signalée par la non-significativité du paramètre S (voir encadré précédent).
Méthode d’estimation des effets d’agglomération et de sélection
Partant de l’affirmation déjà documentée d’une productivité moyenne plus élevée dans les grandes villes, Combes et al. (2012) cherchent à distinguer ce qui y contribue, entre l’effet d’agglomération et l’effet de sélection. Les auteurs développent une approche par quantiles, qui leur permet de comparer les distributions de productivité entre les villes denses et les villes peu denses. Ils regroupent les zones d’emploi en fonction de leur densité d’emploi, puis comparent la distribution du logarithme de la productivité des entreprises mono-établissement entre les villes au-dessus de la médiane de densité, et les villes en dessous. Les auteurs optent pour une analyse par zones d’emplois, car elle permet de mieux prendre en compte la densité d’emploi variable dans l’ensemble du pays. Cette approche leur permet de percevoir simultanément les effets d’agglomération, de sélection et de dilatation sur la PGF. Dans le cas de l’Île-de-France, la figure ci-dessous nous indique les zones à forte et faible densité.
Densité d’emploi industriel dans les zones d’emploi franciliennes en 2021
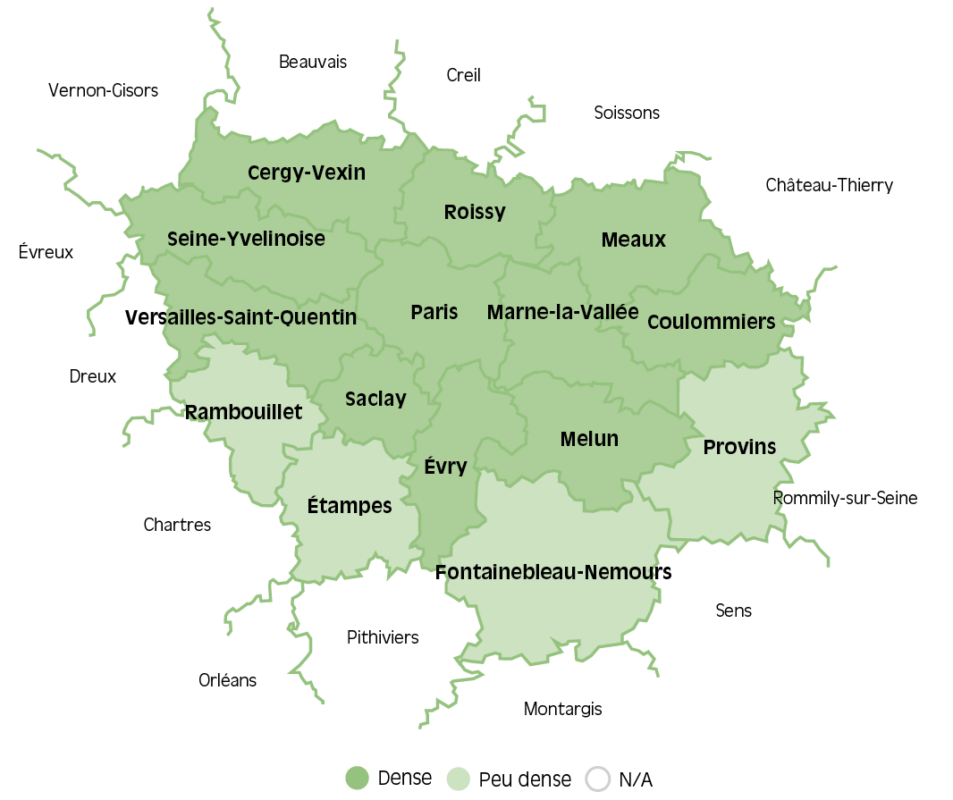
Source : Urssaf. Cartographie des auteurs.
Empiriquement, Combes et al. construisent leur base de données à partir de trois sources provenant de l’Insee : les bénéfices réels normaux et le régime simplifié d’imposition (BRN-RSI) ; le système d’identification du répertoire des entreprises (Siren) ; les déclarations annuelles de données sociales (Dads). Ils obtiennent des données sur 148 075 entreprises et 166 086 établissements, observés au moins une fois sur la période allant de 1994 à 2002. Ces données sont implémentées à l’échelle des zones d’emplois et des aires urbaines (341 et 364 à l’époque), et leur permettent d’estimer la productivité globale des facteurs des entreprises.
Sur cette base, ils peuvent ensuite effectuer une régression afin d’estimer simultanément trois paramètres (A, D et S, respectivement pour agglomération, dilatation et sélection). Les gains moyens de productivité entre une zone dense et une zone peu dense, calculés pour l’échantillon total ainsi que pour 16 secteurs manufacturiers et de services*, sont en effet exprimés avec la formule suivante (cf. annexe IV) :
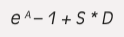
L’utilité de ce modèle tient à ce qu’il prend en compte simultanément ces trois paramètres, permettant ainsi que l’estimation des uns ne biaise pas celle des autres (notamment celle de A). Sa limite est qu’il ne permet pas d’en intégrer davantage : les éventuels effets de localisation, d’urbanisation et d’appariement ne sont donc pas isolés ici, et doivent être interprétés comme des explications sous-jacentes plausibles aux effets d’agglomération identifiés.
Une valeur de A supérieure à 0 et significative indique la présence d’effets d’agglomération. Il s’agit de l’augmentation moyenne du logarithme de la productivité qui se produirait dans une zone d’emploi à forte densité par rapport à une zone d’emploi à faible densité, en l’absence d’effet de sélection. Il s’agit donc de mesurer l’ampleur du décalage vers la droite de la distribution du logarithme de la productivité.
Une valeur de D supérieure à 1 et significative indique la présence d’un effet de dilatation. Lorsque la valeur de D est supérieure à 1, les entreprises les plus productives bénéficient davantage de l’implantation dans une zone à forte densité d’emploi. Graphiquement, cela se traduit par une distribution étirée.
Une valeur de S supérieure à 0 et significative signale une troncature à gauche de la distribution du logarithme de la productivité (autrement dit un relèvement de la moyenne) dans les zones d’emplois les plus denses. Cela signifie que les entreprises les moins productives peinent à y survivre.
Les auteurs réalisent leur régression à l’aide de la méthode des moindres carrés ordinaire (MCO), puis avec la méthode d’Olley et Pakes (1996), pour les entreprises mono-établissement. En reprenant cette analyse, Kondo (2022) élabore une fonction utilisée dans le logiciel Stata, estquant. Cette fonction permet d’estimer directement les valeurs de A, D et S.
Dans le cas de notre échantillon, l’écart (exprimé en %) de la productivité moyenne entre les zones denses et les zones peu denses d’Île-de-France s’exprime ainsi :
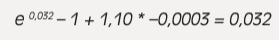
Contrairement à Combes et al., notre analyse ne peut être déclinée à la maille des secteurs d’activité, puisque nous nous restreignons déjà volontairement aux PMI mono-établissement. Ajouter une décomposition sectorielle aboutirait à un nombre d’observations trop faible pour chaque secteur, ce qui ne permettrait pas une analyse robuste.
*La liste détaillée des 16 secteurs est présente en annexe IV.
Troisièmement, on observe une dilatation significative : même si toutes les entreprises tirent un bénéfice à se localiser dans les zones les plus denses, les entreprises initialement les plus productives en obtiennent un gain supérieur. Le coefficient de dilatation est d’ailleurs plus élevé pour l’Île-de-France (1,10) : le caractère inégalitaire des effets d’agglomération y est donc plus prononcé que dans les autres régions.
Des effets d’agglomération également détectables dans les autres régions françaises
La présence d’effets d’agglomération n’est pas propre à l’Île-de-France. En effet, elle s’observe pour les PMI d’autres régions testées : Occitanie, Grand Est, Auvergne-Rhône-Alpes et Provence-Alpes-Côte d’Azur (figure 4.2). Ces régions ont été choisies en raison d’une productivité élevée ou d’un rattrapage notable de leur productivité (cf. figure 1.6 du chapitre I). Le gain moyen de productivité pour les PMI localisées en zone dense est, par ailleurs, le plus élevé pour la région Occitanie21. L’effet de sélection reste absent pour l’ensemble de ces régions testées, tandis que l’effet de dilatation y demeure inférieur à celui observé en Île-de-France.
Au-delà des effets d’agglomération, des facteurs de productivité propres aux entreprises
Les résultats de Barbesol et Briant (2008) rappelés précédemment montrent que la productivité ne peut pas être entièrement expliquée par les effets bénéfiques de l’agglomération. Plusieurs facteurs explicatifs de la productivité sont ainsi identifiés dans la littérature. De leur côté, en plus des effets d’agglomération, Kané et Levratto (2025) mettent en lumière le rôle joué par d’autres facteurs locaux, notamment le taux de chômage et le niveau du revenu médian. Ils observent également l’influence des caractéristiques individuelles d’entreprises sur leur productivité (taille, âge…). Ainsi, dans le secteur de la construction, entre 2009 et 2019, 18 % de la variabilité de la PGF est expliquée par les facteurs locaux quand les facteurs spécifiques aux entreprises en déterminent quant à eux 50 % (le tiers restant demeure inexpliqué par les auteurs). Aiello et Ricotta (2016) mentionnent de leur côté l’impact négatif d’un actionnariat familial, tandis que le statut d’exportateur n’a pas d’effet. Selon Crepon et al. (1998), la R&D favorise l’innovation qui, à son tour, accroît la productivité des firmes manufacturières. Le degré d’usage des nouvelles technologies est aussi un facteur d’augmentation des gains de productivité (cf. Charlet et Dussud, 2026, pour une revue de littérature à ce sujet). Enfin, Guillou et Nesta (2015) montrent que le taux d’investissement est positivement corrélé à la productivité globale des facteurs des entreprises françaises.
- 20 — Rappelons pour mémoire que le surcroît de PGF mesuré entre l’Île-de-France et la région suivante était de 10,5 % sur l’ensemble des entreprises industrielles en 2010 (cf. figure 1.1) et d’environ 7,3 % concernant les PMI (cf. figure 1.4).
- 21 — L’observation d’effets d’agglomération plus importants en Occitanie est cohérente avec l’existence d’un fort effet allocatif, constaté au chapitre 2 : ici, l’écart de la région à la moyenne est fortement lié à sa spécialisation dans des secteurs où elle est la plus productive (par exemple, l’aéronautique).
Conclusion
La productivité des entreprises franciliennes est supérieure à celle des autres régions. Ce résultat est valable pour la productivité du travail comme pour la productivité globale des facteurs. Entre 2010 et 2021, et pour le cas spécifique des PMI, on observe cependant un rattrapage des régions du Sud-Ouest, qui connaissent une importante hausse de leur productivité.
Nous n’observons pas de surreprésentation affirmée d’un secteur en particulier dans la population des PMI franciliennes, pas plus qu’un effet sectoriel qui expliquerait en particulier l’évolution de leur productivité. Cela suggère donc que le surcroît de productivité de ces PMI est imputable à des effets directement liés au territoire.
Nos estimations confirment la présence d’effets d’agglomération positifs pour les PMI d’Île-de-France. Cela se traduit par un supplément de productivité de 3,2 % en moyenne, lié à leur concentration dans les zones d’emploi les plus denses de la région. Ce phénomène n’est pas propre à l’Île-de-France ; il s’observe également pour les PMI des régions testées pour comparaison (Occitanie, Grand Est, Auvergne-Rhône-Alpes et Provence-Alpes-Côte d’Azur). On notera que le gain moyen de productivité lié à la localisation en zones denses est, par ailleurs, plus élevé encore en région Occitanie.
Par ailleurs, l’analyse révèle que la productivité des entreprises franciliennes ne s’explique pas par l’éviction des entreprises les moins performantes. La présence de PMI productives en Île-de-France ne signifie donc pas que seules les entreprises particulièrement productives sauraient y survivre face aux coûts de congestion.
Enfin, il en ressort que, même si toutes les entreprises bénéficient de ces avantages productifs liés à la concentration, celles initialement les plus productives en tirent un gain plus élevé encore que les autres. Les zones plus denses, bien qu’elles contribuent à accroître la productivité de toutes les entreprises, creusent donc un écart entre les entreprises les plus et les moins performantes. Ces résultats peuvent avoir des implications pour la mise en œuvre des politiques régionales, qui doivent toujours arbitrer entre privilégier les zones les plus denses, les zones les moins denses, ou au contraire soutenir la croissance de l’ensemble des entreprises.
Bibliographie
Abdelmalek S., Berthelot J.-W., Burfin Y. (2013). L’emploi salarié francilien dans l’industrie divisé par deux en 20 ans, Insee Île-de-France à la page no 40.
Accetturo, A., Giacinto, V. D., Micucci, G. et Pagnini, M. (2018). Geography, productivity, and trade : Does selection explain why some locations are more productive than others ? Journal of Regional Science 58 (5), 949-979.
Aiello, F., & Ricotta, F. (2016). Firm heterogeneity in productivity across Europe : evidence from multilevel models. Economics of Innovation and New Technology, 25(1), 57-89.
Angelino, P., Czarnitzki D et Volckaert, A. (2025). Cluster policy, innovation, and firm productivity. An econometric assessment of the Flemish Spearhead Cluster program. Journal of Regional Science.
Arimoto, Y., Nakajima, K. et Okazaki, T. (2014). Sources of productivity improvement in industrial clusters : The case of the prewar Japanese silk-reeling industry. Regional Science and Urban Economics (46), 27-41.
Baccaro, L. et D’Antoni, M. (2024). Tying Your Hands and Getting Stuck ? The European Origins of Italy’s Economic Stagnation. Review of Political Economy, 36 (3), 1104-1129.
Baldwin, R. E. et Okubo, T. (2006). Heterogeneous firms, agglomeration and economic geography : spatial selection and sorting, Journal of Economic Geography, 6 (3), 323-346.
Barbesol, Y. et Briant, A. (2008). Économies d’agglomération et productivité des entreprises : estimation sur données individuelles françaises. Économie et statistique, 419 (1), 31-54.
Bellégo C. et Dortet-Bernadet, V. (2013). La participation aux pôles de compétitivité : quelle incidence sur les dépenses de R&D et l’activité des PME et ETI ? Documents de travail de la Direction des études et synthèses économiques, Insee.
Bellière, J., Gomri, A., & Pancarte, K. (2024). En Île-de-France, un salarié sur deux de l’industrie manufacturière travaille dans l’un des onze Territoires d’industrie (Insee Flash Île-de-France no 94). Insee.
Blanc, C. (2004). Pour un écosystème de la croissance : rapport au Premier ministre. Assemblée nationale.
Boschma, R. (2005). Proximity and innovation : a critical assessment. Regional Studies, 39 (1), 61-74.
Bouba-Olga, O.et Grossetti, M. (2015). La métropolisation, horizon indépassable de la croissance économique ? Revue de l’OFCE, 143 (7), 117-144.
Brown, A., Nelles, J., Frost, A., Papazoglou, M., et Vorley, T. (2025). Understanding the role of subsectoral structure in inter-regional sectoral productivity disparities. The Annals of Regional Science, 74(2), 48.
Bruneau, C. et Girard, P. L. (2022). Évolution tendancielle de la productivité en France, en Allemagne, en Italie et au Royaume-Uni depuis 1976. Document de travail no 2022-03, France Stratégie.
Carré, D. (2006). Les performances paradoxales de l’économie de l’Île-de-France : essai d’interprétation. Revue d’économie régionale & urbaine (4), 575-595.
CCI France International (2024). Le secteur industriel en Espagne. Note sectorielle.
Chanteloup, G. (2026). Les dépenses de R&D des entreprises en 2024 (données provisoires). Note Flash du Sies, no 6. Ministère de l’Enseignement supérieur, de la Recherche et de l’Espace.
Charlet, V. et Dussud, M. (2026). Les PME-ETI en quête de productivité. La diffusion des technologies avancées dans l’industrie. Les Notes de La Fabrique. Presses des Mines.
Chen, N., Novy D., Perroni, C. et Wong, H. C., (2023). Urban-Biased Structural Change. CESifo Working Paper No 10 804.
Chevrot, J., Burfin, Y., Petit, T., Koubi, D., Harpedanne de Belleville, L.-M. (2018). L’industrie francilienne : des mutations de long terme toujours à l’œuvre, Bulletin de la Banque de France, no 220, article 5.
Combes, P.-P., Duranton, G., Gobillon L., Puga, D. et Roux, S. (2012). The productivity advantages of large cities : Distinguishing agglomeration from firm selection, Econometrica, 80 (6), 2543-2594.
Coquet, B., & Heyer, E. (2025). La productivité retrouve des couleurs. OFCE Policy brief, (142), 1-16.
Crépon, B., Duguet, E. et Mairesse, J. (1998). Research, innovation and productivity : an econometric analysis at the firm level. Economics of Innovation and New Technology, 7 (2), 115-158.
Darmon, D. (Ed.). (2004). La France, puissance industrielle : une nouvelle politique industrielle par les territoires : réseaux d’entreprises, vallées technologiques, pôles de compétitivité. Documentation française/Datar.
Desjeux, M. (2024). Productivité et politique industrielle : deux défis à relever conjointement. Cube no 29, La Fabrique de l’industrie.
Esteban, J. (2000). Regional convergence in Europe and the industry mix : A shift-share analysis. Regional Science and Urban Economics 30, 353-364.
Faquet, R., Le Saux, L., et Rachiq, C. (2019). Spécialisation productive et compétitivité de l’économie française. Trésor-Éco, 248.
Fitzenberger, B. et Kagerl, C. (2025). Labour and competitiveness in Germany : Embracing the transformation to boost productivity. Intereconomics, 60 (1), 28-33.
Gaubert, C. (2018). Firm sorting and agglomeration. American Economic Review, 108 (11), 3117-3153.
Gerardin, M. et Héricher, C. (2022). Ventiler le PIB national au niveau des régions, « façon puzzle », Insee.
Granier, C. et Ellie, P. (2026). Ces territoires qui cherchent à se réindustrialiser. Les Notes de La Fabrique. Presses des Mines.
Gopinath, G., Kalemli-Özcan Ş., Karabarbounis, L. et Villegas-Sanchez, C. (2017). Capital allocation and productivity in South Europe. The Quarterly Journal of Economics, 132 (4), 1915-1967.
Grebel, T., Napoletano, M. et Nesta, L. (2023). Distant but close in sight : firm-level evidence on French – German productivity gaps in manufacturing. Review of Income and Wealth, 69 (1), 228-261.
Guillou, S. et L. Nesta (2015). La crise de 2008 et la productivité totale des facteurs des entreprises françaises. Revue de l’OFCE, 142, 55-74.
Inpi (2025). Palmarès régional des déposants de brevets à l’Inpi 2024.
Insee (2023). Disparités territoriales de salaires et de revenus d’activité.
Insee (2026). L’essentiel sur… l’Île-de-France.
Institut Paris Région (2026). Chiffres-clés de la région Île-de-France 2025-2026.
Jacobs, J. (1969). The Economy of Cities. Vintage Books.
Kamarianakis, Y. et Le Gallo, J. (2003). The evolution of regional productivity disparities in the European Union, 1975- 2000. Cahier du Gres, 2003 (15).
Kané, A. (2022). Measurement of total factor productivity : Evidence from French construction firms. EconomiX Working Paper no 2022-9.
Kané, A. et Levratto, N. (2025). Heterogeneity in the productivity of French construction firms : A multilevel analysis, EconomiX Working Papers 2025-19
Kamarianakis, Y. et Le Gallo, J. (2003). The evolution of regional productivity disparities in the European Union, 1975-2000. Cahier du Gres, 2003 (15).
Karachanski, D. (2025). Comment l’industrie crée de l’emploi aujourd’hui ? Les Notes de La Fabrique. Presses des Mines.
Kondo, K. (2016). Testing for agglomeration economies and firm selection in spatial productivity differences : the case of Japan. Rieti Discussion Paper Series 16-E-098.
Kondo, K. (2022). Quantile approach for distinguishing agglomeration from firm selection in Stata. RIETI Technical Paper, (17-E), 001.
Kotera, S. (2025). Boosting Dutch Labor Productivity : Diagnostic and Policy Options. International Monetary Fund.
Krahé, M. (2023). Understanding Italy’s stagnation. Fachtexte, Dezernat Zukunft e.V., Berlin
Kubrak, C. (2013). Concentration et spécialisation des activités économiques : des outils pour analyser les tissus productifs locaux. Document de travail Insee, E 213/1.
Krugman, P. (1991). Increasing returns and economic geography. Journal of Political Economy, 99 (3), 483-499.
Levinsohn, J. et Petrin, A. (2003). Estimating production functions using inputs to control for unobservables. Review of Economic Studies, 70 (2), p. 317-341.
Marshall, A. (1890, 1920). Principles of Economics. Londres, Macmillan.
Martin, P., Mayer T. et Mayneris, F. (2011). Spatial concentration and plant-level productivity in France. Journal of urban Economics, 69 (2), 182-195.
Melitz, M. J. (2003). The impact of trade on intra-industry reallocations and aggregate industry productivity. Econometrica, 71 (6), 1695-1725.
Melitz, M. J. et Ottaviano G. I. P. (2008). Market size, trade, and productivity. Review of Economic Studies, 75 (1), 295-316.
Menon, C. et Vermeulen, W. (2026). What drives regional productivity differentials ? : Evidence from firm-level data in Italy and Spain. OECD Local Economic and Employment Development (LEED) Papers, 2026 (3).
Moreau, A., Prévost, E., Arnaud, C., Theisse, J. (2024). Un quart des salariés de France métropolitaine dédiés à l’aéronautique travaillent en Île-de-France. Insee analyses Île-de-France, no 191.
Observatoire régional du foncier en Île-de-France (2021). Les marchés fonciers franciliens (Note de conjoncture).
Olley, S. et Pakes, A. (1996). The dynamics of productivity in the telecommunications equipment industry. Econometrica, 64 (6), 1263-1297.
Petit, T. (2016). Les lieux de l’industrie en Île-de-France : Une industrie sous contrainte mais attachée à son territoire. IAU île-de-France.
Rodríguez-Pose, A. et Ganau, R. (2022). Institutions and the productivity challenge for European regions. Journal of Economic Geography, 22 (1), 1-25.
Rosenthal, S. S. et Strange, W. C. (2004). Evidence on the nature and sources of agglomeration economies. In Henderson, J. V. et Thisse, J.-F. (dir.), Handbook of Regional and Urban Economics (Vol. 4, chap. 49), 2119-2171. Elsevier.
Schmidt, C., Feld, L. P., Christofzik, D. I. et Elstner, S. (2021). The German productivity paradox : A homegrown affair. CEPR
Stewart, J. (2022). Why was US labour productivity growth so high during the COVID-19 pandemic ? The role of labour composition. International Productivity Monitor, (42), 87-103.
Annexe 1 – Répartition des établissements et des entreprises du secteur manufacturier par division de la NAF dans la base Fare en 2021 pour la France entière et l’Île-de-France
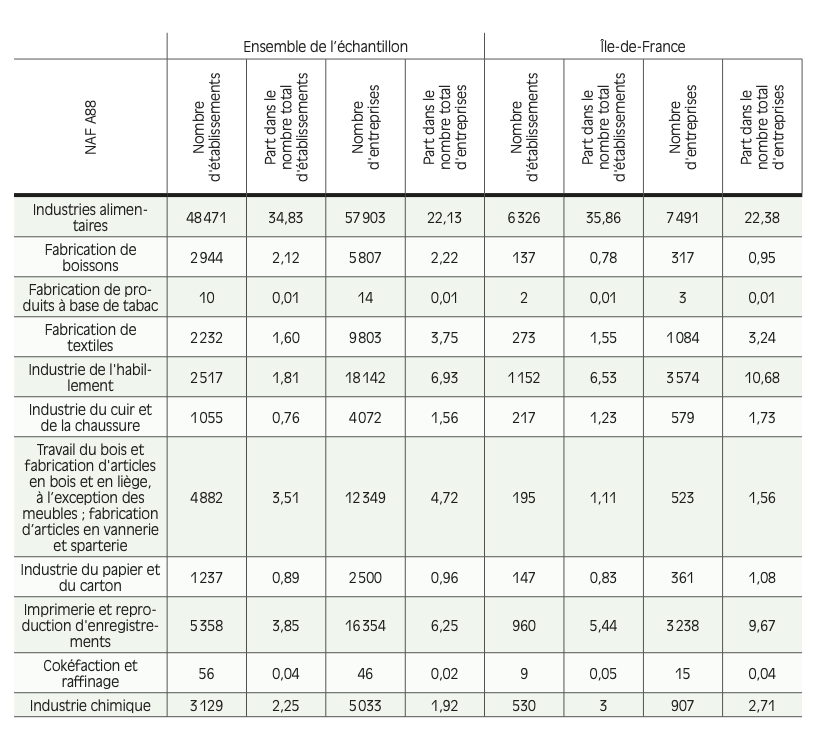
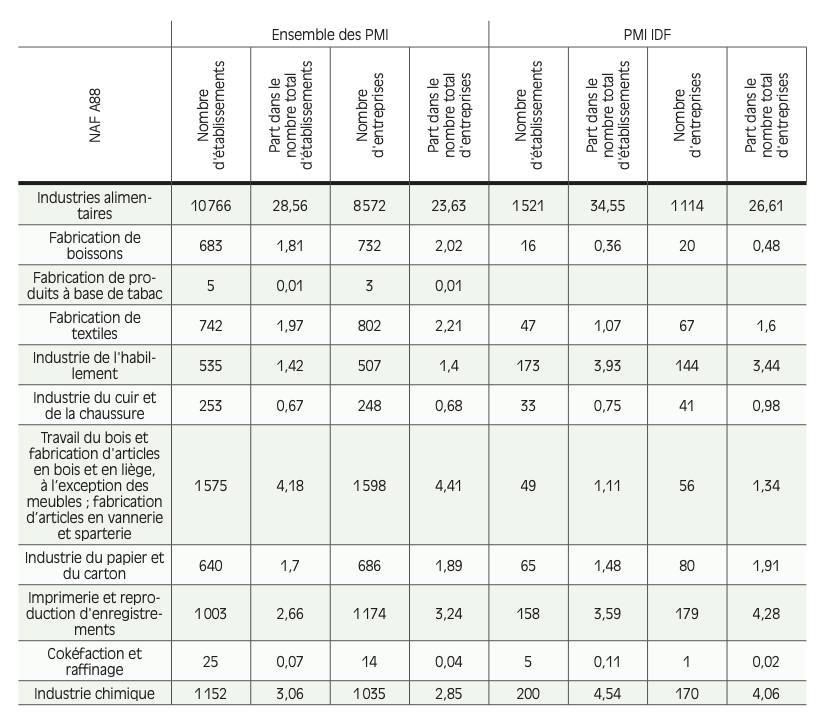
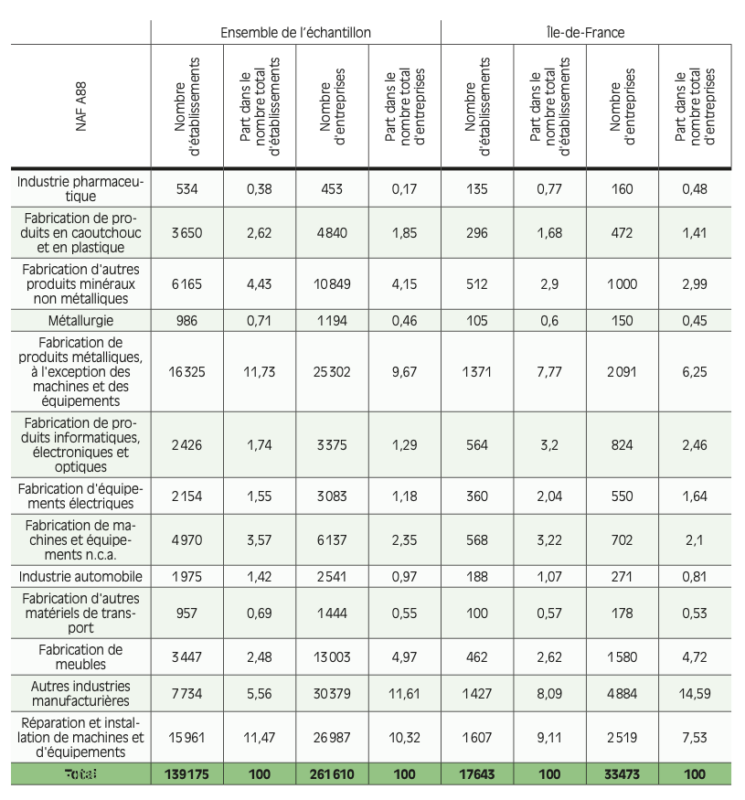
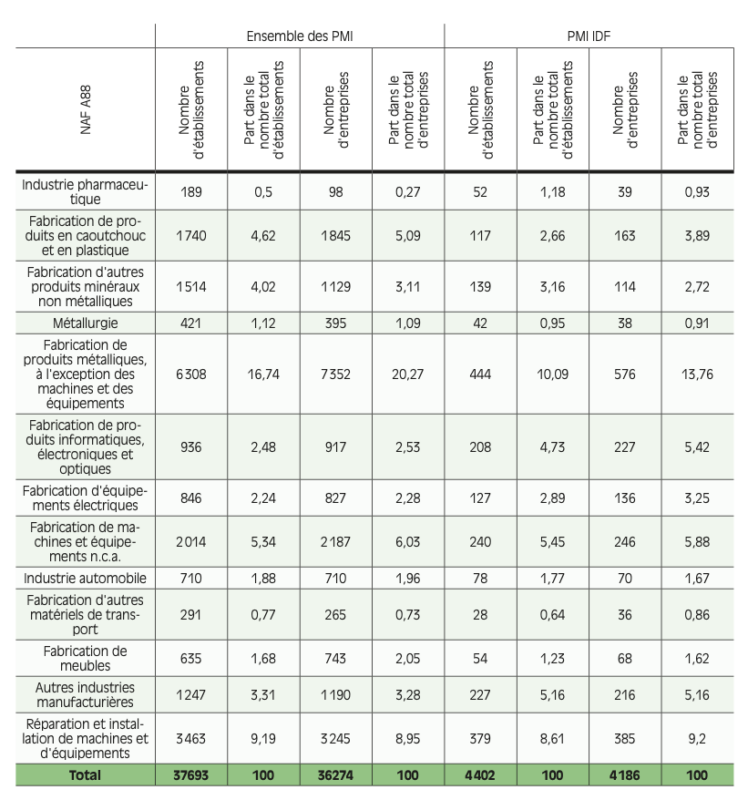
Annexe 2 – Répartition sectorielle des établissements et des effectifs en France en 2024
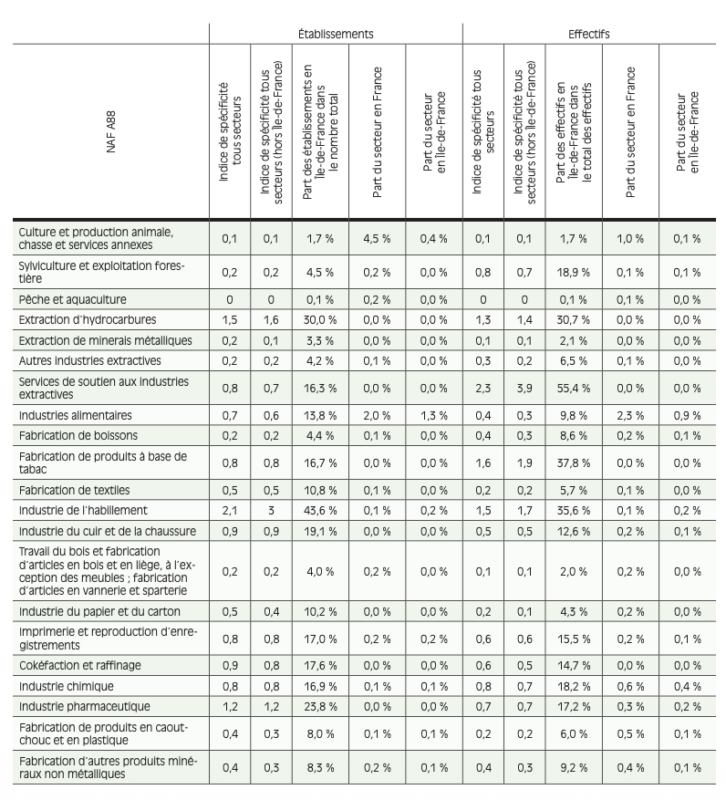
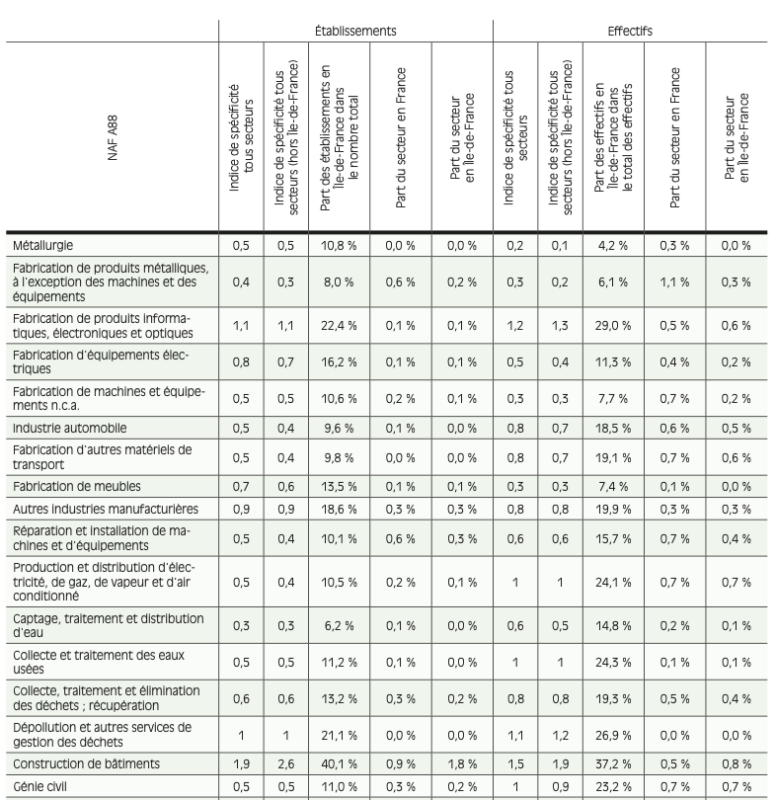
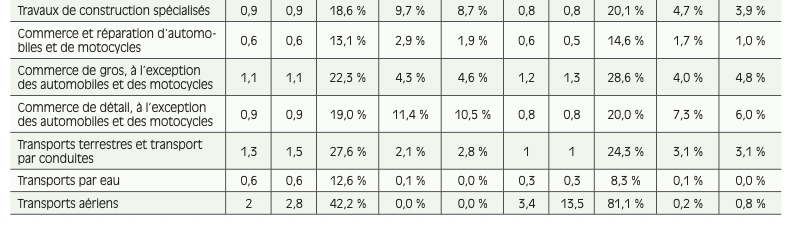
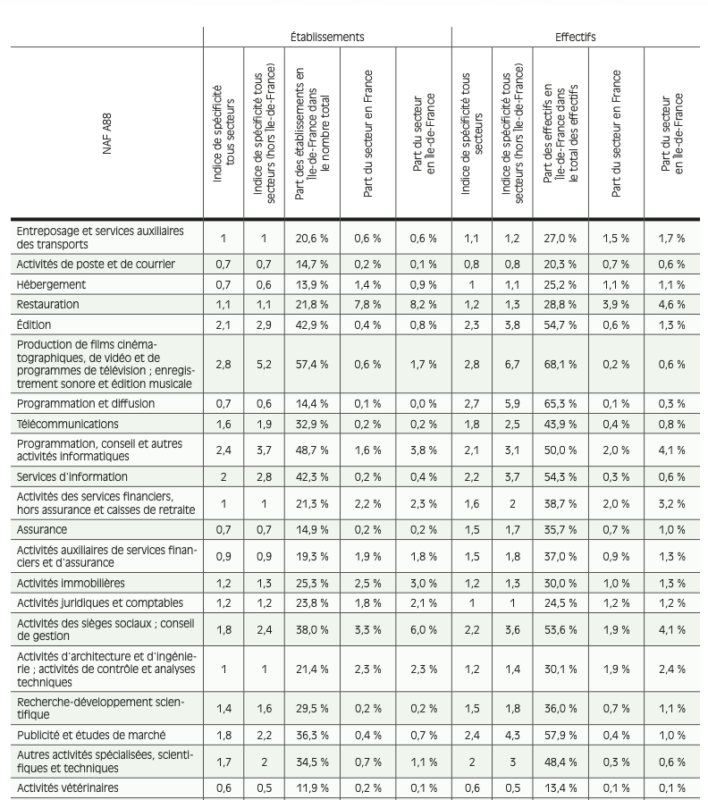
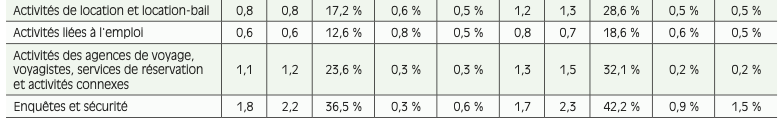
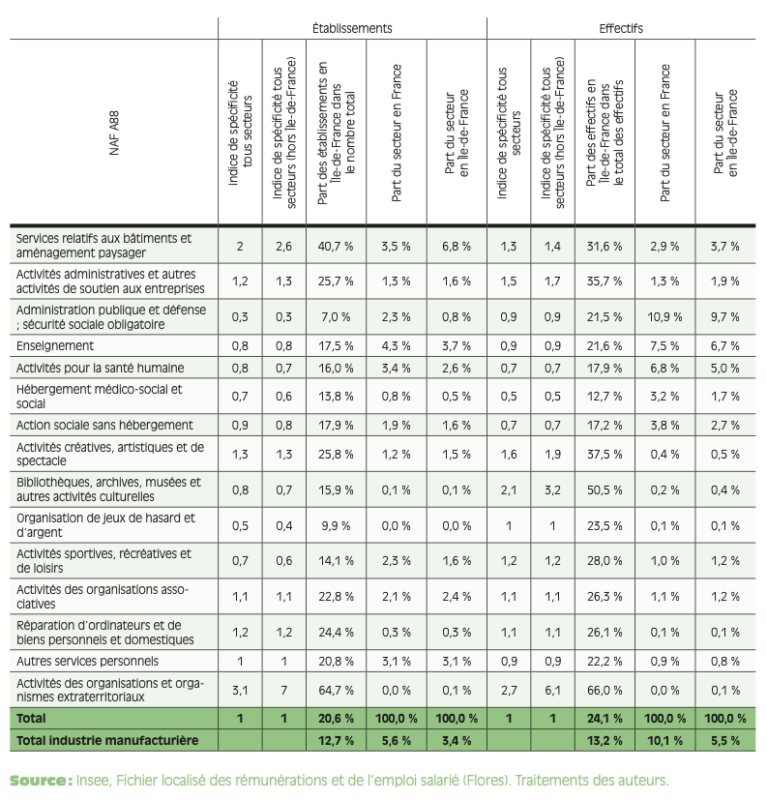
Annexe 3 – Analyse structurelle-résiduelle (shift-share)
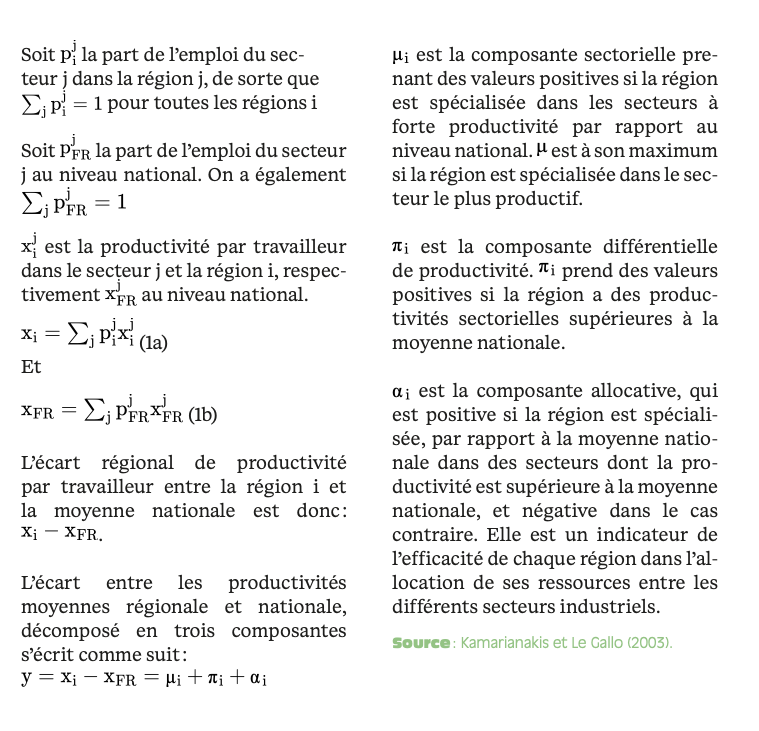
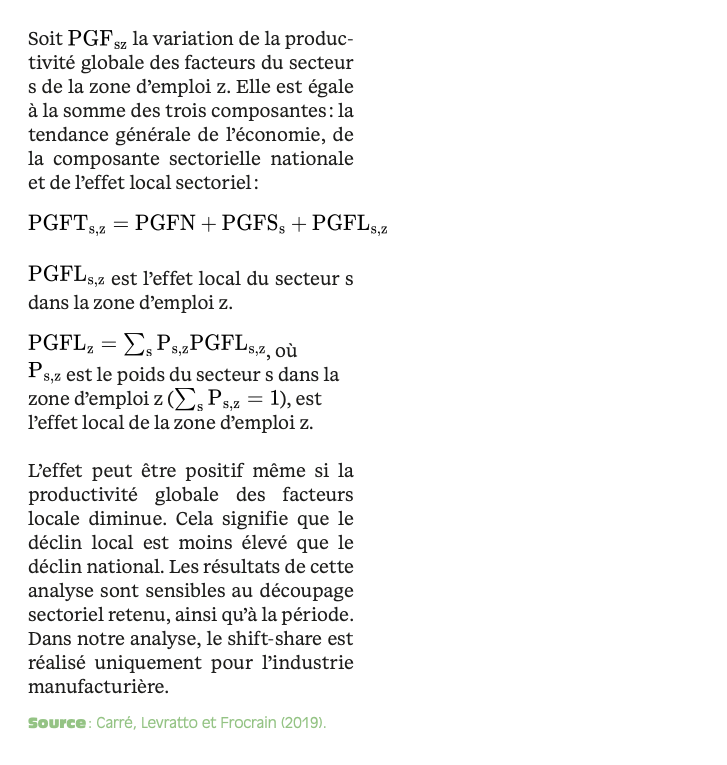
Annexe 4 – Méthode d’estimation de Combes et. al (2012) reprise par Kondo (2022)
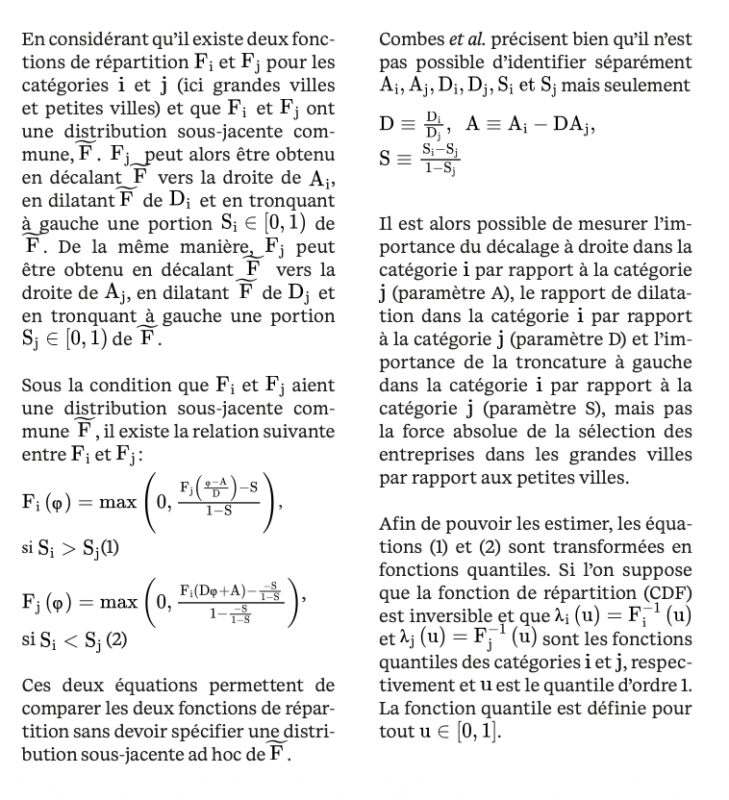
Diana Karachanski, Abdoulaye Kané, Les PMI franciliennes plus productives qu’ailleurs : entre mythe et réalité , La Fabrique de l’industrie, Paris, Presses des Mines, 2026.
ISBN : 978-2-38542-845-7
ISSN : 2495-1706
© La Fabrique de l’industrie
81, boulevard Saint-Michel 75005 Paris
info@la-fabrique.fr
www.la-fabrique.fr